Beste Online-Casinos mit ecoPayz/Payz — der ehrliche Marktcheck 2026
 Verfügbar in DE
Die E-Wallet ecoPayz hat sich 2023 in Payz umbenannt, und wer nach Casinos sucht, die diese Zahlungsmethode akzeptieren, stößt auf eine unbequeme Wahrheit: GGL-lizenzierte Casinos in Deutschland nehmen Payz nicht. Die Zahlungsmethoden-Liste der lizenzierten Anbieter ist auf SEPA-Überweisung, Sofortüberweisung, PayPal und Trustly beschränkt. Payz taucht ausschließlich bei Anbietern auf, die keine deutsche GGL-Konzession besitzen und außerhalb des deutschen Rechtsrahmens arbeiten.
Für deutsche Spieler bedeutet das eine klare Einordnung: Wer legal und geschützt spielen möchte, wählt einen GGL-lizenzierten Anbieter mit einer der zugelassenen Methoden. Angebote, die Payz bewerben, gehören zu nicht lizenzierten Betreibern — für deutsche Spieler illegal, ohne OASIS- und LUGAS-Schutz und ohne durchsetzbaren Rechtsweg. Diese Unterscheidung zieht sich durch den gesamten Ratgeber und ist wichtiger als jedes einzelne Detail zu Gebühren oder Auszahlungsgeschwindigkeit. Dieser Marktcheck erklärt sachlich, warum die deutsche Glücksspielaufsicht E-Wallets wie Payz ausschließt, welche legalen Zahlungsmethoden GGL-Casinos stattdessen führen, wie Payz technisch funktioniert und warum die E-Wallet im deutschen Casino-Markt keine sinnvolle Wahl ist. Keine Ranglisten unlizenzierter Anbieter, keine Marketingversprechen — nur die Fakten, die man vor einer Entscheidung kennen sollte.
Inhaltsverzeichnis
- Die regulatorische Wahrheit: Payz funktioniert nicht in GGL-lizenzierten Casinos
- GGL-lizenzierte Casinos im Überblick — die legale Alternative
- Offshore-Angebote mit Payz — warum sie keine Option sind
- Payz technisch verstehen — so funktioniert die E-Wallet
- Payz-Auszahlungen — Geschwindigkeit, Gebühren, Limits
- Gebühren im Detail — Account-Tiers und versteckte Kosten
- Payz im Vergleich zu den legalen GGL-Methoden
- GGL-Markt oder Offshore — warum die Entscheidung eindeutig ist
- Verantwortungsvolles Spielen und Spielerschutz
- Was ist Payz und woher kommt die E-Wallet?
- Fazit — warum Payz im deutschen Casino-Markt keine Rolle spielt
Die regulatorische Wahrheit: Payz funktioniert nicht in GGL-lizenzierten Casinos
Die Frage, ob deutsche GGL-lizenzierte Casinos ecoPayz oder Payz akzeptieren, lässt sich eindeutig beantworten: Nein. Die Anbieter auf der offiziellen Whitelist der Gemeinsamen Glücksspielbehörde der Länder arbeiten ausschließlich mit SEPA-Überweisung, Sofortüberweisung, PayPal, Trustly und gelegentlich Visa- oder Mastercard-Debitkarten. E-Wallets wie Payz, Skrill, Neteller, MuchBetter oder Jeton fehlen komplett.
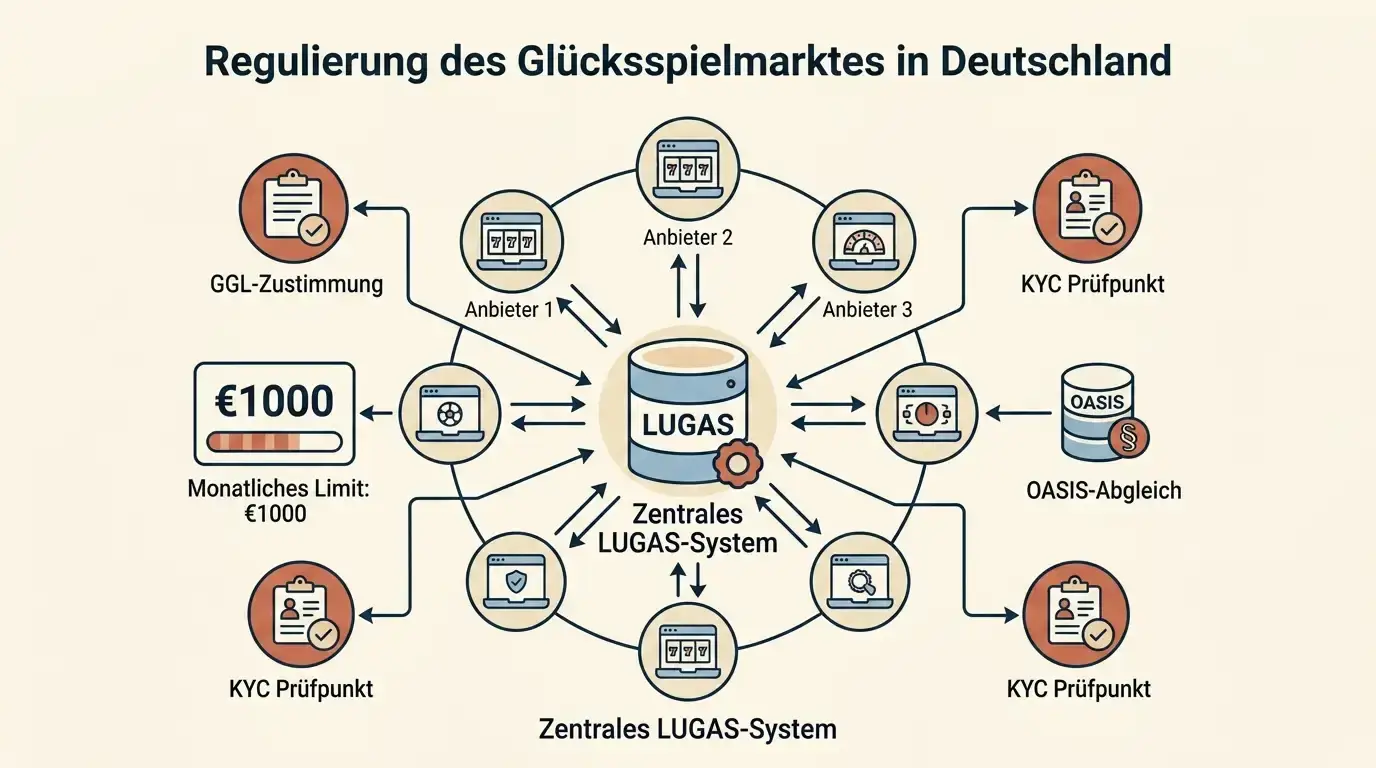
Der Grund liegt nicht im Geschäftsmodell der E-Wallet-Anbieter, sondern in der technischen Architektur des deutschen Glücksspielstaatsvertrags 2021. Das LUGAS-System — das anbieterübergreifende Aufsichtssystem — erfasst alle Einzahlungen eines Spielers über sämtliche GGL-lizenzierte Casinos hinweg und setzt die gesetzliche Grenze von 1.000 Euro pro Monat durch, und zwar anbieterübergreifend über alle lizenzierten Plattformen. Damit LUGAS funktioniert, müssen Zahlungswege eine lückenlose, nachvollziehbare Zuordnung jeder Transaktion erlauben. SEPA-Überweisungen, PayPal, Trustly und Sofortüberweisung erfüllen das. Payz, Skrill und Neteller nicht.
Warum GGL-Casinos keine E-Wallets akzeptieren
Der GlüStV verlangt eine vollständige Rückverfolgbarkeit der Geldflüsse zwischen Spieler und Anbieter. Jede Einzahlung wird mit der Spieleridentität verknüpft, das LUGAS-System addiert die Summe über alle lizenzierten Casinos hinweg, und sobald die Monatsgrenze erreicht ist, werden weitere Transaktionen abgelehnt — unabhängig davon, bei welchem Anbieter der Spieler gerade einzahlt. Kontobasierte Methoden wie SEPA, Sofortüberweisung und Trustly stellen diese direkte Verbindung zum verifizierten Bankkonto her. E-Wallets schieben sich dagegen als Zwischenschicht zwischen Bankkonto und Casino und verschleiern die ursprüngliche Geldquelle.
Das Ergebnis: Kein GGL-lizenzierter Anbieter darf Payz akzeptieren, selbst wenn er wollte. Die Liste der zugelassenen Zahlungsmethoden ist im Glücksspielstaatsvertrag und den Ausführungsverordnungen festgelegt, nicht Verhandlungssache einzelner Casinos. Payz ist mit diesem System schlicht nicht vereinbar.
Hintergrund der strengen Zahlungsvorgaben ist die Geldwäscheprävention. Der Gesetzgeber verlangt, dass jede Einzahlung eindeutig einer realen Person und einem verifizierten Zahlungskonto zugeordnet werden kann. Methoden, die diese Kette unterbrechen — etwa E-Wallets, deren Aufladung sich nicht ohne Weiteres zurückverfolgen lässt —, passen nicht in dieses System. Für den Spieler bedeutet das etwas mehr Formalität bei der Ersteinrichtung, dafür aber die Gewissheit, in einem geprüften und rechtlich abgesicherten Umfeld zu spielen. Dieser Tausch — ein wenig Komfort gegen echten Schutz — ist der Kern der deutschen Regulierung und der eigentliche Grund, warum das Zahlungsangebot lizenzierter Casinos bewusst schmal gehalten ist.
Wichtig ist auch die Reichweite des LUGAS-Limits. Es handelt sich nicht um eine Grenze pro Anbieter, sondern um eine echte anbieterübergreifende Obergrenze: Wer bei einem GGL-Casino 600 Euro einzahlt, kann im selben Monat bei allen anderen lizenzierten Anbietern zusammen nur noch 400 Euro einzahlen, bevor das System weitere Transaktionen ablehnt. Genau diese zentrale Verrechnung setzt voraus, dass jeder Zahlungsweg in Echtzeit nachvollziehbar bleibt — eine Bedingung, die eine E-Wallet mit vorgeschalteter Guthabenaufladung nicht erfüllen kann.
Welche Zahlungsmethoden in GGL-Casinos verfügbar sind
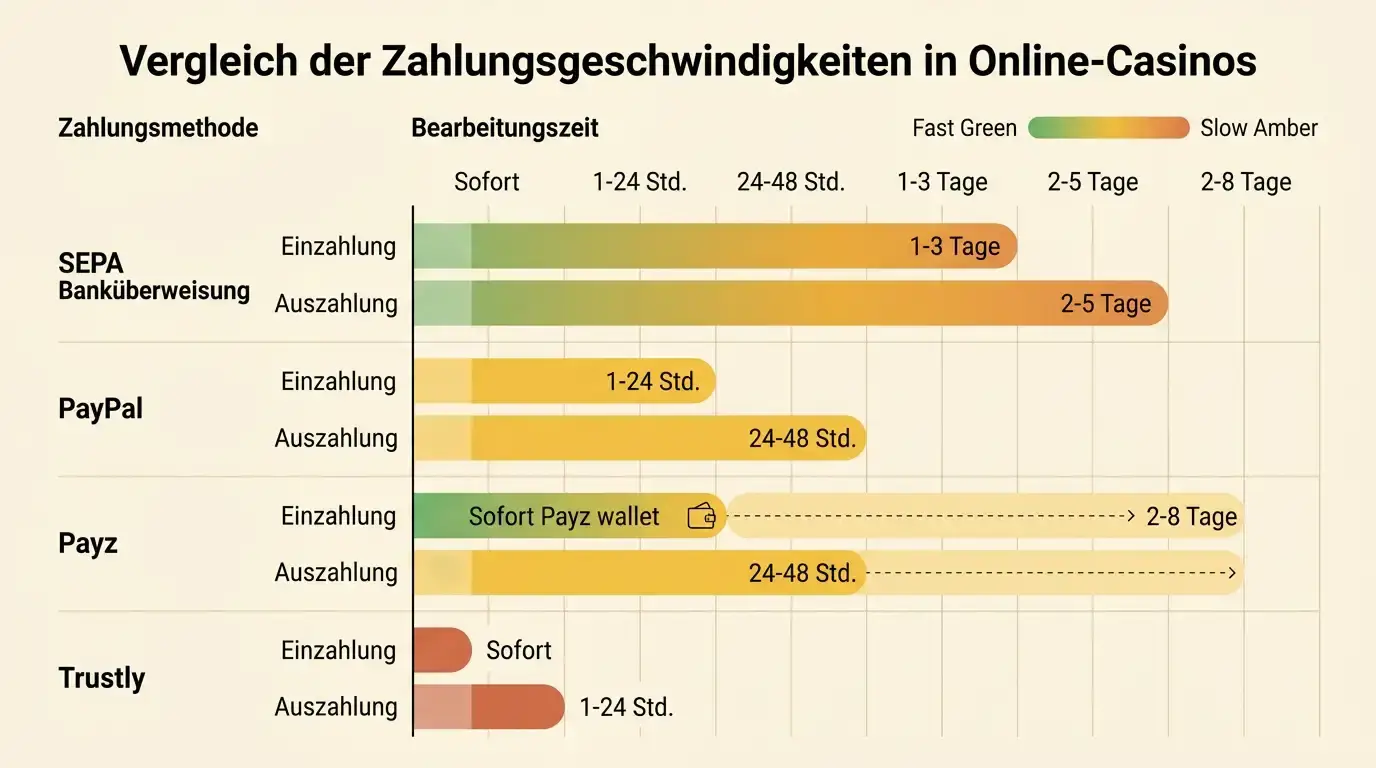
Die Basis-Methoden in allen GGL-lizenzierten Casinos sind SEPA-Überweisung und Sofortüberweisung. SEPA dauert bei Einzahlungen ein bis drei Werktage, bei Auszahlungen zwei bis fünf Werktage. Sofortüberweisung ist bei Einzahlungen sofort; für Auszahlungen überweist das Casino per klassischer SEPA zurück.
PayPal und Trustly sind ebenfalls weit verbreitet, aber nicht bei allen Anbietern verfügbar. PayPal-Einzahlungen sind sofort, Auszahlungen dauern 24 bis 48 Stunden. Trustly-Einzahlungen sind sofort, Auszahlungen schaffen es in ein bis 24 Stunden. Die früher bekannte Bezahllösung Giropay wurde zum 31. Dezember 2024 endgültig eingestellt und steht nicht mehr zur Verfügung; wer noch auf Giropay verweisende Hinweise findet, sollte diese als veraltet betrachten.
Kreditkarten — Visa und Mastercard — funktionieren bei GGL-Casinos nur für Einzahlungen, nicht für Auszahlungen. Das liegt an den Kartennetzwerk-Regeln, die Glücksspiel-Rückzahlungen auf Kreditkarten einschränken. Debitkarten sind zulässig, werden aber seltener angeboten. Live-Dealer- und klassische Tischspiele in Echtzeit bieten GGL-lizenzierte Casinos grundsätzlich nicht an; erlaubt sind virtuelle Automaten und Online-Poker unter Auflagen.
Für die Praxis ergibt sich daraus eine klare Empfehlung zur Zahlungsplanung: Wer regelmäßig im Online-Casino spielt, hinterlegt am besten von vornherein ein verifiziertes Bankkonto und nutzt Sofortüberweisung oder Trustly für schnelle Einzahlungen sowie die SEPA-Überweisung für Auszahlungen. So entfällt die Versuchung, für den vermeintlichen Komfort einer E-Wallet auf einen nicht lizenzierten Anbieter auszuweichen — ein Schritt, der zwar technisch möglich, im Ergebnis aber mit dem Verlust jeglichen deutschen Spielerschutzes verbunden wäre.
Akzeptieren deutsche GGL-lizenzierte Casinos ecoPayz/Payz?
Nein. Stand 2026 akzeptiert kein GGL-lizenzierter Anbieter ecoPayz oder Payz. Die E-Wallet ist mit dem LUGAS-System inkompatibel und daher vom deutschen Lizenzmarkt ausgeschlossen. Angebote, die Payz führen, stammen von Anbietern ohne deutsche Lizenz und stehen außerhalb des geschützten Rahmens. Für legale Einzahlungen sind SEPA, Sofortüberweisung, PayPal und Trustly die passenden Wege.
GGL-lizenzierte Casinos im Überblick — die legale Alternative
Die bekanntesten GGL-lizenzierten Casinos zeigen, was man mit deutscher Lizenz bekommt — und welche zugelassenen Zahlungsmethoden statt Payz zur Verfügung stehen. Alle arbeiten mit PayPal, Trustly oder SEPA, keiner nimmt Payz. Gemeinsam ist ihnen, dass sie an dieselben gesetzlichen Vorgaben gebunden sind: das anbieterübergreifende Einzahlungslimit über LUGAS, die Selbstsperre über OASIS, nachvollziehbare Zahlungswege und der Verzicht auf Live-Dealer- und Tischspiele in Echtzeit. Unterschiede liegen vor allem in der Herkunft der Betreiber, im Spielangebot und in der konkreten Auswahl der zugelassenen Zahlungsmethoden. Die Tabelle fasst zusammen, was sie unterscheidet:
| Operator | Lizenz-Status | Zahlungsmethoden | LUGAS-Integration | Besonderheit |
|---|---|---|---|---|
| bwin | GGL 2021 | SEPA, Sofort, PayPal, Trustly, Visa/MC debit | Ja, 1.000 €/Monat | Internationale Marke (Entain), Sportwetten-Fokus |
| Merkur Slots | GGL 2021 | SEPA, Sofort, PayPal, Trustly, Visa/MC debit | Ja, 1.000 €/Monat | Deutscher Hersteller (Gauselmann), eigene Slots |
| Löwen Play | GGL 2021 | SEPA, Sofort, PayPal, Trustly, Visa/MC | Ja, 1.000 €/Monat | Responsible-Gambling-Fokus |
| Bet-at-home | GGL 2021 | SEPA, PayPal (min. 5 €), Sofort, Visa/MC | Ja, 1.000 €/Monat | Gegründet 1999, Sportwetten-first |
| Jokerstar | GGL 2021 | SEPA, Sofort, PayPal, Trustly | Ja, 1.000 €/Monat | Kleinerer Anbieter |
bwin — PayPal, Trustly, SEPA
bwin ist das internationale Schwergewicht auf der deutschen Whitelist. Der Anbieter gehört zur Entain-Gruppe und betreibt neben dem Casino eine der führenden Sportwetten-Plattformen. Die GGL-Konzession wurde 2021 erteilt. Das Casino-Angebot beschränkt sich auf virtuelle Automaten — Live-Dealer- und Tischspiele in Echtzeit sind aufgrund der GGL-Regularien nicht erlaubt. Zahlungsmethoden umfassen SEPA-Überweisung, Sofortüberweisung, PayPal, Trustly und Visa/Mastercard-Debit; Payz fehlt. LUGAS erfasst alle Einzahlungen anbieterübergreifend, die OASIS-Selbstsperre greift.
Merkur Slots — PayPal, Trustly, SEPA
Merkur Slots wird von einem deutschen Glücksspielunternehmen mit langer Tradition im Automatensektor betrieben und bringt eine starke Verankerung im stationären Geschäft mit. Der Anbieter setzt auf eine erkennbare, eigene Handschrift bei den Automaten. Die GGL-Lizenz wurde 2021 erteilt. Zahlungsmethoden: SEPA, Sofortüberweisung, PayPal, Trustly, Visa/Mastercard-Debit. Payz wird nicht akzeptiert. Die LUGAS-Integration ist aktiv, die Monatsgrenze von 1.000 Euro wird anbieterübergreifend durchgesetzt, Auszahlungen laufen über dieselben Methoden wie Einzahlungen.
Löwen Play — PayPal, Trustly, SEPA
Löwen Play gehört zu einem weiteren deutschen Betreiber mit stationärer Vergangenheit und positioniert sich mit einem ausgeprägten Responsible-Gambling-Fokus: Session-Timer, Einzahlungslimits und Selbstsperr-Tools sind prominent platziert, nicht in den AGB versteckt. Das Spieleangebot besteht aus virtuellen Automaten; die GGL-Vorgaben gelten wie bei allen Whitelist-Casinos. Zahlungsmethoden: SEPA, Sofortüberweisung, PayPal, Trustly, Visa/Mastercard. Payz fehlt. LUGAS erfasst Einzahlungen anbieterübergreifend, die KYC-Verifizierung ist bei der ersten Auszahlung Pflicht.
Bet-at-home — PayPal, Trustly, SEPA
Bet-at-home ist einer der ältesten Online-Wettanbieter Europas, gegründet 1999. Der Schwerpunkt liegt auf Sportwetten, das Casino ist Nebenschauplatz. Das Angebot im deutschen Markt ist GGL-konform: virtuelle Automaten und Poker, aber kein Live-Casino in Echtzeit. Zahlungsmethoden umfassen SEPA-Überweisung (Mindestauszahlung 1 €), PayPal (Mindestauszahlung 5 €), Sofortüberweisung und Visa/Mastercard. Payz wird nicht akzeptiert. Die LUGAS-Integration ist aktiv, das Monatslimit von 1.000 Euro gilt anbieterübergreifend. E-Wallet-Auszahlungen wie PayPal sind schneller als SEPA-Überweisungen, die ein bis drei Werktage brauchen.
Jokerstar — PayPal, Trustly, SEPA
Jokerstar ist ein kleinerer GGL-lizenzierter Anbieter. Die Whitelist der GGL führt Jokerstar seit 2021, die Lizenz ist gültig. Das Angebot entspricht der Standard-GGL-Konformität: virtuelle Automaten, kein Live-Casino, LUGAS- und OASIS-Integration. Zahlungsmethoden: SEPA, Sofortüberweisung, PayPal, Trustly. Payz fehlt. Die Monatsgrenze von 1.000 Euro wird durchgesetzt, Auszahlungen dauern ein bis drei Werktage nach KYC-Verifizierung.
Was bedeutet die GGL-Lizenz für Zahlungen?
Eine GGL-Lizenz verpflichtet den Anbieter zu OASIS (bundesweite Selbstsperre), zum LUGAS-Einzahlungslimit (1.000 Euro pro Monat, anbieterübergreifend) und zu nachvollziehbaren Zahlungswegen. Auszahlungsstreitigkeiten lassen sich über deutsche Instanzen klären. Nur die genannten legalen Methoden — SEPA, Sofortüberweisung, PayPal, Trustly — sind zugelassen; E-Wallets wie Payz gehören nicht dazu.
Offshore-Angebote mit Payz — warum sie keine Option sind
Wer im Internet auf Casinos stößt, die Payz aktiv bewerben, hat es praktisch immer mit Anbietern ohne deutsche GGL-Lizenz zu tun. Diese Betreiber richten sich teils an deutschsprachige Nutzer, verfügen aber allenfalls über ausländische Genehmigungen und sind für den deutschen Markt nicht zugelassen. Aus Sicht des deutschen Rechts ist die Teilnahme an solchen Angeboten mit erheblichen Nachteilen verbunden, weshalb dieser Ratgeber solche Anbieter bewusst weder benennt noch empfiehlt noch beschreibt, wie man sie erreicht.
Die Nachteile sind konkret und betreffen den Spielerschutz unmittelbar. Bei Anbietern ohne GGL-Lizenz greift weder das OASIS-Sperrsystem noch das anbieterübergreifende LUGAS-Einzahlungslimit; wer sich bei einem GGL-Casino selbst gesperrt hat, ist bei einem nicht lizenzierten Anbieter nicht automatisch geschützt, und die Monatsgrenze von 1.000 Euro existiert dort nicht. Ebenso wenig besteht ein durchsetzbarer Rechtsweg innerhalb Deutschlands: Kommt es zu Streit über eine zurückgehaltene Auszahlung, fehlt der Zugang zu einer deutschen Aufsichtsbehörde, und ausländische Beschwerdewege sind für Verbraucher in Deutschland kaum durchsetzbar.
Die vermeintlichen Vorzüge solcher Angebote — höhere oder fehlende Einzahlungsgrenzen, Live-Casino-Spiele, weniger strenge Einsatzvorgaben — sind die direkte Kehrseite des fehlenden Spielerschutzes. Was als Freiheit erscheint, bedeutet in der Praxis das Fehlen genau jener Mechanismen, die deutsche Spieler vor Überschuldung und unfairen Bedingungen schützen sollen. Hinzu kommt: Zahlungen an nicht lizenzierte Glücksspielanbieter können von Banken blockiert oder rückabgewickelt werden, weil Kreditinstitute zur Mitwirkung an der Durchsetzung des Glücksspielrechts verpflichtet sind. Versuche, solche Sperren zu umgehen, sind weder zu empfehlen noch werden sie hier beschrieben. Der geordnete Weg besteht ausschließlich darin, bei einem GGL-lizenzierten Anbieter mit einer zugelassenen Zahlungsmethode zu spielen.
Auch praktische Risiken kommen bei nicht lizenzierten Anbietern hinzu, die im Alltag oft unterschätzt werden. Auszahlungen sind dort häufig an intransparente Bedingungen geknüpft: nachträglich verlangte Dokumente, plötzlich auftauchende Umsatzanforderungen oder Maximallimits, die eine vollständige Auszahlung des Guthabens über Monate strecken. Anders als bei einer Kreditkarte gibt es bei einer E-Wallet-Zahlung zudem keine Rückbuchungsmöglichkeit über ein Kartennetzwerk; wer Geld an einen unregulierten Anbieter überwiesen hat, ist bei einem Streit auf dessen Kulanz angewiesen. Ohne Zugang zu einer deutschen Aufsichtsbehörde bleibt in solchen Fällen kaum eine Handhabe.
Ein weiterer Punkt betrifft die steuerliche und rechtliche Lage. Der Glücksspielstaatsvertrag richtet sein Verbot des unlizenzierten Angebots primär gegen die Betreiber, doch die Rechtslage rund um die Teilnahme bleibt für Spieler unsicher, und die Risiken verbleiben vollständig bei ihnen. Wer diese Unsicherheiten vermeiden möchte, findet im legalen GGL-Markt eine klare und geschützte Alternative — ohne die Grauzone, in der sich Payz-Angebote zwangsläufig bewegen.
Ist Payz als Zahlungsmethode sicher?
Payz selbst ist technisch reguliert: Der Anbieter hält eine FCA-Lizenz (Financial Conduct Authority, UK) und unterliegt den europäischen Zahlungsdienstrichtlinien; SSL-Verschlüsselung und Zwei-Faktor-Authentifizierung schützen Transaktionen. Für deutsche Spieler entsteht Sicherheit im Glücksspiel jedoch zuerst durch die GGL-Lizenz des Anbieters, nicht durch die Zahlungsmethode. Eine technisch sichere Wallet bei einem nicht lizenzierten Casino bleibt ein Risiko: Der Datenschutz bei der Zahlung ersetzt weder den Spielerschutz noch den Rechtsweg, und ein datensparsames Zahlungsmittel macht einen unregulierten Betreiber nicht vertrauenswürdig.
Payz technisch verstehen — so funktioniert die E-Wallet
Unabhängig vom Glücksspiel ist Payz ein etablierter, regulierter Zahlungsdienst. Wer verstehen möchte, wie die E-Wallet grundsätzlich arbeitet, findet hier die technischen Abläufe erklärt — mit dem klaren Hinweis, dass diese Vorgänge im deutschen Casino-Markt nicht zur Anwendung kommen, weil GGL-Anbieter Payz nicht führen.
Payz-Konto erstellen und verifizieren
Die Registrierung läuft über payz.com: E-Mail-Adresse angeben, Passwort wählen, Nutzungsbedingungen akzeptieren. Die Kontoerstellung ist kostenlos. Danach startet die KYC-Verifizierung: Payz verlangt einen Ausweis-Scan (Personalausweis, Reisepass oder Führerschein) und einen Adressnachweis (Kontoauszug, Versorgerrechnung oder Meldebescheinigung, nicht älter als drei Monate). Die Verifizierung dauert in der Regel 24 bis 72 Stunden. Als FCA-reguliertes E-Geld-Institut ist Payz zu dieser Identitätsprüfung und zur Geldwäscheprävention verpflichtet — dieselben Standards, die auch der deutsche Zahlungsverkehr verlangt.
Nach der Verifizierung startet das Konto im Classic-Tier. Ein Upgrade auf Silver kostet einmalig 10 Euro und senkt die Gebühren für Währungsumrechnungen und Bankauszahlungen. Gold, Platinum und VIP sind höhere Stufen mit weiter reduzierten Gebühren, erfordern aber höhere Transaktionsvolumina oder werden auf Einladung vergeben.
Diese Verifizierungslogik läuft im legalen deutschen Casino praktisch identisch ab, nur ohne den Umweg über ein zusätzliches Wallet-Konto. Auch ein GGL-lizenzierter Anbieter verlangt vor der ersten Auszahlung eine vollständige Identitätsprüfung mit Ausweis und Adressnachweis. Der Unterschied liegt darin, dass die Prüfung dort direkt zwischen Spieler, Casino und verifiziertem Bankkonto stattfindet — die Kette ist kürzer und für die Aufsicht lückenlos nachvollziehbar. Wer bereits Erfahrung mit der Verifizierung bei einem Zahlungsdienst hat, wird den Ablauf beim legalen Casino als vertraut und unkompliziert empfinden.
Wallet aufladen und Zahlung auslösen
Das Payz-Wallet lässt sich per Banküberweisung, Debit- oder Kreditkarte oder Kryptowährung aufladen. Eine SEPA-Banküberweisung ist gebührenfrei, dauert aber ein bis fünf Werktage; der Verwendungszweck muss die Payz-Kunden-ID enthalten, sonst landet die Zahlung in der manuellen Bearbeitung. Eine Aufladung per Karte ist sofort, kostet aber 1,69 bis 2,90 Prozent je nach Kartentyp und Land; die Karte muss auf den Namen des Kontoinhabers laufen.
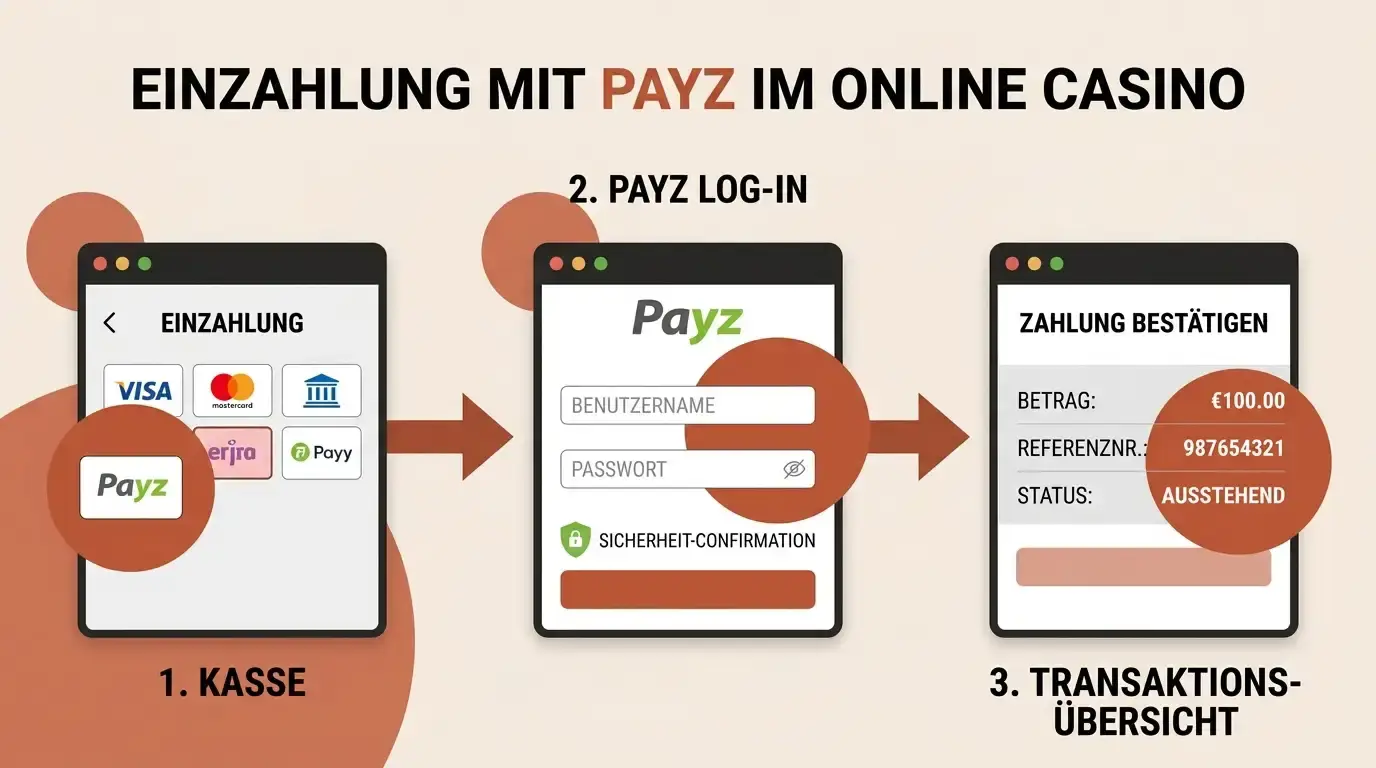
Ist das Wallet aufgeladen, würde eine Zahlung an einen Empfänger in Sekunden ablaufen: Zahlungsmethode wählen, Betrag eingeben, mit Payz-Login authentifizieren, bestätigen. Für deutsche Spieler ist dieser Ablauf jedoch theoretisch, denn an einer legalen Casino-Kasse taucht Payz nicht auf. Wer die Methode dort vorfindet, befindet sich zwangsläufig bei einem Anbieter ohne deutsche Lizenz. Für legale Einzahlungen im deutschen Markt sind Sofortüberweisung, Trustly oder die SEPA-Banküberweisung die passenden Wege — ganz ohne den vorgelagerten Aufladeschritt einer Wallet.
Technisch unterscheidet sich eine E-Wallet-Zahlung grundlegend von einer kontobasierten Zahlung. Bei der Wallet lädt der Nutzer zunächst Guthaben auf und gibt dieses anschließend weiter; dazwischen liegt eine zusätzliche Ebene, die die ursprüngliche Geldquelle verschleiert. Kontobasierte Methoden wie Sofortüberweisung, Trustly und SEPA verzichten auf diesen Zwischenschritt: Die Zahlung wird unmittelbar vom Girokonto ausgelöst, sodass die Herkunft der Gelder jederzeit belegt ist. Für den Nutzer ist der praktische Aufwand bei den legalen Methoden sogar geringer, weil kein separates Guthaben vorab bereitstehen muss. Wer den Ablauf einmal durchgespielt hat, erkennt, dass der vermeintliche Bequemlichkeitsvorsprung einer Wallet im legalen Markt schlicht nicht besteht.
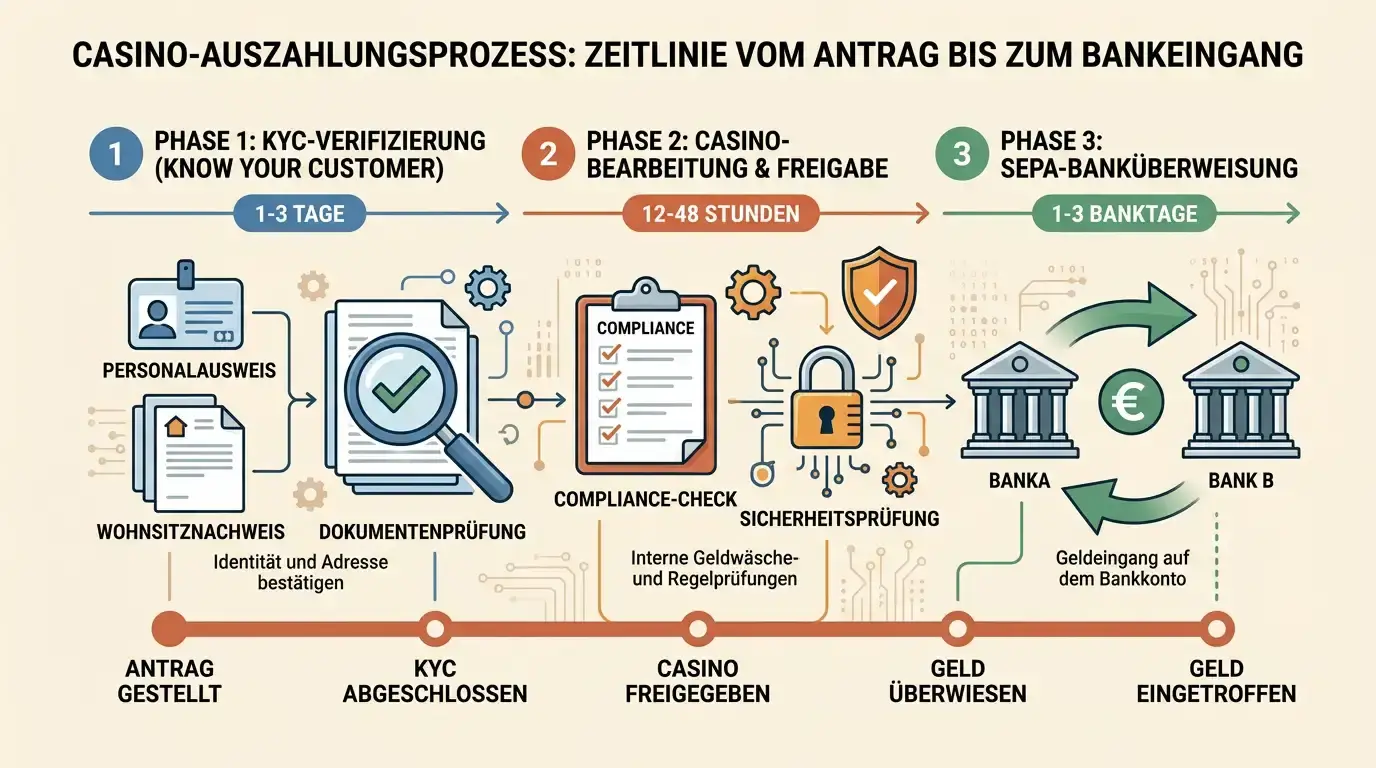
Ein häufiges Missverständnis betrifft die Rolle der Verifizierung. Bei legalen Anbietern ist die vollständige Identitätsprüfung Voraussetzung für jede Auszahlung; sie dient dem Spieler- und Jugendschutz sowie der Geldwäscheprävention und ist kein Zeichen für Misstrauen. Wer die erforderlichen Dokumente frühzeitig einreicht, verkürzt die spätere Bearbeitungszeit erheblich. Bei kontobasierten Methoden fließt das Guthaben nach Freigabe direkt auf das Girokonto, das bei der Einzahlung genutzt wurde — ein geschlossener Kreislauf, der die Herkunft der Gelder eindeutig dokumentiert.
Payz-Auszahlungen — Geschwindigkeit, Gebühren, Limits
Auszahlungen bei einer E-Wallet laufen grundsätzlich in zwei Phasen: von der auszahlenden Stelle auf das Wallet und von dort auf das Bankkonto. Die reine Übertragung auf das Wallet dauert je nach Anbieter Stunden, die anschließende SEPA-Überweisung vom Payz-Wallet auf das Bankkonto ein bis fünf Werktage.
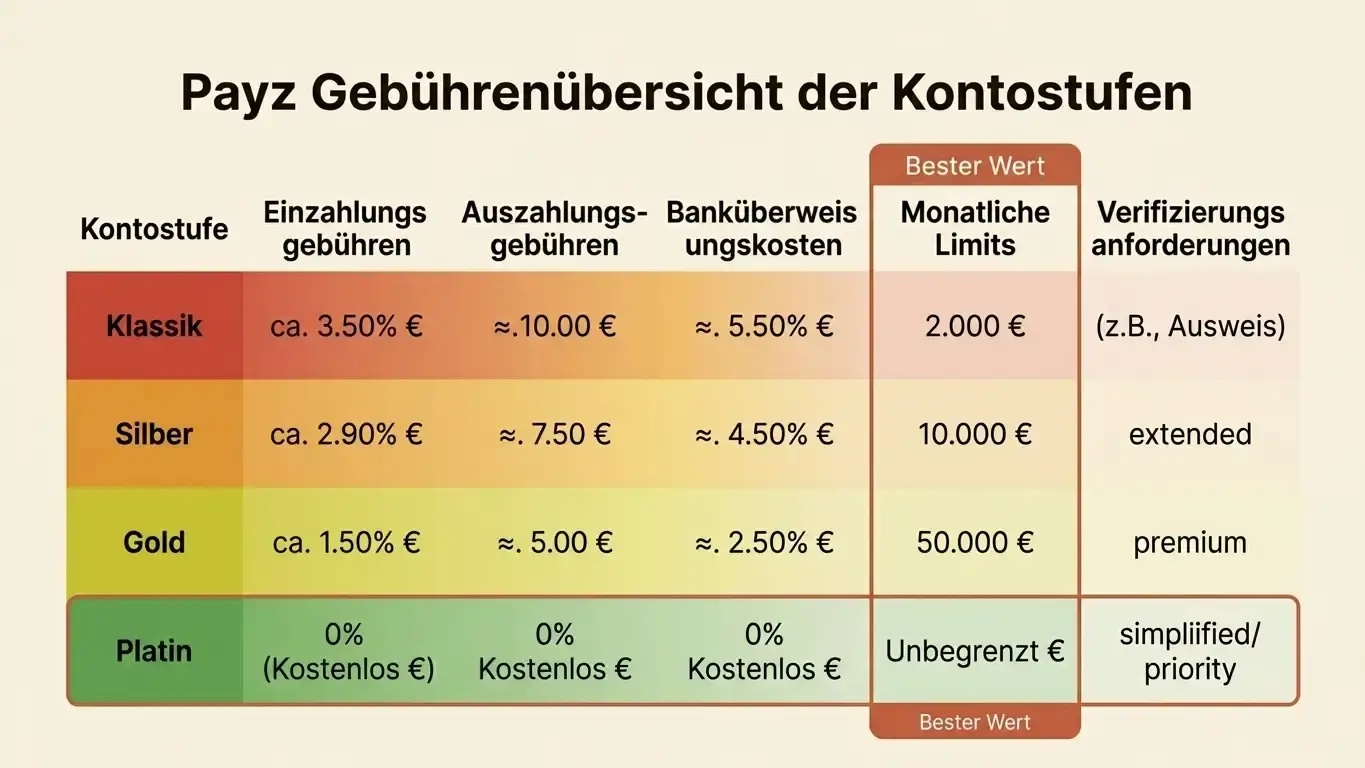
Payz berechnet eine Gebühr für die Auszahlung auf das Bankkonto: 7,90 Euro für Classic-Accounts, 5,90 Euro für Silver-Accounts, weniger für höhere Stufen. Eine Währungsumrechnung — falls das Wallet in einer anderen Währung geführt wird — kostet zusätzlich einen Aufschlag von rund 2,99 Prozent bei Classic-Accounts, weniger bei höheren Stufen. Diese Konditionen betreffen den allgemeinen Zahlungsverkehr; im legalen deutschen Casino kommen sie nicht zum Tragen, weil dort Auszahlungen über SEPA oder Trustly direkt auf das verifizierte Bankkonto laufen — in der Regel gebührenfrei für den Spieler.
Ein wichtiger Punkt zur Einordnung: Da legale deutsche Casinos Payz nicht anbieten, ist eine Payz-Casino-Auszahlung immer eine Auszahlung von einem nicht lizenzierten Anbieter. Die Geschwindigkeit der Wallet nützt wenig, wenn die vorgelagerte Freigabe durch einen unregulierten Betreiber willkürlich verzögert wird — ohne dass eine deutsche Aufsichtsbehörde eingreifen könnte.
Zur Verifizierung kommt bei E-Wallet-Auszahlungen zudem eine doppelte Hürde hinzu. Der Anbieter, von dem ausgezahlt wird, verlangt in der Regel einen Identitätsabgleich, und Payz selbst fordert bei der ersten Auszahlung auf das Bankkonto einen Nachweis, dass die hinterlegte IBAN auf den Namen des Kontoinhabers läuft. Jede dieser Prüfungen kann Tage in Anspruch nehmen. Bei kontobasierten legalen Methoden entfällt die Wallet-Ebene vollständig: Einzahlung und Auszahlung laufen über dasselbe verifizierte Bankkonto, die Prüfung erfolgt einmal beim lizenzierten Casino, und das Guthaben kehrt auf direktem Weg zurück. Für den Spieler bedeutet das weniger Reibung und einen klar nachvollziehbaren Geldweg.
Wie lange dauern Zahlungen mit Payz?
Eine Wallet-Zahlung ist sofort, sobald das Payz-Guthaben bereitsteht; die Aufladung selbst dauert je nach Methode sofort (Karte, mit Gebühr) bis zu fünf Werktage (Banküberweisung, gebührenfrei). Auszahlungen auf das Bankkonto dauern ein bis fünf Werktage. Im legalen deutschen Markt entfällt dieser Umweg: SEPA und Trustly zahlen direkt auf das verifizierte Bankkonto zurück, häufig innerhalb weniger Stunden bis zu zwei Werktagen und ohne die zwischengeschaltete Wallet-Ebene.
Gebühren im Detail — Account-Tiers und versteckte Kosten
Payz arbeitet mit einem Tier-System, das Gebühren nach Kontostufe staffelt. Die meisten Nutzer starten im Classic-Tier; ein Upgrade auf Silver kostet einmalig 10 Euro. Die Tabelle zeigt die Gebührenunterschiede:
| Tier | Wallet-Aufladung Karte | Währungsumrechnung | Auszahlung auf Bank |
|---|---|---|---|
| Classic (kostenlos) | 1,69–2,90% | 2,99% Aufschlag | 7,90 € |
| Silver (10 € Aktivierung) | 1,69–2,90% | 2,49% Aufschlag | 5,90 € |
| Gold (auf Einladung) | 1,69–2,90% | 1,99% Aufschlag | 3,90 € |
| Platinum/VIP (auf Einladung) | 1,69–2,90% | 1,49% Aufschlag | 2,90 € |
Die Wallet-Aufladung per Karte kostet immer zwischen 1,69 und 2,90 Prozent, unabhängig von der Stufe. Der Unterschied zwischen den Stufen liegt bei Währungsumrechnung und Bankauszahlung. Wer ausschließlich in Euro arbeitet, zahlt keine Währungsumrechnung; wer verschiedene Währungen führt, zahlt den Aufschlag bei jeder Umrechnung.
Die Bankauszahlungsgebühr fällt bei jeder Auszahlung vom Wallet auf das Bankkonto an, egal wie oft man auszahlt. Hinzu kommt eine versteckte Kostenposition: Nach zwölf Monaten ohne Transaktion berechnet Payz eine monatliche Inaktivitätsgebühr, die vom Wallet-Guthaben abgebucht wird. Wer das Wallet nur sporadisch nutzt, sollte es entweder regelmäßig aktivieren oder auf null Guthaben halten. Für deutsche Spieler ist die Gebührenrechnung ohnehin nachrangig, da Payz im legalen Markt gar nicht zum Einsatz kommt — die zugelassenen Methoden SEPA, Sofortüberweisung und Trustly sind für den Spieler in der Regel kostenfrei.
Ein einfaches Rechenbeispiel verdeutlicht die Kostenseite. Wer über ein Classic-Wallet 100 Euro per Karte auflädt, zahlt bereits rund 2,50 Euro Aufladegebühr; kommt später eine Auszahlung auf das Bankkonto hinzu, fallen weitere 7,90 Euro an. Auf einen überschaubaren Betrag summieren sich diese Posten schnell zu einem spürbaren Anteil. Bei den legalen GGL-Methoden entfallen sie vollständig: keine Aufladegebühr, keine Auszahlungsgebühr für den Spieler, keine Umrechnungsaufschläge, solange in Euro gerechnet wird. Wirtschaftlich betrachtet ist der legale, kontobasierte Weg damit nicht nur rechtssicherer, sondern in aller Regel auch günstiger.
Welche Gebühren fallen bei Payz an?
Beim Aufladen der Wallet kostet die Karte 1,69 bis 2,90 Prozent, Bank und Krypto sind gebührenfrei. Die Auszahlung vom Wallet auf das Bankkonto kostet je nach Stufe 2,90 bis 7,90 Euro, dazu kommt bei Fremdwährungen ein Umrechnungsaufschlag. Im legalen deutschen Markt sind diese Gebühren gegenstandslos, da GGL-Casinos Payz nicht führen und ihre zugelassenen Methoden für Spieler in der Regel kostenlos sind. Zum Vergleich: Bei einer Auszahlung über Trustly oder PayPal bei einem GGL-Anbieter kommt der gewonnene Betrag üblicherweise ungeschmälert auf dem verifizierten Bankkonto an, weil das Casino die Transaktionskosten selbst trägt.
Payz im Vergleich zu den legalen GGL-Methoden
Drei Zahlungswege prägen den europäischen Casino-Markt: Payz bei nicht lizenzierten Anbietern sowie PayPal und Trustly bei GGL-lizenzierten und internationalen Anbietern. Die Tabelle zeigt die abstrakten Unterschiede — als Einordnung, nicht als Empfehlung für den Glücksspieleinsatz:
| Methode | Verfügbarkeit GGL-Casinos | Einzahlung Geschwindigkeit | Auszahlung Geschwindigkeit | Gebühren für Nutzer |
|---|---|---|---|---|
| Payz | Nein | Sofort (aus Wallet) | 2–8 Tage gesamt | 5,90–7,90 € pro Auszahlung + Aufladung |
| PayPal | Ja | Sofort | 24–48 Stunden | Meist kostenlos |
| Trustly | Ja | Sofort | 1–24 Stunden | Meist kostenlos |
| SEPA | Ja | 1–3 Werktage | 2–5 Werktage | Kostenlos |
PayPal ist die schnellste und günstigste Option für GGL-Casinos: Einzahlungen sofort, Auszahlungen 24 bis 48 Stunden, für Spieler kostenlos. Trustly ist die zweitschnellste Option und technisch eine Sofort-Überweisung mit Echtzeit-Bestätigung, keine E-Wallet; Einzahlungen sofort, Auszahlungen ein bis 24 Stunden, ebenfalls für Spieler kostenlos. Beide funktionieren innerhalb des geschützten GGL-Rahmens.
Payz ist im Vergleich langsamer und teurer und — entscheidend — bei GGL-Casinos gar nicht verfügbar. Der einzige Bereich, in dem die Wallet „universeller" erscheint, ist der Zugang zu nicht lizenzierten Anbietern, und genau das ist aus Sicht des Spielerschutzes kein Vorteil, sondern ein Risiko. Die SEPA-Überweisung schließlich ist die langsamste, aber universellste legale Methode: Sie funktioniert bei jedem GGL-Anbieter, kostet nichts und ist für Auszahlungen ohnehin der Standardweg.
Trustly verdient dabei besondere Erwähnung, weil die Methode viele Eigenschaften vereint, die Nutzer früher an E-Wallets schätzten. Die Zahlung wird direkt aus dem Online-Banking ausgelöst, ohne dass ein zusätzliches Wallet-Konto nötig ist. Einzahlungen erscheinen sofort, Auszahlungen fließen auf dasselbe verifizierte Bankkonto zurück, und weil Trustly regulierten Bankstandards unterliegt, ist die Methode vollständig mit der GGL-Regulierung vereinbar. Wer die Geschwindigkeit einer E-Wallet sucht, ohne den Spielerschutz aufzugeben, findet in Trustly die naheliegendste legale Alternative zu Payz.
Wer bislang aus Gewohnheit eine E-Wallet bevorzugt hat, wird die Umstellung auf kontobasierte Methoden in der Regel als unproblematisch empfinden. Die Bedienoberflächen von Sofortüberweisung und Trustly sind schlank gehalten, die Bestätigung erfolgt über die vertraute Anmeldung im eigenen Online-Banking, und ein separates Guthaben muss nicht vorab aufgeladen werden. Der Aufladeschritt, der bei Payz vor jeder größeren Einzahlung anfällt, entfällt vollständig — samt der damit verbundenen Karten- und Umrechnungsgebühren.
GGL-Markt oder Offshore — warum die Entscheidung eindeutig ist
Die Gegenüberstellung von GGL-Casino und nicht lizenziertem Anbieter wird gern als Wahl zwischen „Spielerschutz und Spielfreiheit" dargestellt. Diese Gleichsetzung ist irreführend. Für deutsche Spieler ist nur der GGL-Markt eine legale, geschützte Option; nicht lizenzierte Angebote sind für den deutschen Markt nicht zugelassen und entbehren jeder Absicherung.
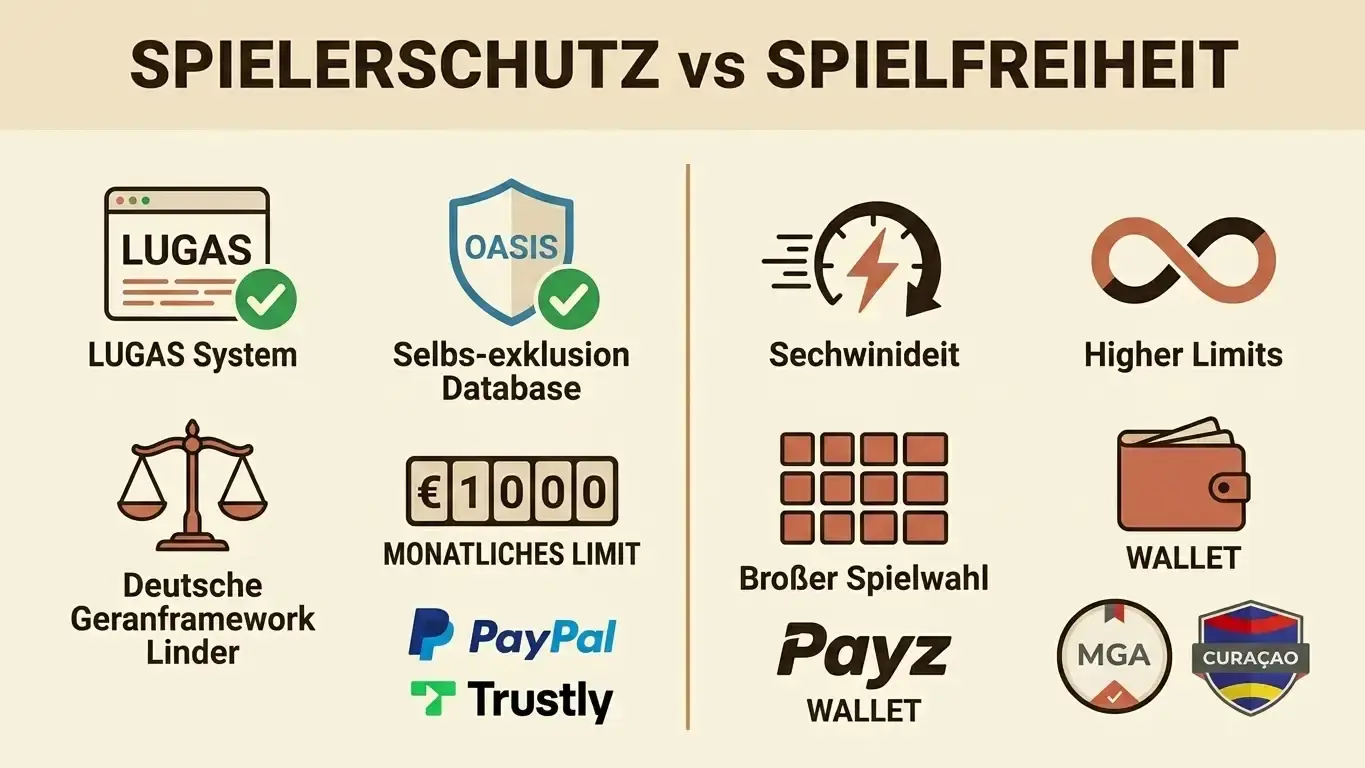
Auf der einen Seite steht der GGL-Markt mit durchgesetztem Spielerschutz: das anbieterübergreifende Einzahlungslimit über LUGAS, die bundesweite Selbstsperre über OASIS, geprüfte Zahlungsabwicklung und der Zugang zu deutschen Instanzen im Streitfall. Auf der anderen Seite stehen nicht lizenzierte Anbieter, bei denen all das fehlt. Die scheinbaren Vorzüge — keine Einzahlungsgrenze, Live-Casino, höhere Einsätze — sind kein Gewinn an Freiheit, sondern das Fehlen von Schutz. Wer die Konsequenzen nüchtern abwägt, erkennt, dass es sich nicht um zwei gleichwertige Optionen handelt: Der legale, geschützte Weg über ein GGL-Casino und eine zugelassene Zahlungsmethode ist für deutsche Spieler die einzige sinnvolle Wahl.
Besonders deutlich wird das beim Thema Spielerschutz für gefährdete Spieler. Die OASIS-Selbstsperre ist so konzipiert, dass eine einmal eingetragene Sperre bei allen GGL-lizenzierten Anbietern gleichzeitig greift und sich nicht durch einen bloßen Anbieterwechsel aushebeln lässt. Bei nicht lizenzierten Anbietern ist dieses System nicht angebunden — eine Selbstsperre im legalen Markt bietet dort keinerlei Schutz. Für Spieler, die zu problematischem Spielverhalten neigen, ist das kein abstraktes Detail, sondern der entscheidende Unterschied zwischen wirksamer Kontrolle und einem Umfeld, in dem jede selbst gesetzte Grenze folgenlos bleibt.
Auch das Argument der schnelleren Auszahlung, mit dem E-Wallets bei nicht lizenzierten Anbietern gern werben, hält der Prüfung nicht stand. Im legalen Markt liefern Trustly und PayPal Auszahlungen innerhalb weniger Stunden bis zu zwei Tagen — schneller als der Gesamtweg über eine Payz-Auszahlung, der von der Freigabe eines unregulierten Anbieters über das Wallet bis zur Bankgutschrift reicht. Der vermeintliche Geschwindigkeitsvorteil entpuppt sich damit als Nachteil, sobald man den vollständigen Weg und das fehlende Eingreifen einer Aufsichtsbehörde berücksichtigt.
Verantwortungsvolles Spielen und Spielerschutz
Der deutsche Lizenzrahmen stellt den Spielerschutz in den Mittelpunkt. GGL-lizenzierte Casinos müssen Einzahlungslimits, Verlustlimits, Session-Timer und die Selbstsperre über OASIS bereitstellen. Das anbieterübergreifende LUGAS-Einzahlungslimit von 1.000 Euro pro Monat gilt über alle lizenzierten Plattformen hinweg und lässt sich nicht durch einen bloßen Anbieterwechsel umgehen. Diese Mechanismen greifen ausschließlich innerhalb des lizenzierten Marktes.
Bei nicht lizenzierten Anbietern fehlen diese Instrumente: OASIS-Selbstsperren greifen nicht, das LUGAS-Limit existiert nicht, verpflichtende Realitätschecks und Session-Timer fehlen. Für Spieler mit Selbstkontrollproblemen ist das ein erhebliches Risiko. Payz selbst ist eine reine Zahlungsmethode und bietet keine eingebauten Glücksspiel-Limits. Wer legal und geschützt spielen möchte, bleibt deshalb konsequent im GGL-Markt, in dem der Spielerschutz Teil der Lizenzauflagen ist.
Ein zusätzlicher Prüfstein für die Seriosität eines Anbieters ist die Transparenz der Unternehmensangaben. Seriöse, GGL-lizenzierte Casinos nennen im Impressum den vollständigen Firmennamen, die Handelsregisternummer und die zuständige Aufsichtsbehörde und weisen ihre Bonusbedingungen klar und maßvoll aus. Ein erreichbarer, deutschsprachiger Kundendienst und verständlich formulierte Allgemeine Geschäftsbedingungen gehören ebenfalls zu den Merkmalen, an denen sich ein vertrauenswürdiger Betreiber erkennen lässt. Da das Zahlungsangebot bei GGL-Casinos ohnehin auf zugelassene Methoden begrenzt ist, signalisiert bereits das Fehlen von E-Wallets wie Payz, dass man sich im legalen Rahmen bewegt.
Spieler, die Probleme mit Glücksspiel haben oder entwickeln, finden Hilfe bei der Bundeszentrale für gesundheitliche Aufklärung (BZgA), bei den Landesstellen Glücksspielsucht und bei örtlichen Suchtberatungsstellen. Die Selbstsperre über OASIS ist ein wirksames Instrument innerhalb des lizenzierten Marktes und ein weiteres Argument, ausschließlich bei GGL-lizenzierten Anbietern zu spielen. Wer sich selbst schützen möchte, sollte die verfügbaren Einzahlungs- und Verlustlimits aktiv setzen und die Selbstsperre nutzen — Werkzeuge, die im legalen Markt gesetzlich vorgeschrieben sind und außerhalb davon schlicht fehlen.
Bietet Payz Spielerschutz-Funktionen?
Nein. Payz ist eine Zahlungsmethode, kein Instrument des Spielerschutzes, und bietet keine Glücksspiel-Limits. Wirksamer, durchgesetzter Spielerschutz — Einzahlungslimit, Selbstsperre, Realitätschecks — existiert nur im GGL-regulierten Markt über OASIS und LUGAS. Für Spieler, die Schutz vor unkontrolliertem Spiel suchen, ist ein GGL-lizenziertes Casino die richtige Wahl.
Was ist Payz und woher kommt die E-Wallet?
Payz — früher ecoPayz — wurde im Jahr 2000 gegründet und gehört zu einem britischen E-Geld-Institut mit Sitz in London. Die FCA-Lizenzierung macht Payz zu einem regulierten Zahlungsdienstleister im Vereinigten Königreich. Die Umbenennung von ecoPayz zu Payz erfolgte im Mai 2023 als Teil einer Markenerneuerung; die technische Infrastruktur und die Konten blieben unverändert, bestehende ecoPayz-Konten funktionierten nach der Umbenennung nahtlos weiter.
Im allgemeinen Zahlungsverkehr positioniert sich Payz neben Skrill und Neteller als weitere große E-Wallet. Die technische Funktionsweise ist bei allen dreien ähnlich: Nutzer laden die Wallet auf, nutzen das Guthaben für Zahlungen, empfangen Beträge zurück und zahlen auf das Bankkonto aus. Für den deutschen Casino-Markt ist die Einordnung jedoch bei allen identisch: Weder Payz noch Skrill noch Neteller gehören zum zulässigen Zahlungsangebot GGL-lizenzierter Casinos. Ob eine Zahlungsseite „Payz", „ecoPayz", „Skrill" oder „Neteller" anzeigt, ändert nichts an dieser Grundsituation.
Payz unterstützt je nach Kontostufe mehrere Währungen parallel, was im internationalen Zahlungsverkehr praktisch sein kann. Classic-Accounts führen eine Währung, höhere Stufen erlauben Euro, Britische Pfund, US-Dollar und weitere Währungen im selben Konto. Für deutsche Nutzer, die ausschließlich in Euro rechnen, spielt diese Funktion keine Rolle, und für das legale Casino-Spiel in Deutschland ist sie ohnehin gegenstandslos, da die Wallet dort nicht eingesetzt werden kann. Sie zeigt lediglich, dass Payz als allgemeiner Zahlungsdienst auf ein internationales Publikum ausgerichtet ist — nicht auf den eng regulierten deutschen Glücksspielmarkt.
Auch die früher beworbenen Zusatzfunktionen wie physische Karten oder Guthabenübertragungen zwischen Wallet-Konten sind für den deutschen Casino-Alltag ohne Bedeutung. Deutsche Spieler, die ausschließlich im legalen Markt aktiv sind, benötigen weder eine Wallet-Karte noch ein Wallet-Konto; das verifizierte Girokonto genügt vollständig für Ein- und Auszahlungen über die zugelassenen Methoden.
Ist Payz dasselbe wie ecoPayz?
Ja. ecoPayz wurde im Mai 2023 in Payz umbenannt; es handelt sich um denselben Dienst desselben britischen, FCA-regulierten Anbieters. Bestehende Konten, Guthaben und Verifizierungsstatus wurden übernommen, eine Neuanmeldung war nicht nötig. Für den deutschen Casino-Markt ist die Umbenennung ohne Belang: Auch unter dem Namen Payz ist die E-Wallet bei GGL-Casinos nicht verfügbar.
Welche legale Methode ersetzt Payz am besten?
Trustly kommt der E-Wallet-Erfahrung am nächsten: Es löst die Zahlung direkt aus dem Online-Banking aus, schreibt Einzahlungen sofort gut und zahlt auf das verifizierte Bankkonto zurück — schnell wie eine Wallet, aber vollständig GGL-konform. Wer eine vertraute Oberfläche bevorzugt, greift zur Sofortüberweisung oder, falls beim Anbieter verfügbar, zu PayPal.
Ist die Nutzung von Payz für deutsche Spieler illegal?
Payz selbst ist als reguliertes Zahlungsmittel legal nutzbar. Das Problem liegt beim Casino: Da Payz nur bei Anbietern ohne GGL-Lizenz auftaucht, führt seine Nutzung im Glücksspiel zwangsläufig zu einem für den deutschen Markt nicht zugelassenen Betreiber. Dort fehlen Spielerschutz und Rechtsweg. Für legales Spiel sind ausschließlich GGL-Anbieter mit zugelassenen Methoden geeignet.
Fazit — warum Payz im deutschen Casino-Markt keine Rolle spielt
Payz ist keine Zahlungsmethode für den legalen deutschen Casino-Markt. Die E-Wallet funktioniert nicht bei GGL-lizenzierten Casinos, weil sie mit dem LUGAS-System und der geforderten Nachvollziehbarkeit der Geldflüsse nicht vereinbar ist. Jedes Angebot, das Payz bewirbt, gehört zu einem Anbieter ohne deutsche Lizenz — mit allen Konsequenzen: kein anbieterübergreifendes LUGAS-Limit, keine OASIS-Selbstsperre, keine deutschen Verbraucherschutzrechte und kein durchsetzbarer Rechtsweg.
Für den allgemeinen Zahlungsverkehr bleibt Payz ein regulierter, technisch sicherer Dienst mit einem gestaffelten Gebührenmodell. Für Casino-Zahlungen in Deutschland führt der sichere Weg jedoch ausschließlich über den regulierten GGL-Markt und dessen zugelassene Methoden: SEPA-Banküberweisung, Sofortüberweisung, PayPal und Trustly. Diese sind schneller, für den Spieler in der Regel kostenfrei und vollständig mit dem deutschen Spielerschutz vereinbar. Sie verbinden die zügige Abwicklung, die man an einer E-Wallet schätzt, mit dem vollen Schutzsystem aus OASIS, LUGAS und deutschem Rechtsweg — ohne Aufladeschritt, ohne Wallet-Gebühren und ohne rechtliche Grauzone.
Die Gegenüberstellung von GGL-Casino und nicht lizenziertem Anbieter ist deshalb keine Wahl zwischen zwei gleichwertigen Alternativen, sondern zwischen einem geschützten, legalen Markt und einem Umfeld ohne jede Absicherung. Wer die Fakten nüchtern abwägt, kommt zu einem eindeutigen Ergebnis: Für deutsche Spieler ist ein GGL-lizenzierter Anbieter mit einer der legalen Zahlungsmethoden die richtige Wahl — nicht Payz.
Wer diese Grundregel verinnerlicht hat, spart sich die Suche nach einem vermeintlichen Payz-Casino und konzentriert sich auf das Wesentliche: einen Anbieter mit gültiger GGL-Lizenz, eine passende zugelassene Zahlungsmethode und die bewusste Nutzung der Schutzinstrumente OASIS und LUGAS. So bleibt das Spiel nicht nur legal, sondern auch kalkulierbar. Die Bequemlichkeit einer E-Wallet wiegt den Wegfall dieser Sicherungen nicht auf — und im legalen Markt entsteht durch Trustly und PayPal ohnehin kein spürbarer Komfortnachteil. Payz bleibt damit eine Lösung für Anwendungsfälle außerhalb des deutschen Glücksspielmarktes, nicht für das legale Casino-Spiel in Deutschland.
Verfasst vom Team von „Casinoohnedownloadde.com”.