Beste Online-Casinos mit Jeton — der ehrliche Marktcheck 2026
 Verfügbar in DE
Wer 2026 nach Online-Casinos sucht, die die Jeton-Wallet als Zahlungsmethode anbieten, sollte zuerst eine unbequeme Tatsache kennen: Kein in Deutschland GGL-lizenziertes Casino akzeptiert Jeton. Die Wallet taucht fast ausschließlich bei Offshore-Anbietern auf — Casinos mit Lizenzen aus Malta, Curaçao oder Anjouan, die deutsche Spieler ansprechen, aber außerhalb der deutschen Aufsicht operieren. Das ist kein Detail am Rande, sondern der Kern der ganzen Frage: Die Wahl der Zahlungsmethode entscheidet hier mit darüber, ob man im geschützten oder im ungeschützten Bereich spielt.
Jeton selbst ist ein realer, funktionierender E-Wallet- und Gutschein-Dienst. Man kann damit im Internet bezahlen, ohne bei jedem Händler die Bankdaten offenzulegen. Das Problem ist nicht die Technik, sondern die Regulierung: Casinos mit deutscher Erlaubnis nach dem Glücksspielstaatsvertrag 2021 (GlüStV) müssen jede Zahlungsmethode an das zentrale Spielersperr- und Aktivitätssystem anbinden. Jeton ist dort nicht integriert — deshalb kann ein legales deutsches Casino die Wallet gar nicht anbieten, selbst wenn es wollte.
Was heißt das praktisch? Wer eine schnelle, wallet-artige Einzahlung in einem legalen deutschen Casino sucht, nutzt PayPal, Trustly, Apple Pay, paysafecard oder SEPA — alle an das deutsche Schutzsystem angebunden. Wer dagegen gezielt ein „Jeton-Casino" ansteuert, landet praktisch immer bei einem Offshore-Anbieter ohne deutsches Einzahlungslimit, ohne OASIS-Sperrsystem und ohne durchsetzbare Rechtsansprüche in Deutschland. Auf den folgenden Seiten geht es darum, wie Jeton funktioniert, warum lizenzierte Casinos die Wallet nicht führen, was die Offshore-Alternative wirklich bedeutet — und welche Zahlungswege im deutschen Markt legal, schnell und geschützt sind.
Inhaltsverzeichnis
- Jeton und Online-Casinos — was die Wallet ist und warum sie bei lizenzierten Anbietern fehlt
- Woran man ein legales deutsches Casino erkennt
- Der eigentliche Unterschied: lizenziert vs. Offshore
- Legale Alternativen zu Jeton in GGL-lizenzierten Casinos
- So läuft eine legale Wallet-Einzahlung — Schritt für Schritt
- Auszahlungen, Gebühren und Limits im legalen Markt
- Verantwortungsvolles Spiel und OASIS — warum die Zahlungswahl mehr ist als Bequemlichkeit
- Fazit — Jeton führt in den Offshore-Bereich, die legalen Alternativen bleiben in Deutschland
Jeton und Online-Casinos — was die Wallet ist und warum sie bei lizenzierten Anbietern fehlt
Was ist Jeton und wie funktioniert es?
Jeton ist ein elektronischer Zahlungsdienst, der in zwei Ausprägungen auftritt. Zum einen als Jeton Wallet — ein aufladbares Guthabenkonto, das man mit Karte, Banküberweisung oder anderen Methoden füllt und aus dem man anschließend Zahlungen auslöst. Zum anderen als Jeton Cash — ein Prepaid-Gutschein mit festem Betrag, den man kauft und über einen Code einlöst, ohne Bankdaten an den Händler weiterzugeben. Die Gutschein-Variante funktioniert vom Prinzip her ähnlich wie paysafecard: Man bezahlt mit einem Code, nicht mit einer Karte.
Der Dienst ist international breit aufgestellt. Nach Angaben des Anbieters ist Jeton in über 60 Ländern nutzbar und unterstützt mehr als 50 Währungen, teils auch digitale Guthaben wie Bitcoin oder Ethereum. Das Wallet-Konto wird über Kredit- und Debitkarten oder Banküberweisung aufgeladen; für Zahlungen aus der Wallet heraus fällt je nach Vorgang eine Gebühr an, in der branchenüblichen Größenordnung um zwei Prozent für ausgehende Transfers, während der Empfang von Geld in der Regel kostenlos ist. Betrieben wird die Marke über mehrere Gesellschaften: In Großbritannien firmiert der Dienst über die LA Orange Limited mit einer E-Geld-Erlaubnis der Finanzaufsicht FCA, in der EU über die LA Orange CY Limited mit einer Lizenz der Zentralbank von Zypern. Daneben existiert mit der Jeton Bank Limited eine separate Bankgesellschaft mit Sitz in der Karibik. Das ist kein Nebenaspekt: Die Aufsicht über den Zahlungsdienst liegt bei britischen und zyprischen Finanzbehörden — nicht bei der deutschen Glücksspielaufsicht.
Der Kerngedanke jeder E-Wallet ist die Zwischenschicht. Statt Kartennummer und Kontodaten direkt beim Händler zu hinterlegen, sieht der Empfänger nur eine Transaktion aus der Wallet. Für den Spieler bedeutet das weniger offengelegte Bankdaten pro Händler und — je nach Vorgang — schnelle Ausführung. Wer eine Wallet neu eröffnet, durchläuft allerdings eine eigene Identitätsprüfung beim Zahlungsdienst, bevor höhere Beträge frei bewegt werden können. Diese Prüfung beim Anbieter ersetzt nicht die Verifizierung, die ein Casino ohnehin verlangt — im Zweifel prüft man zweimal, einmal bei der Wallet und einmal beim Casino.
Datenschutz und Kosten einer Wallet nüchtern betrachtet
Der oft beworbene Vorteil einer E-Wallet ist die Diskretion nach außen: Auf dem Kontoauszug erscheint eine Zahlung an den Wallet-Betreiber, nicht an den Endempfänger. Für Jeton im Casino-Kontext relativiert sich dieser Punkt allerdings doppelt. Erstens verlangt jedes seriöse Casino ohnehin eine vollständige Identitätsprüfung, bevor Geld zurückfließt — die vermeintliche Anonymität endet spätestens an der Kasse. Zweitens sammelt der Zahlungsdienst selbst die Daten, die man dem Casino vorenthält; sie wandern nur an eine andere Stelle, nicht ins Nichts.
Dazu kommen die Kosten. Eine Wallet, die zwischen Konto und Casino sitzt, kann an mehreren Punkten Gebühren erheben — beim Aufladen des Guthabens, beim Ausführen einer Zahlung, teils bei der Währungsumrechnung, wenn Ein- und Auszahlung in unterschiedlichen Währungen laufen. Bei den legalen deutschen Methoden fällt dieser Umweg weg: PayPal, Trustly und paysafecard rechnen in Euro ab, ohne Umrechnungsspanne, und die Nutzergebühr trägt das Casino. Wer nüchtern rechnet, zahlt bei der Offshore-Wallet also nicht nur mit dem Schutzverzicht, sondern gelegentlich auch mit kleinen, unauffälligen Gebühren, die sich über viele Transaktionen summieren.
Jeton Cash wird eingestellt — was das für Gutschein-Nutzer bedeutet
Für den Teil des Publikums, der Jeton ausdrücklich wegen der Prepaid-Gutscheine sucht — die Suchanfragen nach „Jeton Code einlösen" und „Jeton Casino Voucher" sprechen für sich —, gibt es eine handfeste Neuigkeit: Jeton Cash wurde Anfang 2026 weltweit eingestellt. Neue Gutscheine sind seit Januar nicht mehr im Verkauf. Wer noch einen Code besitzt, kann das Restguthaben nach den Angaben des Anbieters nur noch bis zum 30. August 2026 einlösen; danach verfallen ungenutzte Gutscheine.
Praktisch heißt das: Die Vorstellung, man kaufe an der Tankstelle einen Jeton-Gutschein und lade damit ein Casino-Konto auf, ist für den deutschen Markt doppelt hinfällig — erstens, weil legale deutsche Casinos Jeton ohnehin nicht führen, und zweitens, weil das Gutschein-Produkt selbst ausläuft. Ein Code besteht aus einer 19-stelligen PIN plus einem vierstelligen Sicherheitscode; einlösen ließ er sich über Seiten, die Jeton akzeptierten, oder über das Wallet-Konto selbst. Wer die Voucher-Logik weiterhin braucht — Bezahlen per Code, ohne Bankkonto —, findet die legale Entsprechung im deutschen Markt bei paysafecard, dazu weiter unten mehr.
Warum kein GGL-lizenziertes Casino Jeton anbietet
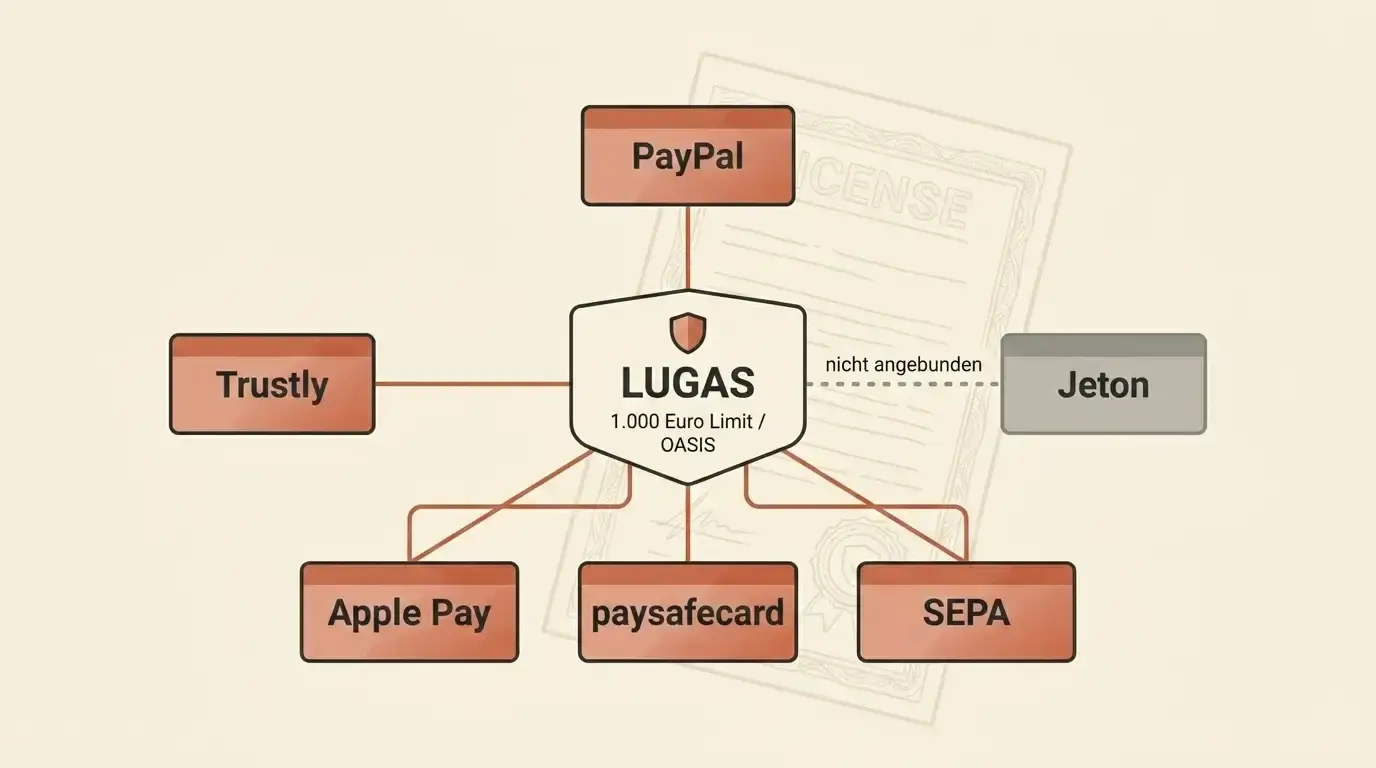
Seit dem Glücksspielstaatsvertrag 2021, in Kraft seit dem 1. Juli 2021, ist der deutsche Online-Glücksspielmarkt reguliert. Die Aufsicht liegt bei der Gemeinsamen Glücksspielbehörde der Länder (GGL) mit Sitz in Halle. Ein Casino mit deutscher Erlaubnis muss eine Reihe von Auflagen erfüllen, und eine davon betrifft direkt die Zahlungsmethoden: Jede Ein- und Auszahlung muss an das zentrale System LUGAS — das Länderübergreifende Glücksspielaufsichtssystem — angebunden sein, das die Aktivität eines Spielers anbieterübergreifend erfasst.
LUGAS besteht im Kern aus zwei Bausteinen. Die Limitdatei summiert die Einzahlungen eines Spielers über alle lizenzierten Anbieter hinweg und setzt das monatliche Einzahlungslimit von 1.000 Euro aus § 6c GlüStV durch. Die Aktivitätsdatei verhindert, dass jemand gleichzeitig bei mehreren lizenzierten Casinos spielt — das sogenannte Parallelspielverbot. Beides funktioniert nur, wenn jeder Zahlungsweg an diese Infrastruktur meldet. Eine Zahlungsmethode, die außen vor bleibt, würde beide Kontrollmechanismen aushebeln.
Genau hier scheitert Jeton. Die Wallet ist nicht in die LUGAS-Infrastruktur integriert und erfüllt die deutschen Auflagen für zugelassene Zahlungswege nicht. Ein GGL-lizenziertes Casino kann eine solche Methode nicht in den Kassenbereich aufnehmen, ohne seine Lizenz zu gefährden. Deshalb findet man in der Zahlungsliste lizenzierter deutscher Anbieter PayPal, Trustly, paysafecard, Sofortüberweisung, SEPA und teils Apple Pay — aber kein Jeton. Dazu kommt eine zweite Ebene: Deutsche Banken und Zahlungsdienstleister sind durch die Regulierung angehalten, Zahlungen an nicht erlaubte Glücksspielangebote zu unterbinden. E-Wallets, die überwiegend im Umfeld nicht-lizenzierter Casinos genutzt werden, geraten dadurch zusätzlich unter Druck. Für Jeton im deutschen Casino-Kontext bedeutet das: Die Wallet ist strukturell auf der Offshore-Seite des Marktes verortet, nicht auf der lizenzierten.
Wo taucht „Casino mit Jeton" dann überhaupt auf?
Praktisch immer bei Offshore-Casinos. Das sind Anbieter mit einer Lizenz aus Malta (MGA), Curaçao, Anjouan oder ähnlichen Jurisdiktionen, die deutschsprachige Seiten betreiben und deutsche Spieler ansprechen, ohne eine deutsche GGL-Erlaubnis zu besitzen. Diese Casinos führen häufig ein breites Wallet-Portfolio — Jeton, ecoPayz beziehungsweise dessen Nachfolger, MiFinity, teils Krypto-Guthaben — gerade weil sie nicht an LUGAS gebunden sind und deshalb Methoden nutzen können, die im lizenzierten deutschen Markt ausgeschlossen sind. Jeton steht dort selten allein; es ist meist Teil einer ganzen Reihe von Wallets, die dieselbe Funktion erfüllen: eine Zahlung, die an der deutschen Aufsicht vorbeiläuft.
Für den Spieler ist das der eigentliche Kern der Entscheidung. Ein Offshore-„Jeton-Casino" wirbt oft mit genau den Dingen, die im deutschen System bewusst begrenzt sind: kein 1.000-Euro-Monatslimit, höhere Einsätze als der eine Euro pro Runde, größere Bonusangebote, schnelle Auszahlungen ohne die deutschen Prüfschritte. Der Preis dafür ist der Wegfall des gesamten Schutzrahmens. Wer diese Angebote nüchtern liest, erkennt das Muster: Die Wallet ist nicht das Produkt, sie ist die Tür. Was dahinter steht, ist ein Markt ohne die Bremsen, die der deutsche Gesetzgeber bewusst eingezogen hat — dazu gleich mehr im Abschnitt zu OASIS und verantwortungsvollem Spiel.
Bemerkenswert ist, dass Jeton auf solchen Seiten selten die einzige Wallet ist. Neben ihr stehen fast immer MiFinity, das Nachfolgeangebot rund um das frühere ecoPayz und regelmäßig eine Handvoll Krypto-Guthaben. Diese Häufung ist kein Zufall, sondern ein diagnostisches Signal: Ein Kassenbereich, der ein ganzes Bündel solcher Wallets führt, sagt mehr über die Lizenzsituation aus als jedes Werbebanner. Die legalen deutschen Methoden — PayPal, Trustly, Apple Pay — tauchen dort typischerweise gar nicht auf, weil ihre Anbieter Verträge mit lizenzierten Casinos schließen und den Offshore-Bereich meiden. Anders gesagt: Nicht die Anwesenheit von Jeton allein verrät ein unreguliertes Angebot, sondern die Kombination aus exotischem Wallet-Sortiment und der auffälligen Abwesenheit der großen, in Deutschland etablierten Zahlungsdienste.
Kann man im Online-Casino mit Jeton bezahlen?
Bei einem GGL-lizenzierten Casino ist Jeton nicht verfügbar, weil die Wallet nicht an das LUGAS-System angebunden ist. Wer eine Seite mit Jeton-Einzahlung findet, hat es fast sicher mit einem Offshore-Anbieter ohne deutsche Erlaubnis zu tun — außerhalb von Einzahlungslimit, OASIS und Rechtsdurchsetzung. Legal sind PayPal, Trustly, Apple Pay oder paysafecard.
Woran man ein legales deutsches Casino erkennt
Bevor es um die einzelnen Zahlungswege geht, lohnt der Schritt zurück: Die Frage „welches Casino nehme ich?" steht logisch vor der Frage „womit zahle ich?". Denn wer beim lizenzierten Anbieter bleibt, hat die Jeton-Frage bereits beantwortet — dort gibt es die Wallet nicht, und das ist gut so. Die Kunst besteht darin, ein legales Casino zuverlässig von einem Offshore-Angebot zu unterscheiden, das sich deutsch gibt.
Die GGL-Whitelist als einziger verlässlicher Nachweis
Der einzige belastbare Nachweis, dass ein Casino in Deutschland erlaubt ist, ist die Aufnahme in die offizielle Whitelist der GGL. Diese Liste führt die Behörde selbst und veröffentlicht sie unter gluecksspiel-behoerde.de. Steht ein Anbieter dort nicht drin, hat er keine deutsche Erlaubnis für virtuelle Automatenspiele oder Online-Poker — unabhängig davon, wie seriös die Seite aussieht oder mit welchen Siegeln sie wirbt. Ein Blick in dieses Register kostet zwei Minuten und ersetzt jedes Werbeversprechen.
Seriöse lizenzierte Anbieter machen es dem Spieler zusätzlich leicht: Sie weisen ihre Erlaubnis samt Behördenbezug im Fußbereich der Seite aus, betreiben in aller Regel eine deutsche Präsenz und binden die Pflichtfunktionen sichtbar ein — das monatliche Limit, die Verweise auf OASIS, den Panikbutton. Wer eine dieser Funktionen vermisst, sollte misstrauisch werden. Ein Casino, das kein Einzahlungslimit erzwingt und keine Anbindung an das Sperrsystem zeigt, ist entweder nicht lizenziert oder ignoriert die Auflagen — in beiden Fällen kein Ort für echtes Geld.
Wie sich ein Offshore-„Jeton-Casino" verrät
Umgekehrt gibt es klare Signale für ein Angebot außerhalb der deutschen Regulierung. Das deutlichste ist die Zahlungsliste selbst: Tauchen dort Jeton, MiFinity, diverse Krypto-Guthaben und ähnliche Wallets auf, ist die Seite mit hoher Wahrscheinlichkeit Offshore. Dazu kommen Werbeversprechen, die im lizenzierten Markt schlicht verboten sind — Boni ohne Einzahlung in großzügiger Form, Freispiele in Serie, Einsätze weit über einem Euro, kein spürbares Monatslimit.
Ein zweites Signal ist die Lizenzangabe im Fußbereich. Verweist sie auf Malta, Curaçao, Anjouan oder eine ähnliche Jurisdiktion statt auf die GGL, spielt man außerhalb der deutschen Aufsicht. Das ist nicht automatisch Betrug — viele dieser Anbieter halten eine echte ausländische Lizenz. Aber es bedeutet, dass die deutschen Schutzmechanismen und die deutsche Rechtsdurchsetzung nicht greifen. Die schöne Zahlungsvielfalt inklusive Jeton ist die Kehrseite genau dieser Freiheit von deutschen Auflagen.
Ein dritter, oft übersehener Prüfstein ist die Konsequenz beim Einzahlungslimit. Ein GGL-Casino kann gar nicht anders, als das anbieterübergreifende Monatslimit durchzusetzen, weil die LUGAS-Anbindung technisch dazwischensteht — versucht man, mehr einzuzahlen als erlaubt, wird die Zahlung schlicht blockiert. Ein Angebot, das beliebig hohe Einzahlungen kommentarlos durchwinkt, kann demnach nicht lizenziert sein, egal was der Fußbereich behauptet. Wer unsicher ist, macht die Gegenprobe: eine Testeinzahlung, die das Limit überschreiten würde. Läuft sie durch, ist die Sache entschieden — und das eingezahlte Geld bereits im ungeschützten Bereich.
Sind seriöse Online-Casinos mit Jeton möglich?
Ein Anbieter kann eine gültige ausländische Lizenz aus Malta oder Curaçao besitzen und in seinem Rahmen seriös arbeiten. Für den deutschen Spieler bleibt aber entscheidend: Ohne GGL-Erlaubnis fehlen Einzahlungslimit, OASIS-Anbindung und durchsetzbare Ansprüche. „Seriös" im deutschen Sinn heißt lizenziert in Deutschland — und dort gibt es kein Jeton.
Der eigentliche Unterschied: lizenziert vs. Offshore
Was das deutsche Schutzsystem leistet
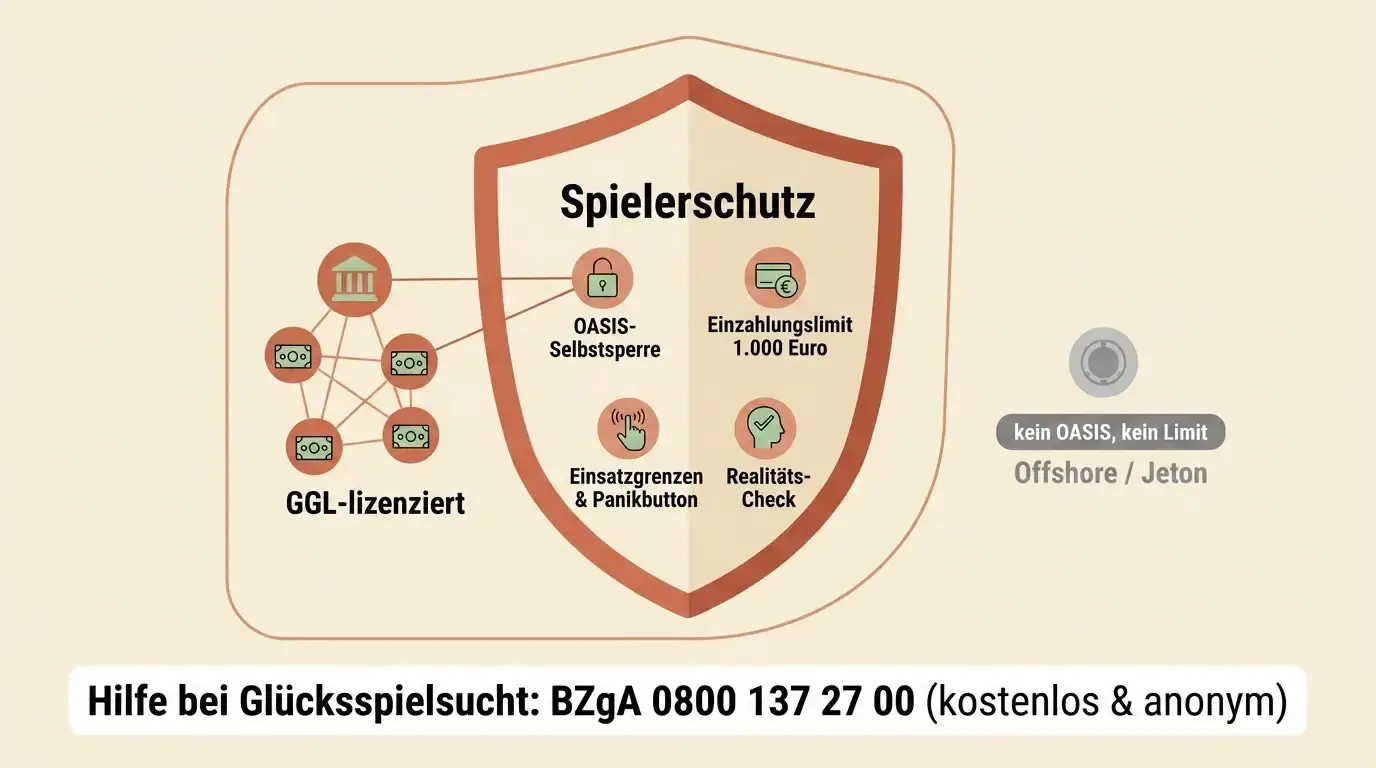
Der Glücksspielstaatsvertrag 2021 hat den deutschen Markt nicht nur legalisiert, sondern mit einem konkreten Schutzrahmen versehen. Die wichtigsten Bausteine, die ein GGL-lizenziertes Casino verpflichtend umsetzt:
- Einzahlungslimit: anbieterübergreifend 1.000 Euro pro Monat, technisch über die LUGAS-Limitdatei durchgesetzt. Wer bei mehreren lizenzierten Casinos spielt, teilt sich dieses eine Limit.
- OASIS-Sperrdatei: ein zentrales Selbst- und Fremdsperrsystem. Wer sich sperren lässt, ist bei allen lizenzierten Anbietern gleichzeitig ausgeschlossen.
- Einsatz- und Taktgrenzen: maximal 1 Euro pro Runde an Automaten, mindestens fünf Sekunden Spieltakt, kein Autoplay, nach 60 Minuten eine fünfminütige Pflichtpause, dazu Panikbutton für die sofortige 24-Stunden-Sperre.
- Kein Bonus ohne Einzahlung / keine Freispiele ohne Einzahlung in der Form, wie Offshore-Anbieter sie bewerben — Werbung und Anreize sind streng reguliert.
- Verifizierung und Geldwäscheprävention vor Auszahlungen, verpflichtend nach KYC- und AML-Vorgaben.
Diese Elemente sind aus Spielersicht teils unbequem — das Limit ist niedrig, die Einsätze sind gedeckelt, der Spieltakt ist gebremst, die Boni sind kleiner. Aber sie sind der Grund, warum das lizenzierte System existiert: Sie begrenzen Verluste und geben Menschen mit riskantem Spielverhalten funktionierende Notbremsen. Der langsame Takt und das Limit sind keine Schikane, sondern der Unterschied zwischen einem kontrollierbaren Zeitvertreib und einem offenen Verlusttrichter.
Was bei einem Offshore-Jeton-Casino wegfällt
Bei einem Offshore-Anbieter entfällt dieser gesamte Rahmen. Kein LUGAS-Limit bedeutet, dass sich Einzahlungen nicht anbieterübergreifend deckeln lassen. Keine OASIS-Anbindung bedeutet, dass eine in Deutschland eingerichtete Selbstsperre den Zugang zu diesem Casino nicht blockiert. Höhere Einsätze und aggressivere Boni bedeuten schnelleren Geldumschlag — in beide Richtungen, und erfahrungsgemäß häufiger nach unten.
Dazu kommt die rechtliche Seite: Bei einem Streit mit einem Offshore-Casino — verweigerte Auszahlung, plötzlich gesperrtes Konto, einbehaltenes Guthaben — ist die deutsche Aufsicht nicht zuständig. Ansprüche müssten theoretisch in der Lizenzjurisdiktion durchgesetzt werden, etwa vor einer Beschwerdestelle in Malta oder Curaçao. In der Praxis ist das für einen einzelnen Spieler kaum realistisch, weil Sprache, Kosten und Distanz jeden Aufwand übersteigen, den ein durchschnittlicher Streitwert rechtfertigt. Die Wallet-Wahl Jeton ist damit selten eine reine Zahlungsentscheidung. Sie ist meist die Eintrittskarte in genau dieses ungeschützte Umfeld.
Hinzu kommt ein Punkt, den viele erst bei der Auszahlung bemerken: Auch ein Offshore-Casino führt irgendwann eine Prüfung nach Geldwäschevorgaben durch — nur eben nach eigenen Regeln, zu einem selbst gewählten Zeitpunkt und ohne die verlässlichen Fristen des lizenzierten Markts. Das eingezahlte Geld ist schnell drin, doch beim Herausholen kann eine plötzliche, ausführliche Dokumentenanforderung kommen, gegen die kein deutscher Rechtsweg hilft. Die vermeintliche Bequemlichkeit der Offshore-Wallet endet damit oft genau dort, wo es zählt: beim Rückweg des eigenen Guthabens.
Der ehrliche Befund lautet deshalb klar: Der Wunsch nach einer bestimmten Wallet rechtfertigt nicht den Verzicht auf den deutschen Schutzrahmen. Wer in Deutschland spielt, fährt mit einem lizenzierten Casino und einer der legalen Zahlungsmethoden besser — auch wenn Jeton dort nicht dabei ist.
Legale Alternativen zu Jeton in GGL-lizenzierten Casinos
Wer die Vorzüge einer Wallet-Zahlung sucht — schnell, ohne Bankdaten bei jedem Händler, mobil bequem — findet im lizenzierten deutschen Markt mehrere Optionen, die alle an LUGAS angebunden und damit legal sind. Die folgenden fünf decken zwischen sich jeden Anwendungsfall ab, für den man sonst zu Jeton greifen würde.
PayPal — die breiteste Wallet-Option
PayPal ist die am weitesten verbreitete wallet-artige Methode in GGL-Casinos und die naheliegendste Entsprechung zu dem, was Jeton-Nutzer suchen. Einzahlungen laufen über die App oder den Browser-Login: Man wählt PayPal im Kassenbereich, bestätigt den Betrag, und die Gutschrift erfolgt sofort. Für den Spieler fallen keine Gebühren an; die Kosten trägt das Casino. PayPal funktioniert auf iOS und Android gleichermaßen und erlaubt bei einem großen Teil der Anbieter auch Auszahlungen zurück auf das PayPal-Konto — ein Vorteil gegenüber reinen Einzahlungsmethoden.
Ein Punkt gehört zur ehrlichen Einordnung: Der PayPal-Käuferschutz greift bei Glücksspiel-Transaktionen in der Praxis nicht. Wer also darauf hofft, über PayPal eine strittige Casino-Zahlung rückabwickeln zu lassen, unterliegt einem Missverständnis. Der eigentliche Wert von PayPal liegt woanders — in der Datensparsamkeit gegenüber dem Casino, in der Geschwindigkeit und darin, dass die Methode nur bei lizenzierten Anbietern überhaupt angeboten wird. Findet man PayPal im Kassenbereich, ist das bereits ein gutes Zeichen für die Seriosität der Seite.
Trustly — Instant-Banking ohne Zusatzkonto
Trustly ist streng genommen keine Wallet, sondern Instant-Banking — eine direkte, mobil optimierte Schnittstelle zur eigenen Bank. Man braucht kein zusätzliches Konto: Im Kassenbereich wählt man Trustly, wählt die eigene Bank aus der Liste, loggt sich über die vertraute Online-Banking-Oberfläche ein und bestätigt per TAN. Die Gutschrift erfolgt in Sekunden, ohne Nutzergebühren. Für alle, die keine separate Wallet anlegen wollen, ist Trustly die datensparsamste schnelle Option — die Bankdaten bleiben bei der Bank, das Casino sieht nur die eingehende Zahlung.
Trustly ist zugleich das technische Rückgrat vieler Pay-N-Play-Modelle, bei denen Registrierung und Einzahlung in einem Schritt zusammenfallen. Ein Detail sollten datenschutzbewusste Nutzer kennen: Beim Login liest Trustly Kontostand und jüngste Umsätze aus, um die Zahlung freizugeben — branchenüblich bei Instant-Banking, aber eben ein Einblick, den man der Bank-Schnittstelle für den Moment gewährt. Wer damit kein Problem hat, bekommt die schnellste und schlankeste der legalen Methoden.
Apple Pay — die mobile Wallet für iPhone-Nutzer
Apple Pay ist bei einem Teil der lizenzierten Anbieter verfügbar, allerdings systembedingt nur auf iOS-Geräten. Für iPhone- und iPad-Nutzer ist es die einzige echte mobile Wallet mit der gewohnten Bestätigung per Face ID oder Fingerabdruck im deutschen Markt. Die Einzahlung dauert Sekunden, Gebühren fallen für den Spieler keine an, und die Kartendaten bleiben hinter dem Apple-Token verborgen — das Casino sieht die echte Kartennummer nie.
Zwei Einschränkungen gehören dazu. Erstens ist Apple Pay meist eine Einzahlungsmethode; Auszahlungen laufen bei vielen Casinos über einen anderen Weg zurück. Zweitens bleibt die Verfügbarkeit auf das Apple-Ökosystem beschränkt — Android-Nutzer haben hier nichts davon und weichen auf PayPal oder Trustly aus. Innerhalb dieser Grenzen ist Apple Pay aber die bequemste mobile Option und kommt der reibungslosen Ein-Klick-Logik, die man von einer guten Wallet erwartet, am nächsten.
paysafecard — die legale Voucher-Alternative zu Jeton Cash
paysafecard ist die direkte legale Entsprechung zur Jeton-Cash-Idee: ein Prepaid-Code mit festem Betrag, den man offline an Tankstellen und Kiosken oder online kauft und ohne Bankkonto einlöst. Gerade weil Jeton Cash ausläuft, rückt paysafecard für alle, die bewusst kein Bankkonto verknüpfen wollen, an die erste Stelle. Man wählt im Kassenbereich paysafecard, gibt den Code ein, und der Betrag wird sofort gutgeschrieben. Datensparsamer geht es kaum — es fließen keine Bankdaten zum Casino, nur ein Code.
Der Haken entspricht exakt dem der früheren Jeton-Voucher: Auszahlungen sind über paysafecard nicht möglich, sie laufen über eine andere Methode. Das ist der Preis der Anonymität nach außen. Für reine Einzahlungen, für ein striktes Bargeld-Budget und für alle, die den Betrag physisch in der Hand haben wollen, bevor sie ihn einsetzen, ist paysafecard trotzdem die naheliegende legale Wahl — und im Gegensatz zu Jeton bei einem großen Teil der GGL-Casinos tatsächlich verfügbar.
SEPA-Überweisung — der klassische Weg
Die SEPA-Überweisung ist der klassische, langsamere Weg ohne Drittanbieter. Man überweist direkt vom Bankkonto an das Casino, ganz ohne zwischengeschaltete Wallet und ohne einen weiteren Anbieter in der Kette. Das ist die datensparsamste Variante gegenüber Dritten, weil außer der eigenen Bank niemand mitliest — dafür ist sie die langsamste: Ein bis drei Werktage sind bei der klassischen Überweisung normal, sowohl bei der Einzahlung als auch bei der Rückzahlung.
Für wen lohnt sich das? Für alle, denen Geschwindigkeit weniger wichtig ist als Übersichtlichkeit, und die keine zusätzliche Wallet oder Instant-Banking-Freigabe wollen. Die Überweisung erscheint sauber auf dem Kontoauszug, das monatliche Limit greift wie bei jeder anderen Methode, und Nutzergebühren fallen keine an. Wer selten und in Ruhe einzahlt, ist mit SEPA gut bedient; wer den schnellen Rundgang sucht, greift eher zu PayPal oder Trustly.
| Methode | Rolle im legalen Markt | Geschwindigkeit Einzahlung | Nutzergebühren | An LUGAS angebunden |
|---|---|---|---|---|
| PayPal | Wallet, breit verfügbar | Sofort | Keine | Ja |
| Trustly | Instant-Banking, mobil optimiert | Sofort | Keine | Ja |
| Apple Pay | Mobile Wallet (nur iOS) | Sofort | Keine | Ja |
| paysafecard | Prepaid-Gutschein (wie Jeton Cash) | Sofort | Keine | Ja |
| SEPA | Klassische Überweisung | 1–3 Werktage | Keine | Ja |
| Jeton | Nur Offshore, nicht lizenziert | — | — | Nein |
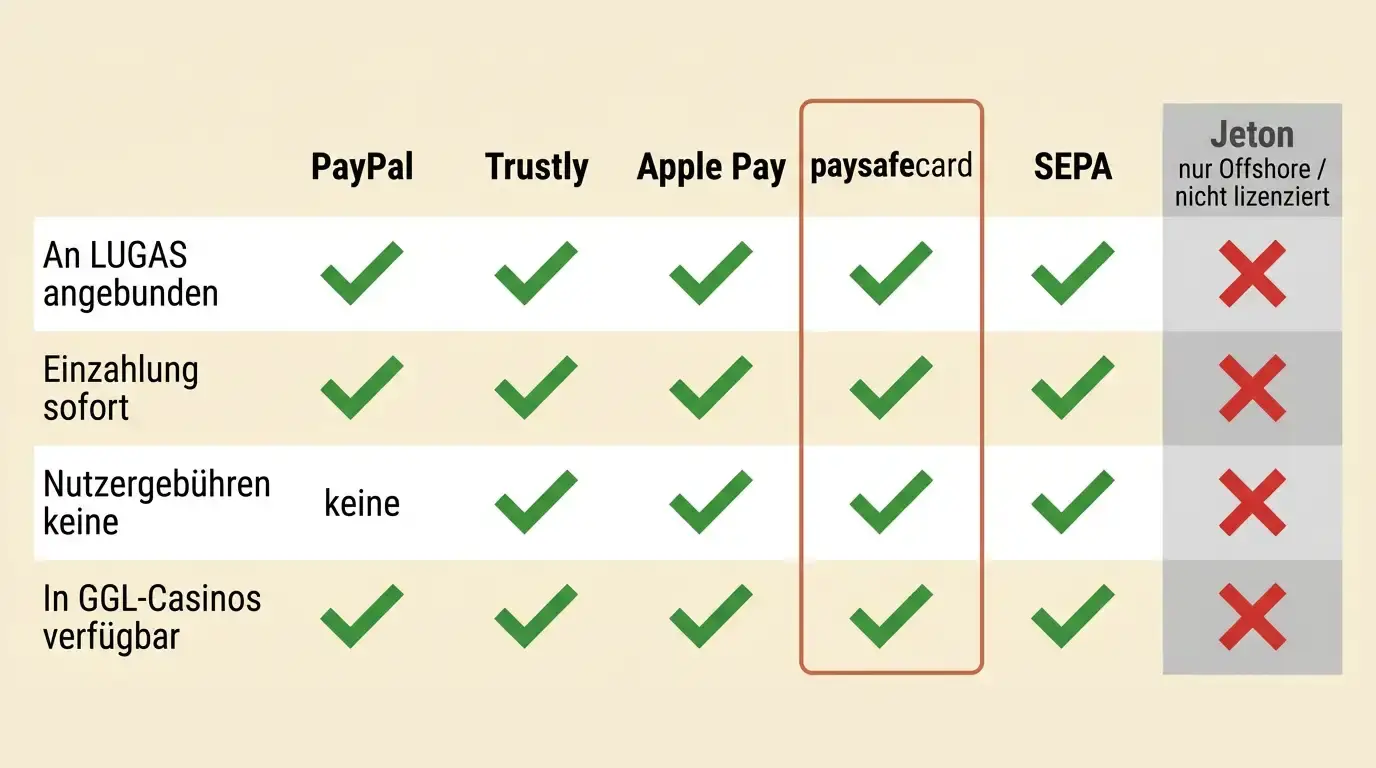
Welche legale Methode entspricht Jeton am ehesten?
Kommt auf den Anwendungsfall an. Wer die Wallet-Logik mag — Guthabenkonto, schnell, plattformübergreifend —, ist mit PayPal am nächsten dran. Wer die Gutschein-Idee von Jeton Cash schätzt, findet in paysafecard die direkte Entsprechung, und zwar die zukunftssichere, weil das Jeton-Produkt ausläuft. Wer ohne zusätzliches Konto direkt vom Bankkonto einzahlen will, nimmt Trustly; iPhone-Nutzer haben mit Apple Pay die bequemste mobile Variante. Alle vier sind LUGAS-kompatibel und bei lizenzierten deutschen Casinos verfügbar — anders als Jeton.
So läuft eine legale Wallet-Einzahlung — Schritt für Schritt
Der Ablauf einer Einzahlung ist bei den legalen Methoden erfreulich unspektakulär und in wenigen Sekunden erledigt — genau darin liegt der Sinn. Wer den Weg einmal kennt, merkt schnell, dass die drei folgenden Varianten sich nur im ersten Schritt unterscheiden; ab dem Moment der Bestätigung fühlen sie sich fast gleich an. Wichtig bleibt vorab nur eines: Die Methode für die spätere Auszahlung sollte man mitdenken, denn nicht jede taugt für den Rückweg.
PayPal-Einzahlung
Voraussetzung ist ein PayPal-Konto mit hinterlegter Zahlungsquelle. Im Kassenbereich des Casinos wählt man PayPal, gibt den Betrag ein — üblich sind Mindestbeträge um zehn Euro, nach oben begrenzt durch das monatliche 1.000-Euro-Limit — und bestätigt. Das Casino leitet zu PayPal weiter oder öffnet die App; nach Login und Freigabe geht es zurück zum Casino, die Gutschrift erfolgt sofort. Nutzergebühren fallen keine an.
Wer zum ersten Mal bei einem bestimmten Casino einzahlt, sollte einplanen, dass vor der ersten Auszahlung ohnehin eine Verifizierung ansteht — die Einzahlung selbst ist davon unberührt und läuft sofort durch. Praktisch heißt das: einzahlen kann man in Sekunden, an das Geld herankommen erst nach der Identitätsprüfung. Das ist kein PayPal-Detail, sondern eine Vorschrift, die für jede Methode im lizenzierten Markt gilt.
Trustly-Einzahlung
Trustly benötigt keinen separaten Account, nur Online-Banking bei einer unterstützten Bank. Im Kassenbereich wählt man Trustly, wählt die eigene Bank aus der Liste, loggt sich über die mobil optimierte Bankoberfläche ein und bestätigt per TAN. Die Gutschrift erfolgt in Sekunden, ohne Nutzergebühren. Der ganze Vorgang fühlt sich an wie eine gewöhnliche Online-Überweisung, nur schneller freigegeben.
Weil kein zusätzliches Konto nötig ist, entfällt der Umweg über eine Wallet-Registrierung samt eigener Verifizierung — ein Grund, warum Trustly für Gelegenheitsspieler oft die schlankeste Wahl ist. Der bereits erwähnte Einblick in Kontostand und Umsätze beim Login gehört zum Modell dazu; wer damit einverstanden ist, bekommt die direkteste Verbindung zwischen Bankkonto und Casino-Guthaben.
paysafecard-Einzahlung (die Voucher-Alternative zu Jeton Cash)
paysafecard funktioniert ohne Bankkonto. Man kauft einen Code mit festem Betrag an Tankstellen, Kiosken oder online, wählt im Kassenbereich paysafecard und gibt den Code ein. Der Betrag wird sofort gutgeschrieben. Wer sein Budget bewusst begrenzen will, kauft schlicht einen kleineren Gutschein — die physische Grenze des Codes wirkt wie ein selbst gesetztes Limit.
Der Nachteil entspricht dem der früheren Jeton-Gutscheine: Auszahlungen sind darüber nicht möglich, sie laufen über eine andere Methode wie SEPA oder PayPal. Für reine Einzahlungen und alle, die bewusst kein Bankkonto verknüpfen wollen, ist es die naheliegende legale Wahl. Gerade seit dem Aus von Jeton Cash ist paysafecard die einzige breit verfügbare Gutschein-Option, die im lizenzierten deutschen Markt tatsächlich ankommt.
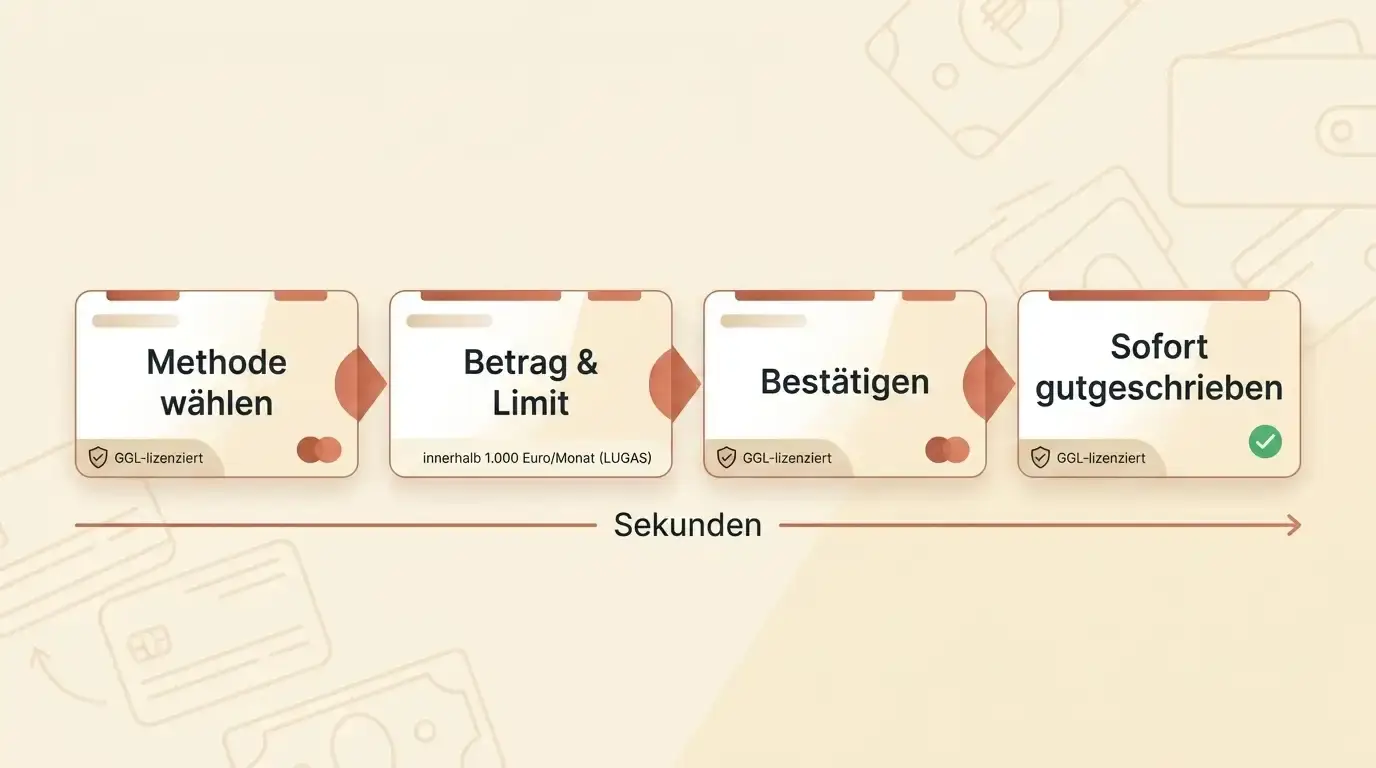
Wie schnell ist eine Einzahlung im lizenzierten Casino?
Sofort. Bei PayPal, Trustly, Apple Pay und paysafecard steht das Guthaben in Sekunden bereit, sobald die Zahlung bestätigt ist — nur SEPA braucht ein bis drei Werktage. Die Verzögerung liegt nie bei der Einzahlung, sondern immer bei der ersten Auszahlung, weil dort die vorgeschriebene Verifizierung dazwischenkommt.
Auszahlungen, Gebühren und Limits im legalen Markt
Einzahlungen sind bei allen genannten Methoden sofort, Auszahlungen dauern länger — das liegt nicht an der Methode, sondern an den vorgeschriebenen Prüfungen. Lizenzierte Casinos müssen vor jeder Auszahlung die Identität verifizieren (KYC) und Geldwäscheprüfungen nach AML-Vorgaben durchführen. Die erste Auszahlung erfordert daher immer eine Verifizierung per VideoIdent oder Dokumenten-Upload; danach laufen weitere Auszahlungen schneller. Typisch sind bei lizenzierten Anbietern rund ein bis zwei Werktage für Wallet- und Instant-Banking-Auszahlungen und mehrere Werktage für SEPA.
Nutzergebühren fallen bei den legalen Methoden in aller Regel keine an — die Kosten trägt das Casino. Nicht jede Methode taugt aber für den Rückweg: paysafecard und meist auch Apple Pay sind reine Einzahlungswege, die Rückzahlung läuft dann über PayPal, Trustly oder SEPA. Wer von vornherein auf schnelle Auszahlungen Wert legt, wählt eine Methode, die beide Richtungen unterstützt, und erledigt die Verifizierung am besten direkt nach der Registrierung, nicht erst beim ersten Auszahlungswunsch.
| Methode | Auszahlung möglich? | Typische Auszahlungsdauer | Erste Auszahlung |
|---|---|---|---|
| PayPal | Ja | 1–2 Werktage | Nach KYC-Verifizierung |
| Trustly | Ja | Stunden bis 1 Werktag | Nach KYC-Verifizierung |
| Apple Pay | Meist nein (nur Einzahlung) | — | — |
| paysafecard | Nein (nur Einzahlung) | — | — |
| SEPA | Ja | 2–5 Werktage | Nach KYC-Verifizierung |
Kleine Beträge — 1, 5 oder 10 Euro einzahlen
Viele suchen gezielt nach dem Einstieg mit Kleinstbeträgen — ein, fünf oder zehn Euro. Im lizenzierten Markt ist das grundsätzlich möglich, hängt aber vom jeweiligen Casino ab: Die Mindesteinzahlung liegt bei vielen Anbietern um fünf bis zehn Euro, einzelne erlauben weniger. Wer mit einem kleinen Betrag testen will, ist mit paysafecard oder Trustly gut bedient, weil beide keine Nutzergebühren erheben und der kleine Einsatz nicht durch Fixkosten aufgefressen wird.
Wichtig ist die Erwartung: Kleine Einzahlungen sind zum Ausprobieren einer Plattform sinnvoll, nicht als Strategie zur Verlustbegrenzung misszuverstehen. Das eigentliche Schutzinstrument ist das anbieterübergreifende Monatslimit, nicht die Höhe der einzelnen Einzahlung. Fünf Euro zehnmal sind am Monatsende dieselben fünfzig Euro wie eine einzige Einzahlung — der Vorteil des kleinen Betrags liegt allein im bewussteren Umgang, nicht in einer eingebauten Bremse.
Kann ich mit 5 Euro über Jeton in einem Casino einzahlen?
Über ein GGL-lizenziertes Casino nicht, denn dort fehlt Jeton komplett. Kleinbeträge um fünf Euro sind aber problemlos über paysafecard oder Trustly möglich, beide ohne Nutzergebühren. Wer ausdrücklich fünf Euro per Jeton einzahlen will, landet zwangsläufig bei einem Offshore-Anbieter außerhalb des deutschen Schutzrahmens.
Bonus und „Jeton-Casino-Bonus" — was im lizenzierten Markt gilt
Rund um „Jeton Casino Bonus" und „Bonus ohne Einzahlung" ranken sich Erwartungen, die vor allem aus dem Offshore-Umfeld stammen. Im lizenzierten deutschen Markt sind Boni streng reguliert: Die großzügigen Willkommenspakete, Freispiel-Serien und „Boni ohne Einzahlung", mit denen Offshore-Casinos werben, gibt es in dieser Form nicht. Wer also ein Jeton-Casino ausdrücklich wegen eines fetten Bonus sucht, sucht der Sache nach ein Angebot außerhalb der deutschen Aufsicht.
Das ist weniger ein Verlust, als es klingt. Ein „Geschenk" ohne Einzahlung ist im Glücksspiel nie ein Geschenk — es kommt mit Umsatzbedingungen, die den ausgezahlten Betrag an ein Vielfaches an Einsätzen knüpfen, oft mit Höchsteinsatz-Klauseln und Auszahlungsdeckeln. Ein Casino ist keine Wohltätigkeitsveranstaltung; jeder Bonus ist Marketing, das sich rechnet, sonst gäbe es ihn nicht. Im lizenzierten Markt sind diese Anreize kleiner, aber die Bedingungen transparenter und die Verluste durch das Monatslimit gedeckelt. Der nüchterne Blick bleibt der beste Bonus: Man spielt mit dem, was man einzahlt, nicht mit einem Versprechen.
Gibt es einen Jeton-Casino-Bonus ohne Einzahlung?
Im lizenzierten deutschen Markt gibt es das nicht in der beworbenen Form: Boni ohne Einzahlung und großzügige Freispiel-Serien sind streng reguliert. Solche Angebote stammen fast immer aus dem Offshore-Umfeld, das auch Jeton führt — verbunden mit Umsatzbedingungen, die den vermeintlichen Gratisbetrag am Ende schnell wieder einkassieren.
Geld zurück nach Zahlung an ein Offshore-Casino?
Eine häufige Frage betrifft die Rückforderung: „Online Casino Jeton Geld zurück". Der Hintergrund ist meist eine Zahlung an ein nicht lizenziertes Casino, die man rückgängig machen möchte. Hier ist Vorsicht vor pauschalen Versprechen geboten. Über eine E-Wallet wie Jeton oder über eine reguläre Kartenzahlung eine Casino-Transaktion einfach zurückzuholen, funktioniert nicht auf Knopfdruck — der Käuferschutz greift bei Glücksspiel in der Regel nicht, und der Zahlungsweg ist bewusst so gebaut, dass er nicht wie ein Einkauf rückabgewickelt wird.
Es gibt zwar eine juristische Debatte darüber, ob Einzahlungen an in Deutschland nicht erlaubte Anbieter zurückgefordert werden können, weil das zugrunde liegende Angebot hierzulande illegal war. Solche Verfahren sind aber langwierig, im Ausgang ungewiss und der Aufwand steht selten im Verhältnis zum Einsatz. Die verlässlichere Konsequenz ist die einfachste: gar nicht erst an ein Offshore-Casino zahlen. Genau das ist der praktische Wert des lizenzierten Markts — dort stellt sich die Rückforderungsfrage seltener, weil Auszahlungen geregelt und die Ansprüche in Deutschland durchsetzbar sind.
Echtgeld und schnelle Auszahlung — was realistisch ist
Rund um „Echtgeld Casino" und „schnelle Auszahlung" kursiert die Erwartung, das Geld müsse Sekunden nach dem Klick auf dem Konto sein. Diese Erwartung stammt aus der Offshore-Werbung, wo mit Blitz-Auszahlungen geworben wird — möglich gemacht dadurch, dass die vorgeschriebenen Prüfungen schlicht entfallen. Im lizenzierten Markt sieht die Realität anders und ehrlicher aus: Die Einzahlung ist sofort, die erste Auszahlung braucht die einmalige Identitätsprüfung, und erst danach laufen weitere Auszahlungen zügig — bei Trustly oft innerhalb weniger Stunden, bei PayPal in ein bis zwei Werktagen.
Wer schnelle Auszahlungen ernsthaft will, hat zwei Stellschrauben in der eigenen Hand. Erstens die Methode: Instant-Banking wie Trustly ist auf dem Rückweg meist flotter als eine klassische Überweisung, paysafecard und Apple Pay taugen dafür oft gar nicht. Zweitens der Zeitpunkt der Verifizierung: Wer die Dokumente direkt nach der Registrierung hochlädt, statt zu warten, bis die erste Auszahlung ansteht, verkürzt die gefühlte Wartezeit erheblich. Die „schnelle Auszahlung" ist im lizenzierten Markt also kein Marketingtrick, sondern das Ergebnis der richtigen Methode plus rechtzeitig erledigter Pflicht — nicht das Ergebnis fehlender Kontrolle.
Echtgeld-App und mobiles Spielen
Ein großer Teil des Spiels läuft heute über das Smartphone, und die Suche nach einer „Echtgeld Casino App" ist entsprechend verbreitet. Im lizenzierten Markt braucht man dafür selten einen App-Store-Download: Die meisten GGL-Anbieter setzen auf eine mobil optimierte Webseite, die im Browser wie eine App funktioniert und sich auf den Startbildschirm legen lässt. Der Grund ist praktisch — die App-Stores von Apple und Google haben strenge Auflagen für Echtgeld-Glücksspiel, weshalb die Browser-Variante der zuverlässigere Weg ist.
Für die Zahlung ändert sich mobil wenig, im Gegenteil: Apple Pay und Trustly sind auf dem Smartphone besonders bequem, weil Bestätigung per Fingerabdruck oder Banking-App ohnehin dort stattfindet. Wer eine angebliche „Jeton-Casino-App" mit Echtgeld-Einzahlung findet, sollte hingegen doppelt hinsehen — sie führt fast sicher zu einem Offshore-Anbieter, mit denselben Einschränkungen wie die Desktop-Variante: kein Limit, kein OASIS, keine deutsche Rechtsdurchsetzung.
Verantwortungsvolles Spiel und OASIS — warum die Zahlungswahl mehr ist als Bequemlichkeit
Der wichtigste Abschnitt kommt zum Schluss, weil er die ganze Frage in den richtigen Rahmen setzt. Glücksspiel kann zur Sucht werden, und die deutschen Schutzmechanismen existieren nicht als Bürokratie, sondern als reale Notbremsen für Menschen, die sie brauchen.
OASIS ist die zentrale bundesweite Sperrdatei. Wer merkt, dass das Spielen aus dem Ruder läuft, kann sich selbst sperren lassen — dauerhaft oder befristet. Die Sperre gilt sofort bei allen in Deutschland lizenzierten Anbietern gleichzeitig, online wie in Spielhallen und Spielbanken. Angehörige können unter bestimmten Voraussetzungen eine Fremdsperre anstoßen. Das System funktioniert aber nur innerhalb des lizenzierten Markts. Ein Offshore-Casino, das Jeton akzeptiert, ist nicht an OASIS angebunden — eine dort eingerichtete Sperre läuft ins Leere. Wer sich bewusst gesperrt hat und dann über eine Offshore-Wallet weiterspielt, umgeht damit den eigenen Schutz. Das ist der ehrlichste Grund, den lizenzierten Markt nicht zu verlassen: Die Zahlungsentscheidung für Jeton kann die Selbstsperre aushebeln, die man sich selbst auferlegt hat.
Weitere Werkzeuge im lizenzierten System: individuell einstellbare Einzahlungs-, Einsatz- und Verlustlimits, Spielpausen (Time-out), der fünfsekündige Mindesttakt und die Pflichtpause nach 60 Minuten, verpflichtende Realitätschecks und der Panikbutton für die sofortige 24-Stunden-Sperre. Diese Funktionen sind bei jedem GGL-Casino vorhanden und greifen automatisch — man muss sie nicht suchen, sie sind Teil der Plattform. Beim Offshore-Anbieter fehlen sie in aller Regel; dort ist der Spieler auf sich allein gestellt.
Wer bei sich oder anderen Warnzeichen bemerkt — Kontrollverlust, Verluste dem Budget hinterherjagen, Verheimlichen des Spielens —, findet in Deutschland kostenlose und anonyme Hilfe:
- BZgA-Beratung zur Glücksspielsucht: kostenlose Hotline 0800 137 27 00 (anonym).
- Hilfe- und Informationsportal: check-dein-spiel.de der Bundeszentrale für gesundheitliche Aufklärung (BZgA).
- OASIS-Selbstsperre: einzurichten über jedes lizenzierte Casino oder die zuständigen Behörden.
Diese Angebote sind unabhängig, kostenlos und richten sich an Betroffene wie an Angehörige. Der Kontakt lohnt sich früh, nicht erst in der Krise.
Greift die OASIS-Sperre auch bei einem Jeton-Casino?
Nein. OASIS wirkt ausschließlich im lizenzierten deutschen Markt und blockiert dort alle Anbieter gleichzeitig. Ein Offshore-Casino, das Jeton akzeptiert, ist nicht angebunden — die Selbstsperre läuft dort ins Leere. Wer über eine Offshore-Wallet weiterspielt, umgeht damit genau den Schutz, den er sich selbst auferlegt hat.
Fazit — Jeton führt in den Offshore-Bereich, die legalen Alternativen bleiben in Deutschland
Wer 2026 ein „Online-Casino mit Jeton" sucht, sucht der Sache nach ein Casino außerhalb der deutschen Regulierung. Kein GGL-lizenzierter Anbieter führt die Wallet, weil sie nicht an das LUGAS-System angebunden ist. Jedes Casino, das Jeton anbietet, arbeitet mit hoher Wahrscheinlichkeit ohne deutsche Erlaubnis — und damit ohne das 1.000-Euro-Einzahlungslimit, ohne OASIS-Sperrsystem und ohne durchsetzbare Rechtsansprüche für deutsche Spieler. Dass ausgerechnet das Gutschein-Produkt Jeton Cash zum August 2026 ausläuft, macht die Suche nach einem „Jeton-Casino" für den deutschen Markt vollends zur Sackgasse.
Jeton ist als E-Wallet technisch in Ordnung. Aber im deutschen Casino-Kontext ist die Wallet ein Signal, kein Komfortmerkmal: Sie markiert die Grenze zwischen dem geschützten lizenzierten Markt und dem ungeschützten Offshore-Bereich. Die gute Nachricht ist, dass es für jeden Grund, aus dem man Jeton nutzen würde, eine legale Entsprechung gibt. Wer die Wallet-Bequemlichkeit will, nimmt PayPal. Wer die Prepaid-Gutschein-Logik von Jeton Cash schätzt, nimmt paysafecard. Wer ohne Zusatzkonto direkt vom Bankkonto zahlen will, nimmt Trustly. iPhone-Nutzer haben mit Apple Pay eine echte mobile Wallet. Alle diese Wege sind sofort, gebührenfrei für den Nutzer und in lizenzierten deutschen Casinos verfügbar.
Die Kernbotschaft bleibt: Die Wahl der Zahlungsmethode ist in Deutschland zugleich eine Wahl über den Schutzrahmen. Jeton führt aus diesem Rahmen heraus. Die legalen Alternativen halten die Bequemlichkeit — und den Schutz.
Erstellt von der Redaktion von „Casinoohnedownloadde.com”.