Pay N Play-Casinos in Deutschland 2026: Zwischen GGL-Regulierung und Offshore-Freiheit
 Verfügbar in DE
Pay N Play verspricht Spielen ohne Registrierung, Einzahlung und Auszahlung in unter einer Minute, keine Formulare. Das Konzept stammt aus Skandinavien und funktioniert dort bis heute reibungslos. Für deutsche Spieler stellt sich 2026 eine andere Frage: Gibt es Pay N Play überhaupt legal in Deutschland, oder führt der Weg nur über Anbieter außerhalb der GGL-Regulierung?
Die Antwort ist eindeutig, auch wenn sie unbequem ist. Echtes Pay N Play — ohne Kontoeröffnung, ohne OASIS-Abgleich — kollidiert frontal mit den Anforderungen der Gemeinsamen Glücksspielbehörde der Länder (GGL). Kein einziger legaler Anbieter in Deutschland darf es anbieten. Wer trotzdem legal spielen will, landet bei GGL-lizenzierten Casinos mit schneller Registrierung und zügiger Auszahlung: der nächstbeste Kompromiss, aber eben mit Konto und Ausweisprüfung. Angebote, die das reine „No Account"-Konzept für deutsche Spieler bewerben, gehören dagegen zu Anbietern ohne deutsche Lizenz — für den deutschen Markt nicht zugelassen und ohne jeden deutschen Rechtsschutz.
Und es kommt eine dritte Ebene hinzu, die viele Ratgeber verschweigen: Trustly selbst, der technische Erfinder von Pay N Play, hat sich 2026 weitgehend aus dem deutschen Markt zurückgezogen. Die Folge ist, dass selbst die Zahlungsschiene, auf der Pay N Play einst lief, für deutsche Spieler brüchig geworden ist. Dieser Ratgeber klärt, warum das Modell mit der GGL-Lizenz nicht zusammengeht, welche legalen Alternativen bleiben und warum nicht lizenzierte Angebote für deutsche Spieler keine echte Option sind. Keine Ranglisten unlizenzierter Anbieter, kein Marketing-Geschwurbel — nur die Fakten.
Inhaltsverzeichnis
- Was ist Pay N Play? So funktioniert das Konzept
- Pay N Play und deutsche Regulierung — Warum echtes Pay N Play mit der GGL-Lizenz kollidiert
- Beste Pay N Play-Alternativen in Deutschland — GGL-lizenzierte Casinos mit schneller Registrierung
- Warum internationale Pay N Play-Angebote keine echte Option sind
- Einzahlung und Auszahlung bei GGL-Casinos mit Instant-Banking
- Bonusangebote und Mindesteinzahlungen
- Häufige Missverständnisse: Pay N Play Code, Card und Überweisung
- Verantwortungsvolles Spielen und Sicherheit
- Fazit: Pay N Play und der legale deutsche Markt
Was ist Pay N Play? So funktioniert das Konzept
Pay N Play ist kein Zahlungsmittel, sondern ein Registrierungsmodell. Entwickelt vom schwedischen Fintech-Unternehmen Trustly, eliminiert es die klassische Casino-Kontoeröffnung. Statt Name, E-Mail, Passwort und separater Verifizierung läuft alles über die Online-Banking-Verbindung: Einzahlung autorisieren, das Bankkonto wird zur Spieler-Identität, fertig. Die Idee ist bestechend einfach — die Bank kennt den Kunden bereits, hat ihn beim Kontostart identifiziert und das Alter geprüft. Pay N Play borgt sich diese Identität aus und spart dem Spieler den kompletten Anmeldeprozess.
Wichtig ist die Abgrenzung: Pay N Play ist der Marken- und Produktname eines Onboarding-Verfahrens, nicht eine Casino-Kategorie an sich. Wenn in Foren und Vergleichslisten von „Pay N Play Casinos" die Rede ist, sind Häuser gemeint, die dieses Trustly-Verfahren als Eintrittstür nutzen. Der Kern bleibt immer derselbe: keine Registrierungsmaske, die erste Einzahlung ist gleichzeitig die Anmeldung.
Historisch löste dieses Modell ein reales Problem des skandinavischen Marktes. Dort war die klassische Casino-Anmeldung mit Ausweisprüfung und Wartezeit ein spürbarer Bruch im Spielfluss, und Trustly bot die elegante Abkürzung. In Ländern mit einem verbreiteten staatlichen Identitätssystem funktioniert das bis heute nahtlos, weil die Identität bereits digital vorliegt und nur abgerufen werden muss. Deutschland hat diesen Unterbau nie in vergleichbarer Form aufgebaut — und genau an dieser Lücke setzt später die gesamte Regulierungsfrage an.
Der Reiz des Modells liegt also weniger in einer besonderen Zahlungstechnik als in der weggelassenen Bürokratie. Technisch ist eine Trustly-Zahlung eine gewöhnliche Konto-zu-Konto-Überweisung, wie sie auch die Sofortüberweisung von Klarna anstößt. Der Unterschied ist allein, dass Pay N Play die aus der Bank gezogenen Stammdaten zugleich als Anmeldung verwendet, statt den Spieler ein Formular ausfüllen zu lassen. Genau dieser eine weggelassene Schritt ist es, der in Deutschland zum Problem wird, weil er den vom Gesetzgeber verlangten Prüfvorgang vor der ersten Einzahlung überspringt.
Die Rolle von Trustly als Technologie-Partner
Trustly wurde 2008 in Stockholm gegründet und führte das Pay N Play-Modell im iGaming ab etwa 2014 ein. Die technische Basis ist Open Banking nach der europäischen Zahlungsdiensterichtlinie PSD2: Banken müssen regulierten Drittanbietern — mit ausdrücklicher Zustimmung des Kontoinhabers — erlauben, Zahlungen anzustoßen und die für die Bestätigung nötigen Kontoinformationen auszulesen. Trustly greift also lesend auf die Bankdaten zu, verifiziert Identität und Verfügbarkeit in Echtzeit und leitet die Zahlung als Konto-zu-Konto-Überweisung weiter. Das Casino erhält am Ende eine Trustly-ID und die aus der Bank gezogenen Stammdaten statt eines selbst ausgefüllten Formulars.
Reguliert wird Trustly von der schwedischen Finanzaufsicht Finansinspektionen; die Zahlungen laufen nach dem schwedischen Zahlungsdienstegesetz und PSD2 ab, was grenzüberschreitende Dienste im gesamten EU/EWR-Raum erlaubt. Seit 2024 ergänzt Trustly das Angebot um eine biometrische Authentifizierung per Gesichtserkennung oder Fingerabdruck, die den klassischen Bank-Redirect verkürzt. In Skandinavien, wo Trustly mit dem staatlich getragenen BankID zusammenarbeitet, dauert der Weg vom ersten Klick bis zum ersten Spin rund 15 Sekunden — Stammdaten und Spielhistorie werden beim nächsten Login automatisch wieder zugeordnet.
Nicht verschwiegen werden sollte die Compliance-Vergangenheit: Trustly kassierte 2022 eine Geldwäsche-Strafe von 130 Millionen Schwedischen Kronen wegen unzureichender Kontrollen. Seither hat der Anbieter seine Prüfprozesse verschärft. An der Grundfunktion ändert das nichts: Konto gleich Identität, ohne Zwischen-Wallet, ohne dass Kartennummern das Casino je erreichen. Transaktionsgebühren erhebt Trustly vom Spieler in der Regel nicht; einzelne Banken können eigene Kosten ansetzen.
Der Weg von der Einzahlung zum Spielstart in 60 Sekunden
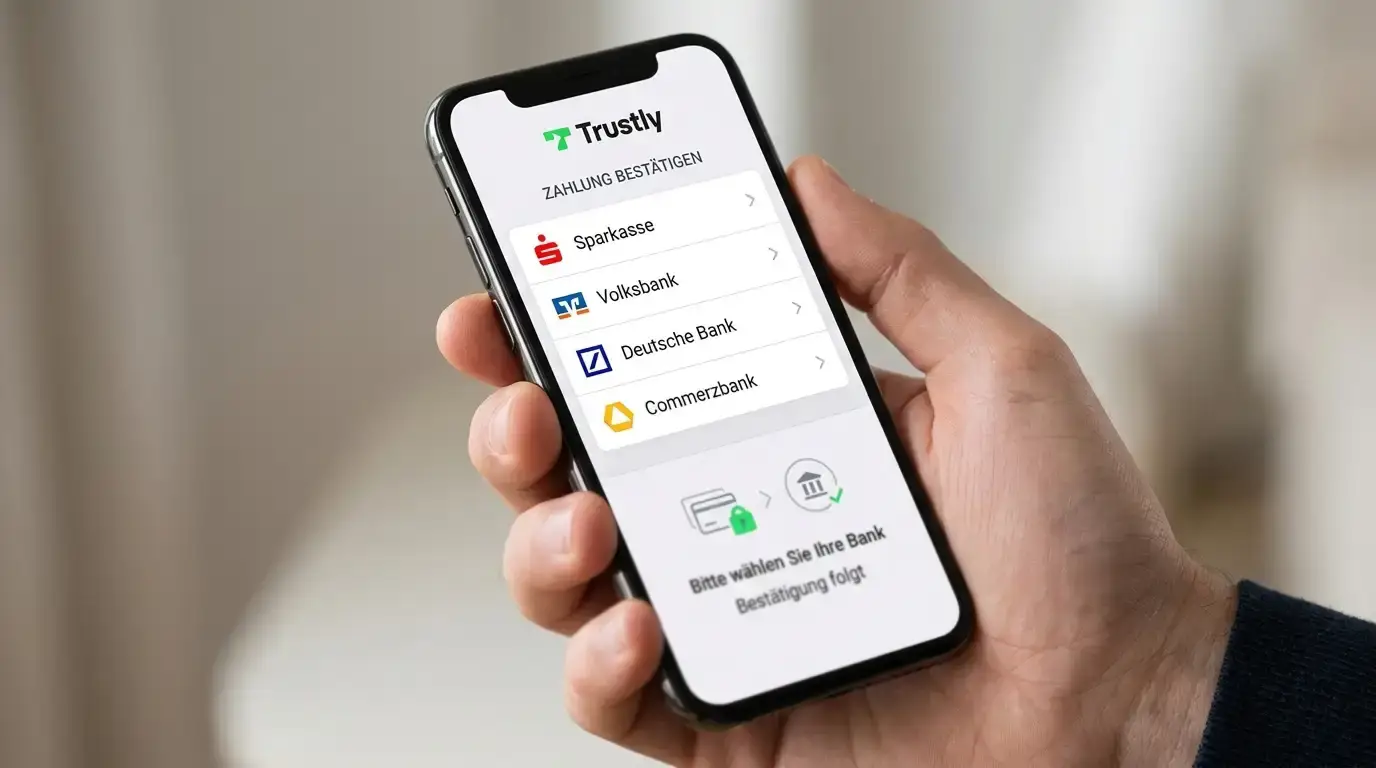
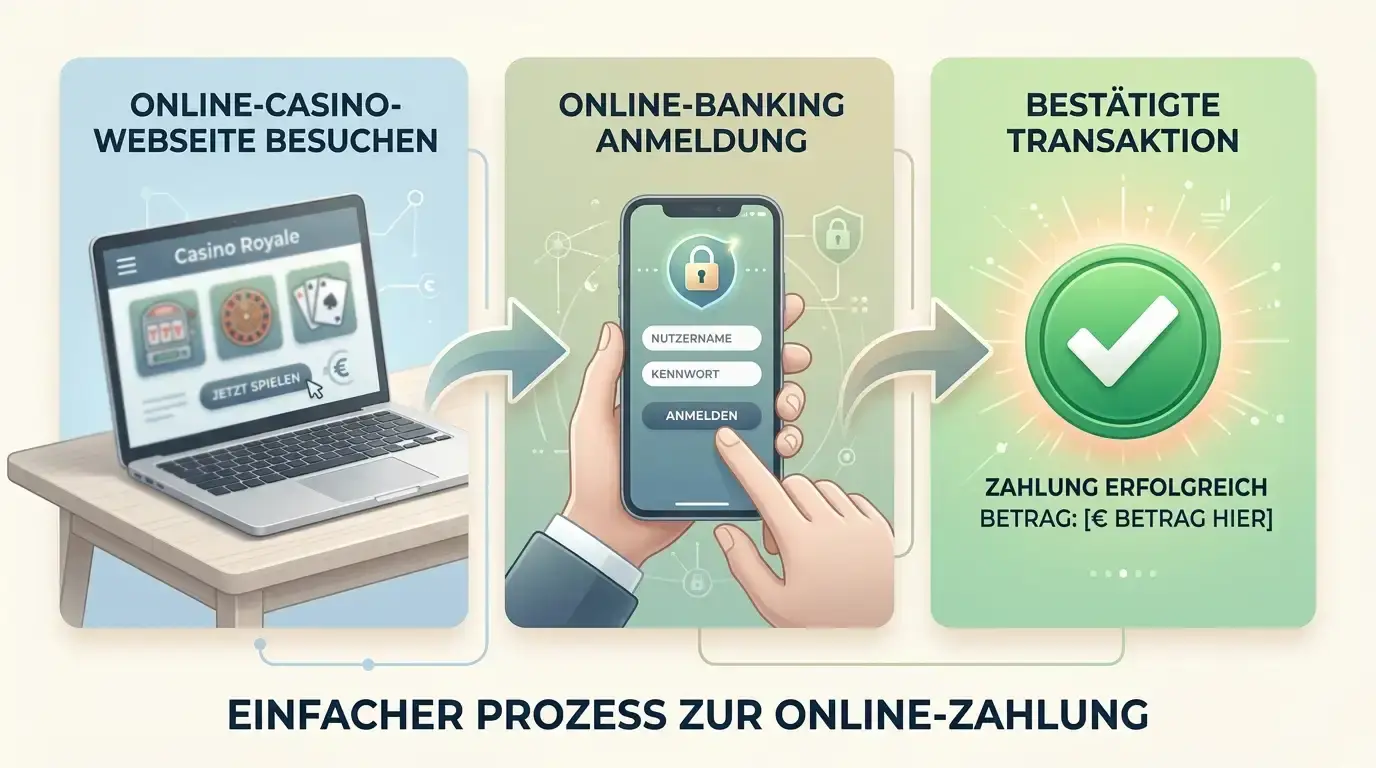
In seiner reinen Form läuft Pay N Play in drei Handgriffen ab, ganz ohne Zwischenschritte. Zuerst öffnet der Spieler die Casino-Website und wählt direkt einen Einzahlungsbetrag — kein Registrierungsformular, sondern sofort der Weg zur Kasse, etwa mit 20 Euro. Danach erscheint nach Auswahl von Trustly eine Liste von Banken, von der Sparkasse über die Volksbank bis zu Direktbanken; ein Klick auf das eigene Institut leitet zum vertrauten Online-Banking weiter. Zum Schluss autorisiert der Spieler die Zahlung mit den gewohnten Zugangsdaten, Trustly zieht dabei Name, IBAN und Alter aus den Kontodaten, und nach der Rückleitung steht das Guthaben bereit.
Die durchschnittliche Zeit vom ersten Klick bis zum ersten Spin liegt in diesem Modell bei unter 60 Sekunden. Keine E-Mail-Bestätigung, keine Verifizierungsmails, keine Wartezeit. Genau dieser Zeitgewinn ist das Verkaufsargument des Modells — und zugleich der Punkt, an dem die deutsche Regulierung einhakt, denn was hier als Komfort gefeiert wird, ist aus Behördensicht ein übersprungener Prüfschritt.
Was ist der Unterschied zwischen Pay N Play und normalen Online-Casinos?
Normale Casinos verlangen zuerst eine Registrierung mit Name, Adresse, Geburtsdatum und E-Mail, dann die Einzahlung und schließlich bei der ersten Auszahlung eine Verifizierung per Ausweis-Upload. Pay N Play kollabiert diese Schritte in einen einzigen: Die Trustly-Verbindung identifiziert den Spieler direkt bei der Einzahlung, Auszahlungen laufen automatisch aufs verknüpfte Konto zurück, kein manueller Upload nötig.
Brauche ich ein Trustly-Konto für Pay N Play?
Nein. Trustly ist eine Zahlungsschnittstelle, kein Guthaben-Wallet wie PayPal oder Skrill. Es gibt kein separates Konto, in das man Geld lädt. Trustly verbindet Casino und Bank direkt, das eigene Girokonto bleibt die einzige Geldquelle. Voraussetzung ist allein ein freigeschaltetes Online-Banking bei der Hausbank.
Pay N Play und deutsche Regulierung — Warum echtes Pay N Play mit der GGL-Lizenz kollidiert
Deutschland reguliert Online-Glücksspiel seit dem 1. Juli 2021 über den Glücksspielstaatsvertrag (GlüStV 2021). Die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale) vergibt bundesweite Erlaubnisse und führt eine öffentliche Whitelist aller zugelassenen Anbieter. Keiner der dort gelisteten Betreiber bietet echtes Pay N Play ohne Kontoeröffnung — und das ist kein Zufall, sondern eine direkte Folge des Regelwerks. Anonymes Spiel ist im GlüStV grundsätzlich untersagt.
GGL-Anforderungen: OASIS, LUGAS und Identitätsprüfung
Der GlüStV 2021 verlangt von lizenzierten Anbietern mehrere Dinge, die sich mit einem „kontolosen" Modell schlicht nicht vereinbaren lassen. Erstens die OASIS-Selbstsperre, ein bundesweites Sperrsystem: Vor der ersten Einzahlung muss das Casino prüfen, ob der Spieler gesperrt ist, und dieser Abgleich arbeitet mit personenbezogenen Daten wie Name, Geburtsdatum und Adresse. Ohne dauerhaftes Konto gibt es keinen belastbaren Abgleich. Zweitens das LUGAS-Einzahlungslimit von 1.000 Euro monatlich, das anbieterübergreifend über alle lizenzierten Anbieter hinweg gilt: Das zentrale System erfasst die Einzahlungen pro Person in Echtzeit und blockiert plattformübergreifend, sobald die Grenze erreicht ist — ohne feste Spieler-Zuordnung lässt sich dieses Limit nicht durchsetzen.
Drittens die Identitätsprüfung vor der ersten Einzahlung: Altersverifikation und Identitätsfeststellung sind Pflicht, bevor Echtgeld fließt. Trustly liefert zwar Name und Alter aus den Bankdaten, doch die Behörde verlangt eine dauerhafte Zuordnung zu einem Account, an den OASIS- und LUGAS-Status gebunden bleiben. Viertens die Einsatz- und Pausenvorgaben: ein Euro Höchsteinsatz pro Runde und eine Pause von rund fünf Sekunden zwischen den Spins. Diese Grenzen werden account-gebunden erzwungen und setzen ebenfalls eine persistente Spielerkennung voraus. Hinzu kommt: GGL-lizenzierte Casinos bieten grundsätzlich kein Live-Casino und keine Tischspiele in Echtzeit an, sondern virtuelle Automaten und Online-Poker unter Auflagen.
Pay N Play in Reinform kennt kein dauerhaftes Konto. Jede Trustly-Session erzeugt eine flüchtige Verknüpfung; beim nächsten Besuch entsteht eine neue. Das widerspricht der Logik des GlüStV, die auf Account-Persistenz und zentrale Spielerdatenbanken baut. In Schweden wird genau diese Persistenz über BankID hergestellt — ein staatlich getragenes Identitätssystem, das Deutschland in dieser Form nicht besitzt.
Warum „No Account" mit deutschen Vorschriften unvereinbar ist
OASIS und LUGAS erfordern eine dauerhafte Spieler-Identität über alle lizenzierten Casinos hinweg. Ohne Konto lässt sich keine Sperre prüfen, kein monatliches Einzahlungslimit tracken, keine Spielhistorie für den Jugend- und Spielerschutz nachhalten. Trustly liefert bei jeder Zahlung zwar einen Identifikator, doch dieser ist session-basiert, nicht account-basiert. Für die Behörde ist das ein entscheidender Unterschied: Sie will nicht nur wissen, wer gerade zahlt, sondern wer über Wochen und Monate hinweg wie viel und wo spielt.
Theoretisch könnte die GGL Trustly-IDs als pseudonyme Spielerkennungen akzeptieren und an OASIS und LUGAS anbinden. Das würde jedoch eine technische Integration zwischen Trustly, der Behörden-Infrastruktur und sämtlichen lizenzierten Casinos verlangen, die schlicht nicht existiert und aktuell auch nicht geplant ist. Stand 2026 bleibt echtes Pay N Play damit außerhalb des GGL-Rahmens — nicht aus Trägheit, sondern weil das „No Account"-Prinzip dem Kern der deutschen Schutzarchitektur widerspricht.
Hintergrund dieser strengen Vorgaben ist der Spieler- und Jugendschutz. Der Gesetzgeber will verhindern, dass gesperrte oder minderjährige Personen unbemerkt spielen und dass ein Spieler durch schnellen Anbieterwechsel das monatliche Einzahlungslimit aushebelt. Beides setzt eine dauerhafte, überprüfbare Identität voraus, die über die einzelne Zahlung hinaus Bestand hat. Ein flüchtiger Session-Identifikator, wie ihn das reine Pay N Play erzeugt, kann diese Aufgabe nicht erfüllen — selbst wenn er bei jeder einzelnen Zahlung korrekt Name und Alter liefert. Der Unterschied zwischen „wer zahlt gerade" und „wer spielt über Wochen hinweg wo und wie viel" ist genau der Punkt, an dem das Modell und die deutsche Regulierung auseinanderlaufen.
Für den Spieler bedeutet das etwas mehr Formalität bei der Ersteinrichtung, dafür aber die Gewissheit, in einem geprüften und rechtlich abgesicherten Umfeld zu spielen. Dieser Tausch — ein wenig Komfort gegen echten Schutz — ist der Kern der deutschen Regulierung und erklärt, warum das schlanke, aber vollständige Onboarding eines GGL-Anbieters für deutsche Spieler die sinnvollere Wahl ist als das kontolose Versprechen eines nicht zugelassenen Angebots.
Trustly und der deutsche Markt: Rückzug statt Roll-out
Hier liegt der Punkt, den kaum ein Vergleichsportal offen ausspricht: Selbst wenn man das reine Pay N Play beiseitelässt und nur Trustly als schnelle Zahlungsmethode betrachten will, ist die Lage 2026 ausgedünnt. Trustly hat seine Zusammenarbeit mit Casinos, die keine deutsche Erlaubnis besitzen, deutlich eingeschränkt und das vollwertige Pay-N-Play-Produkt im Wesentlichen auf den skandinavischen Markt zurückgezogen, wo es mit BankID reibungslos läuft. Für deutsche Spieler ist die klassische „Anmeldung direkt über Trustly" damit praktisch geschlossen.
Bei lizenzierten deutschen Häusern ist die Trustly-Verfügbarkeit zur beweglichen Größe geworden, die man vor der Einzahlung an der Kasse des jeweiligen Casinos prüfen sollte, statt sie als gesetzt vorauszusetzen. Wo Trustly fehlt, treten die zugelassenen Alternativen an seine Stelle: Sofortüberweisung (Klarna), PayPal, die klassische SEPA-Banküberweisung. Wer heute „Pay N Play" in die Suche tippt, sucht ein Produkt, das in Deutschland zwei Baustellen hat: rechtlich blockiert und zahlungstechnisch verengt.
Ist Pay N Play in Deutschland legal?
Angebote, die echtes Pay N Play für deutsche Spieler bewerben, stammen von Anbietern ohne GGL-Lizenz. Sie sind für den deutschen Markt nicht zugelassen und unterliegen keiner GGL-Aufsicht: kein OASIS-Schutz, kein LUGAS-Limit, keine einklagbaren Gewinnansprüche und kein Zugang zu einer deutschen Aufsichtsbehörde. GGL-lizenzierte Casinos mit schneller Registrierung sind dagegen legal — sie kombinieren zügige Anmeldung und flotte Auszahlung mit voller Compliance, verzichten aber zwingend auf das „No Account"-Merkmal.
Beste Pay N Play-Alternativen in Deutschland — GGL-lizenzierte Casinos mit schneller Registrierung
Der einzige legale Weg, dem Pay-N-Play-Gefühl nahezukommen, führt über GGL-lizenzierte Anbieter mit schlanker Registrierung und schneller Auszahlung. Sie erfüllen OASIS, LUGAS und Identitätsprüfung, halten die Anmeldung aber knapp und zielen bei Auszahlungen auf Stunden statt Tage. Das ist kein echtes Pay N Play — das Konto bleibt Pflicht —, aber es ist der einzige Weg, Tempo und deutschen Rechtsschutz gleichzeitig zu bekommen. Welche Instant-Zahlungsmethode im Einzelfall an der Kasse liegt (Trustly, Klarna, PayPal oder klassische Überweisung), schwankt je nach Anbieter und Zeitpunkt und sollte vor der Einzahlung geprüft werden.
Vergleichstabelle: GGL-lizenzierte Casinos mit schneller Registrierung
| Casino | GGL-Status | Betreiber | Auszahlungsziel | Min-Einzahlung | Besonderheit |
|---|---|---|---|---|---|
| bwin | GGL-Whitelist | ElectraWorks (Entain) | < 24h | 10 € | Sportwetten + Slots auf einer Plattform |
| Merkur Slots | GGL-Whitelist | Gauselmann-Gruppe | < 24h | 10 € | Eigene Spieleproduktion |
| Löwen Play | GGL-Whitelist | Löwen Entertainment | < 24h | 10 € | Responsible-Gambling-Fokus |
| Bet-at-home | GGL-Whitelist | bet-at-home.com | < 24h | 10 € | Sportwetten-first, gegründet 1999 |
| Jokerstar | GGL-Whitelist | Jokerstar GmbH | < 24h | 10 € | Reiner deutscher Automatenfokus |
| JackpotPiraten | GGL-Whitelist | Merkur-Gruppe | < 24h | 10 € | Lokalisierte Bedienung |
Alle sechs Anbieter sind auf der offiziellen GGL-Whitelist verifizierbar. Alle unterliegen dem 1-Euro-Höchsteinsatz, der Zwangspause zwischen den Runden und der OASIS/LUGAS-Pflicht. Die Auszahlungsziele beziehen sich auf die casino-interne Freigabe; die eigentliche Gutschrift auf dem Bankkonto hängt zusätzlich am Bankarbeitstag.
bwin: Etablierte Marke mit breitem Angebot
bwin gehört zur Entain-Gruppe, einem der größten börsennotierten Glücksspielkonzerne Europas, und ist auf der GGL-Whitelist geführt. Historisch liegt der Schwerpunkt auf Sportwetten; das Casino-Angebot wurde in der lizenzierten deutschen Version sukzessive ausgebaut. Der Markenname ist im deutschsprachigen Raum seit über zwei Jahrzehnten präsent, was bwin einen Vertrauensvorsprung verschafft, den kleinere Anbieter erst mühsam aufbauen müssen.
In der deutschen Version stehen virtuelle Automaten bereit, jedoch kein Live-Casino, da der GlüStV dieses Segment ausschließt. Die Registrierung dauert inklusive Ausweisprüfung etwa drei bis fünf Minuten, danach läuft der Betrieb flüssig. Für Spieler, die Sportwetten und Automatenspiele unter einem Dach wollen, ist bwin die naheliegende Wahl — der Kompromiss ist die eher konservative Bonusgestaltung, die aus der Compliance-Pflicht folgt und keine aggressiven Lockangebote zulässt.
Merkur Slots: Deutsche Spieleproduktion trifft Auszahlungstempo
Merkur Slots ist der Online-Arm der Gauselmann-Gruppe, eines deutschen Familienunternehmens mit langer Tradition in der Produktion von Spielautomaten, und auf der GGL-Whitelist geführt. Der entscheidende Unterschied zu vielen Konkurrenten: Merkur kontrolliert die gesamte Wertschöpfungskette vom Spieldesign bis zur Plattform, statt Titel bei Fremdstudios einzukaufen. Der Katalog setzt einen klaren Schwerpunkt auf Merkur-Eigenproduktionen.
Auszahlungen laufen innerhalb von 24 Stunden an. Wer die Merkur-Klassiker aus der Spielhalle kennt und sie online mit deutschem Rechtsschutz spielen will, findet hier eine passende legale Option — ein Alleinstellungsmerkmal, das kein reines Vertriebs-Casino nachbilden kann. Der Preis dieser Fokussierung ist eine geringere Vielfalt an Fremdanbietern; wer die große Studio-Auswahl sucht, wird anderswo breiter bedient.
Löwen Play, Bet-at-home, Jokerstar und JackpotPiraten
Die übrigen vier Anbieter der Tabelle stehen ebenfalls auf der GGL-Whitelist und unterliegen denselben Vorgaben. Löwen Play gehört zu einem deutschen Betreiber mit stationärer Vergangenheit und legt einen ausgeprägten Responsible-Gambling-Fokus an den Tag: Session-Timer, Einzahlungslimits und Selbstsperr-Tools sind prominent platziert statt in den AGB versteckt. Bet-at-home ist einer der ältesten Online-Wettanbieter Europas, gegründet 1999, mit Schwerpunkt auf Sportwetten und einem GGL-konformen Automatenangebot ohne Live-Casino.
Jokerstar ist ein deutscher Anbieter mit klarem Automatenfokus, dessen Angebot der Standard-GGL-Konformität entspricht: virtuelle Automaten, kein Live-Casino, OASIS- und LUGAS-Integration. JackpotPiraten gehört zur Merkur-Gruppe und punktet mit lokalisierter, übersichtlicher Bedienung. Allen vier gemein ist, dass sie das anbieterübergreifende LUGAS-Einzahlungslimit von 1.000 Euro pro Monat, die OASIS-Selbstsperre und die zugelassenen Zahlungsmethoden — SEPA, Sofortüberweisung, teils PayPal und Trustly — konsequent umsetzen. Für deutsche Spieler ist das der entscheidende Vorteil gegenüber jedem nicht lizenzierten Angebot.
Wer bislang das kontolose Pay N Play bevorzugt hat, wird die Umstellung auf einen GGL-Anbieter mit schneller Registrierung in der Regel als überschaubaren Aufwand empfinden. Die einmalige Anmeldung mit Ausweisprüfung dauert wenige Minuten und muss nur ein einziges Mal absolviert werden; danach läuft jede weitere Einzahlung und Auszahlung ohne erneute Formalitäten. Der Zeitgewinn des „No Account"-Modells beschränkt sich damit im Wesentlichen auf den allerersten Besuch — ein einmaliger Vorsprung von wenigen Minuten, der den dauerhaften Verlust von OASIS-Schutz, LUGAS-Limit und Rechtsweg in keinem Verhältnis aufwiegt.
Ein weiterer praktischer Vorteil des lizenzierten Wegs ist die Verlässlichkeit der Auszahlung. Weil Einzahlung und Auszahlung über dasselbe verifizierte Bankkonto laufen und die Identitätsprüfung einmalig abgeschlossen ist, weiß der Spieler bei einem GGL-Anbieter genau, worauf er sich einlässt. Die Bedingungen sind transparent auszuweisen, der Kundendienst ist deutschsprachig erreichbar, und im Streitfall steht der Weg über die deutsche Aufsicht offen. Diese Kombination aus Tempo und Absicherung ist genau das, was das reine Pay-N-Play-Versprechen für deutsche Spieler nicht liefern kann.
Warum internationale Pay N Play-Angebote keine echte Option sind
Wer im Internet auf Casinos stößt, die echtes Pay N Play für deutsche Spieler bewerben, hat es praktisch immer mit Anbietern ohne GGL-Lizenz zu tun. Sie operieren unter Curacao- oder Malta-Lizenzen, verzichten auf die Kontoeröffnung und werben mit sofortiger Abwicklung. Aus Sicht des deutschen Rechts ist die Teilnahme an solchen Angeboten mit erheblichen Nachteilen verbunden, weshalb dieser Ratgeber solche Anbieter bewusst weder benennt noch empfiehlt noch beschreibt, wie man sie erreicht.
Der Preis ist eindeutig und betrifft den Spielerschutz unmittelbar: kein OASIS-Schutz, keine LUGAS-Limits, keine Rechtssicherheit nach deutschem Recht. Wer sich bei einem GGL-Casino selbst gesperrt hat, ist bei einem nicht lizenzierten Anbieter nicht automatisch geschützt, und das anbieterübergreifende Monatslimit von 1.000 Euro existiert dort nicht. Gewinne sind rechtlich nicht einklagbar; bei einem Streit über eine verweigerte Auszahlung gibt es keine deutsche Behörde als Schiedsstelle, und ausländische Beschwerdewege sind für Verbraucher in Deutschland kaum durchsetzbar.
Auch praktische Risiken kommen hinzu, die im Alltag oft unterschätzt werden. Auszahlungen sind bei nicht lizenzierten Anbietern häufig an intransparente Bedingungen geknüpft: nachträglich verlangte Dokumente, plötzlich auftauchende Umsatzanforderungen oder Maximallimits, die eine vollständige Auszahlung des Guthabens über Monate strecken. Gerade das Pay-N-Play-Versprechen der „Sofortauszahlung in Minuten" steht dabei im Widerspruch zur Realität: Sobald ein unregulierter Betreiber die Freigabe verzögert, nützt die schnellste Zahlungsschiene nichts, und eine deutsche Aufsicht, die eingreifen könnte, existiert nicht.
Ein weiterer Punkt betrifft die steuerliche und rechtliche Grauzone. Der Glücksspielstaatsvertrag richtet sein Verbot des unlizenzierten Angebots primär gegen die Betreiber, doch die Unsicherheiten rund um die Teilnahme verbleiben vollständig beim Spieler. Wer diese Grauzone vermeiden möchte, findet im legalen GGL-Markt eine klare Alternative — mit demselben Zahlungstempo über Trustly oder die Sofortüberweisung, aber ohne die rechtlichen und praktischen Fallstricke eines nicht zugelassenen Anbieters.
Hinzu kommt die beschriebene Zahlungslücke: Die klassische Trustly-Schiene ist für deutsche Kunden ausgedünnt, weshalb solche Häuser zunehmend auf andere Wege umleiten. Auch die eigene Bank kann Zahlungen an nicht lizenzierte Glücksspielanbieter blockieren oder rückabwickeln, weil Kreditinstitute zur Mitwirkung an der Durchsetzung des Glücksspielrechts verpflichtet sind. Versuche, solche Sperren zu umgehen, sind weder zu empfehlen noch werden sie hier beschrieben. Die scheinbaren Vorzüge — kein Konto, kein 1-Euro-Deckel, Live-Casino — sind kein Gewinn an Freiheit, sondern das Fehlen von Schutz. Der geordnete Weg besteht ausschließlich darin, bei einem GGL-lizenzierten Anbieter mit einer zugelassenen Zahlungsmethode zu spielen.
Sind meine Daten bei Pay N Play sicher?
Technisch ist die Trustly-Verbindung solide: Der Login erfolgt direkt bei der Bank, die Zugangsdaten erreichen weder Trustly noch das Casino, und Trustly erhält nur lesenden Zugriff auf die für die Zahlung nötigen Informationen. Das eigentliche Risiko liegt nicht in der Technik, sondern beim nicht lizenzierten Casino selbst — ohne deutsche Aufsicht fehlt jeder durchsetzbare Schutz, egal wie sicher die Zahlungsschiene ist.
Einzahlung und Auszahlung bei GGL-Casinos mit Instant-Banking
Der grundsätzliche Ablauf einer Trustly-Einzahlung wurde oben skizziert. Hier geht es um die Detailfragen im legalen Markt: wie die Einzahlung im Zusammenspiel mit der Kontopflicht konkret aussieht, wie schnell Geld zurückkommt und welche Banken überhaupt mitspielen. Wichtig vorweg: Da Trustly für deutsche Spieler verengt ist, gilt das Folgende dort in voller Form, wo die Methode noch angeboten wird — ansonsten treten Klarna, klassische Überweisung oder Karte an ihre Stelle, mit ähnlicher, aber nicht identischer Geschwindigkeit.
Die folgende Übersicht zeigt, welche zugelassenen Zahlungswege bei GGL-lizenzierten Casinos zur Verfügung stehen und wie sie sich in Geschwindigkeit und Verfügbarkeit unterscheiden. Sie ersetzt das nicht existierende „echte" Pay N Play durch die Methoden, die im legalen Markt tatsächlich funktionieren:
Vergleichstabelle: Zugelassene Zahlungsmethoden bei GGL-Casinos
| Zahlungsmethode | Bei GGL-Casinos | Einzahlung | Auszahlung |
|---|---|---|---|
| Trustly | Bei einzelnen Anbietern | Sofort | 1–24 Stunden |
| Sofortüberweisung (Klarna) | Verfügbar | Sofort | — (Rückweg per SEPA) |
| PayPal | Bei einzelnen Anbietern | Sofort | 24–48 Stunden |
| SEPA-Banküberweisung | Verfügbar | 1–3 Werktage | 2–5 Werktage |
| Visa/Mastercard | Bei einzelnen Anbietern | Sofort (nur Einzahlung) | — |
Die Tabelle macht deutlich, dass das Pay-N-Play-Tempo im legalen Markt vor allem über Trustly und die Sofortüberweisung nachgebildet wird, während SEPA als universelle Rückfalloption dient. Für Auszahlungen bleibt die SEPA-Überweisung der Standardweg, weil sie das Geld nachvollziehbar auf das verifizierte Bankkonto zurückführt.
So läuft eine Einzahlung mit Instant-Banking konkret ab
Bei einem GGL-Casino steht die Registrierung mit Ausweisprüfung am Anfang, danach erst die Zahlung. Anschließend wählt der Spieler seine Bank aus der Liste, meldet sich im gewohnten Online-Banking an und autorisiert die Überweisung per TAN, Fingerabdruck oder Gesichtserkennung. Die Bank zeigt Empfänger, Betrag und Zweck an, bevor bestätigt wird; nach der Rückleitung steht das Guthaben. Die durchschnittliche Dauer der eigentlichen Zahlung liegt bei 30 bis 60 Sekunden und hängt vor allem von der Reaktionszeit der Bank ab.
Trustly speichert dabei keine Banking-Zugangsdaten; jede Zahlung erfordert einen frischen Login direkt bei der Bank. Genau das ist der Sicherheitskern des Modells — das Casino sieht die Zugangsdaten nie. Wo Trustly an der Kasse fehlt, funktioniert die Sofortüberweisung von Klarna nach demselben Prinzip und ist bei fast allen GGL-Anbietern verfügbar.
Für den Spieler ist der praktische Unterschied zum reinen Pay N Play gering: Auch bei einem GGL-Casino genügen nach der einmaligen Registrierung wenige Klicks im vertrauten Online-Banking, um eine Einzahlung auszulösen. Der Aufladeschritt einer E-Wallet entfällt vollständig, weil die Zahlung direkt vom Girokonto kommt. Wer den Ablauf einmal durchgespielt hat, erkennt, dass der Komfortabstand zwischen dem legalen Instant-Banking und dem beworbenen „No Account"-Modell im Alltag kaum spürbar ist — der eigentliche Unterschied liegt nicht im Bezahlvorgang, sondern in der einmaligen Anmeldung am Anfang und im Spielerschutz, der dahintersteht.
Sofortauszahlung: Wie schnell kommt das Geld zurück?
Bei GGL-Casinos gilt ein Auszahlungsziel von 24 Stunden. Die erste Auszahlung erfordert eine einmalige Identitätsprüfung per Ausweis; danach laufen weitere Auszahlungen automatisch und häufig innerhalb weniger Stunden. Die Vorschriften verlangen zusätzlich eine manuelle Prüfung bei größeren Beträgen, typisch ab dem Bereich von 1.000 bis 2.000 Euro, sowie bei auffälligen Mustern zur Geldwäsche-Prävention.
Der Unterschied zwischen „wenigen Minuten", mit denen nicht lizenzierte Anbieter werben, und den 24 Stunden im legalen Markt ist kein Technik-, sondern ein Compliance-Effekt: dieselbe Zahlungsinfrastruktur, aber ein zusätzlicher Prüf-Layer. Dieser Prüf-Layer ist kein Nachteil, sondern der Kern des Spielerschutzes — er stellt sicher, dass Auszahlungen zu einer geprüften Identität und einem verifizierten Konto laufen.
Unterstützte Banken in Deutschland
Wo Trustly noch angeboten wird, arbeitet es mit einer sehr breiten Bankenabdeckung; europaweit sind es mehrere tausend Institute. In Deutschland betrifft das praktisch alle relevanten Häuser: die Sparkassen flächendeckend, den genossenschaftlichen Sektor aus Volks- und Raiffeisenbanken, die Großbanken wie Deutsche Bank, Commerzbank und Postbank, die Direktbanken wie ING, DKB und Comdirect sowie Neobanken wie N26. Die einzige technische Voraussetzung ist ein freigeschaltetes Online-Banking.
Wer es noch nie genutzt hat, erhält die Zugangsdaten bei der Kontoeröffnung oder kann sie über die Filiale oder Hotline nachfordern. Fehlt Trustly an der Kasse eines konkreten Casinos, greifen dieselben Banken über Alternativen wie die Klarna-Sofortüberweisung oder eine reguläre SEPA-Überweisung. Für Auszahlungen ist die SEPA-Überweisung ohnehin der Standardweg und funktioniert bei jedem GGL-Anbieter.
Kann ich bei GGL-Casinos zügig auszahlen lassen?
Ja. Bei GGL-Casinos erfolgt die erste Auszahlung nach einmaliger Ausweisprüfung, danach spürbar zügiger, weil die Verifizierung bereits abgeschlossen ist. Das Auszahlungsziel liegt bei 24 Stunden, in der Praxis oft darunter. Der einmalige Prüfschritt ist der Preis für den vollen Rechtsschutz und die anbieterübergreifende Absicherung über OASIS und LUGAS.
Bonusangebote und Mindesteinzahlungen
Das Registrierungsmodell ändert nichts am Bonus-Mechanismus — ob mit oder ohne Konto, ein Willkommensangebot bleibt ein Umsatzversprechen mit Bedingungen. Für deutsche Spieler ist die Einordnung wichtig: Alle legalen Bonusangebote stammen von GGL-lizenzierten Anbietern und unterliegen deren Transparenzpflichten.
Typische Willkommensboni bei GGL-Casinos
GGL-lizenzierte Casinos dürfen werben, unterliegen aber strengen Transparenzpflichten: Umsatzbedingungen müssen klar kommuniziert werden, irreführende Konstruktionen sind untersagt, und Bonusbedingungen dürfen nicht in versteckten Klauseln vergraben sein. In der Folge fallen die Beträge oft maßvoll aus, typisch 100 Prozent bis 100 oder 200 Euro. Die Anbieter setzen auf Volumen und Bindung statt auf aggressive Neukunden-Akquise, weil der Rechtsrahmen ihnen laute Lockmittel ohnehin verbietet.
Wichtig ist die nüchterne Einordnung: Der „Geschenk"-Charakter solcher Angebote endet dort, wo die Umsatzpflicht beginnt. Wer einen Bonus in Anspruch nimmt, sollte den maximalen Bonusbetrag, die Umsatzanforderung im Verhältnis zu Einzahlung und Bonus, die Erfüllungsfrist und mögliche Höchstgewinne prüfen. Im legalen Markt sind diese Parameter transparent auszuweisen, was den Vergleich erleichtert.
Mindesteinzahlungen: 1 €, 5 € oder 10 €?
Bei GGL-lizenzierten Casinos liegt die Mindesteinzahlung typisch bei 10 Euro — bei allen sechs Anbietern der Vergleichstabelle. Das passt zur Logik des anbieterübergreifenden 1.000-Euro-Monatslimits, denn sehr kleine Beträge würden das zentrale Tracking nur verkomplizieren, ohne echten Nutzen zu stiften. Einzahlungen unter 5 Euro sind bei Instant-Banking selten, weil Konto-zu-Konto-Überweisungen für Kleinstbeträge wirtschaftlich ineffizient sind.
Die vielbeworbenen „1-Euro-Pay-N-Play-Casinos" sind damit überwiegend ein Suchbegriff ohne passendes legales Produkt. Wer mit kleinem Budget testen will, findet in der Mindesteinzahlung von 10 Euro bei einem GGL-Anbieter die realistische Untergrenze — kombiniert mit den ohnehin geltenden Einzahlungslimits ergibt sich daraus ein solider Rahmen zur Ausgabenkontrolle.
Umsatzbedingungen und regulatorische Einschränkungen
GGL-Casinos kennen keine fixe gesetzliche Obergrenze für den Umsatzfaktor, müssen die Bedingungen aber transparent darstellen. In der Praxis bewegen sie sich meist bei 30- bis 40-fach, mit einer Gültigkeit um 14 Tage und einer Gewichtung nach Spieltyp, bei der Automatenspiele in der Regel voll zählen. Der entscheidende Vorteil des lizenzierten Markts ist nicht die Zahl, sondern die Kontrolle: Lizenzierte Anbieter dürfen keine versteckten Klauseln nutzen, etwa eine gedeckelte Auszahlung aus Freispielgewinnen ohne klare Vorwarnung. Verlockend hohe Bonusversprechen außerhalb dieses Rahmens sind hingegen ein typisches Merkmal nicht lizenzierter Angebote und sollten als Warnsignal verstanden werden.
Häufige Missverständnisse: Pay N Play Code, Card und Überweisung
Rund um Pay N Play kursieren drei hartnäckige Suchbegriffe, die auf Verwechslungen beruhen. Der erste ist der vermeintliche „Pay N Play Code". Echtes Pay N Play funktioniert ohne jeden Code — die Verwirrung stammt von der Paysafecard, einem Prepaid-Voucher mit sechzehnstelligem Zahlencode. Paysafecard-Casinos verlangen eine Code-Eingabe, Pay N Play-Casinos einen Online-Banking-Login. Zwei völlig verschiedene Systeme, die im Suchverhalten unglücklich verschmelzen.
Der zweite ist die „Pay N Play Card". Auch das ist ein Irrtum, denn Trustly ist keine Karte, sondern eine direkte Kontoverbindung. Wer nach einer solchen Karte sucht, meint vermutlich Kredit- oder Debitkarten-Casinos oder verwechselt das Verfahren mit einer Prepaid-Karte. Pay N Play greift auf das Girokonto zu, es gibt kein Stück Plastik dazwischen.
Der dritte Begriff, „Pay N Play Überweisung", ist immerhin halb korrekt: Trustly stößt tatsächlich Konto-zu-Konto-Überweisungen an. Zu beachten ist nur, dass die klassische Klarna-Sofortüberweisung ein eigener Dienst ist, der ähnlich, aber nicht identisch arbeitet. Manche Casinos akzeptieren beide; Pay N Play im engeren Sinne meint das Trustly-Onboarding, nicht jede beliebige Sofortüberweisung. Diese Unterscheidung wird umso wichtiger, je mehr sich der deutsche Markt von Trustly weg auf andere Überweisungsdienste zubewegt.
Kann ich Pay N Play-Alternativen auf dem Handy nutzen?
Ja, und das Modell ist sogar für Mobilgeräte gemacht. Die Banking-App öffnet sich automatisch, die Zahlung wird per Fingerabdruck oder Gesichtserkennung freigegeben, danach folgt die Rückleitung. GGL-lizenzierte Casinos bieten responsive Seiten oder Apps; das Instant-Banking läuft auf dem Smartphone ebenso zügig wie am Desktop.
Ist Trustly dasselbe wie die Sofortüberweisung?
Nicht ganz. Beide stoßen Konto-zu-Konto-Überweisungen über das Online-Banking an und ähneln sich im Ablauf, sind aber unterschiedliche Dienste. Die Sofortüberweisung gehört zu Klarna und ist bei fast allen GGL-Anbietern verfügbar; Trustly ist der Anbieter hinter dem Pay-N-Play-Onboarding und für deutsche Spieler seltener geworden. Manche Casinos führen beide, viele nur eine der beiden.
Gibt es Live-Casino bei GGL-Anbietern mit schneller Auszahlung?
Nein. GGL-lizenzierte Casinos dürfen kein Live-Casino und keine Tischspiele in Echtzeit anbieten; erlaubt sind virtuelle Automaten und Online-Poker unter Auflagen. Wer Live-Roulette oder Live-Blackjack in Kombination mit „No Account"-Anmeldung beworben sieht, hat es mit einem Anbieter außerhalb der deutschen Regulierung zu tun — mit den bekannten Nachteilen beim Spielerschutz.
Verantwortungsvolles Spielen und Sicherheit
Hier zeigt sich der praktische Kern der ganzen Regulierungsdebatte. GGL-lizenzierte Casinos bringen einen Schutzapparat mit, der automatisch greift: OASIS-Selbstsperre, das anbieterübergreifende LUGAS-Monatslimit von 1.000 Euro, der 1-Euro-Höchsteinsatz und die Zwangspause zwischen den Runden. Der Spieler muss nichts aktivieren — die Mechanismen laufen im Hintergrund und lassen sich nicht per Klick abschalten. Genau das ist der Preis und zugleich der Wert der Lizenz.
Nicht lizenzierte Angebote haben nichts davon. OASIS greift dort nicht, ein LUGAS-Limit existiert nicht, verpflichtende Realitätschecks und Session-Timer fehlen. Für Spieler mit Selbstkontrollproblemen ist das ein erhebliches Risiko. Der wirksame Schutz vor dem eigenen schlechten Tag ist ausschließlich im lizenzierten Markt eingebaut — und das ist, nüchtern betrachtet, das stärkste Argument für den legalen Weg.
Chargeback bei Konto-zu-Konto-Zahlungen
Kartenzahlungen erlauben im Betrugsfall eine Rückbuchung, den sogenannten Chargeback. Konto-zu-Konto-Überweisungen über Trustly bieten diesen Mechanismus nicht — es sind reguläre Überweisungen, die nach Autorisierung ausgeführt sind. Verweigert ein nicht lizenziertes Casino die Auszahlung oder verschwindet ganz vom Netz, bleibt nur der Rechtsweg, der bei Anbietern ohne GGL-Lizenz praktisch aussichtslos ist, weil keine deutsche Instanz zuständig ist. GGL-lizenzierte Häuser bieten hier den entscheidenden Unterschied: Beschwerden an die Behörde sind möglich, deutsche Gerichte sind zuständig, und die geprüfte Zahlungsabwicklung schützt vor den gröbsten Fallstricken.
Spielsucht-Hilfe
Wer merkt, dass das Spiel die Kontrolle übernimmt, findet in Deutschland kostenlose und anonyme Unterstützung. Die Bundeszentrale für gesundheitliche Aufklärung (BZgA) betreibt eine kostenfreie Beratungshotline. Über das OASIS-Verbundsystem lässt sich eine Selbstsperre einrichten, die bundesweit für alle GGL-lizenzierten Anbieter gilt und nicht im Alleingang zurückgenommen werden kann. Nicht lizenzierte Anbieter sind an dieses System nicht angebunden — ein weiterer Grund, ausschließlich im legalen Markt zu spielen, wo der Schutz vor dem eigenen schlechten Tag eingebaut ist und nicht optional bleibt.
Fazit: Pay N Play und der legale deutsche Markt
Pay N Play ist ein elegantes Konzept — und für den legalen deutschen Casino-Markt in seiner reinen Form nicht verfügbar. Das „No Account"-Prinzip widerspricht dem Kern der deutschen Schutzarchitektur: Ohne dauerhaftes Konto lassen sich weder die OASIS-Selbstsperre noch das anbieterübergreifende LUGAS-Einzahlungslimit durchsetzen. Kein GGL-lizenzierter Anbieter darf echtes Pay N Play anbieten, und der technische Erfinder Trustly hat sich zudem weitgehend aus dem deutschen Markt zurückgezogen.
Für deutsche Spieler bleibt damit ein klarer Weg: GGL-lizenzierte Casinos mit schlanker Registrierung und schneller Auszahlung. Sie verzichten zwar auf das kontolose Onboarding, liefern aber Tempo und vollen Rechtsschutz zugleich — mit zugelassenen Zahlungsmethoden wie Sofortüberweisung, Trustly (wo verfügbar), PayPal und der SEPA-Banküberweisung. Angebote, die echtes Pay N Play für deutsche Spieler bewerben, gehören dagegen zu nicht lizenzierten Betreibern: ohne OASIS, ohne LUGAS, ohne einklagbare Gewinnansprüche und ohne Zugang zu einer deutschen Aufsichtsbehörde.
Die Entscheidung ist deshalb keine Wahl zwischen zwei gleichwertigen Optionen, sondern zwischen einem geschützten, legalen Markt und einem Umfeld ohne jede Absicherung. Wer die Fakten nüchtern abwägt, kommt zu einem eindeutigen Ergebnis: Der etwas längere Weg über ein GGL-lizenziertes Casino mit einer zugelassenen Zahlungsmethode ist für deutsche Spieler die richtige Wahl — schnell genug, vollständig legal und mit einem Spielerschutz, den kein Pay-N-Play-Versprechen außerhalb der Regulierung bieten kann.
Wer diese Grundregel verinnerlicht hat, spart sich die Suche nach einem vermeintlichen deutschen Pay-N-Play-Casino und konzentriert sich auf das Wesentliche: einen Anbieter mit gültiger GGL-Lizenz, eine passende zugelassene Zahlungsmethode und die bewusste Nutzung der Schutzinstrumente OASIS und LUGAS. So bleibt das Spiel nicht nur legal, sondern auch kalkulierbar — und genau darin liegt der eigentliche Wert des deutschen Lizenzmarktes gegenüber jedem kontolosen Versprechen, das mit Tempo wirbt, aber den Schutz weglässt.
Erstellt vom Redaktionsteam „Casinoohnedownloadde.com”.