Revolut als Zahlungsmethode im Online-Casino — was funktioniert, was nicht
 Verfügbar in DE
Revolut verkauft sich als die moderne Antwort auf träge Bankkonten, auch wenn es ums Spielen geht. Die Realität ist nüchterner. Während hundert internationale Anbieter die Fintech-Karte anstandslos schlucken, sieht es bei deutschen, GGL-lizenzierten Casinos ziemlich mau aus. Dieser Ratgeber trennt Marketing von Mechanik: wo Revolut tatsächlich durchgeht, welche Limits im Weg stehen, was eine Einzahlung wirklich kostet und womit deutsche Spieler rechtssicher besser fahren. Kein Anbieter-Ranking mit Sternchen, sondern die Frage, die kaum jemand ehrlich beantwortet — funktioniert das hier überhaupt legal?
Inhaltsverzeichnis
- Was ist Revolut und wie funktioniert es im Casino-Kontext?
- Die rechtliche Lage: GGL-Lizenzierung in Deutschland
- Akzeptieren GGL-Casinos Revolut? Die ernüchternde Realität
- Einzahlungen mit Revolut: Schritt für Schritt
- Auszahlungen auf Revolut: Timing und Limits
- Bonusangebote und Umsatzbedingungen bei Revolut-Einzahlungen
- Alternativen zu Revolut für deutsche Spieler
- Chargebacks und Geld-zurück: Was Sie wissen müssen
- Verantwortungsvolles Spielen: Schutzmaßnahmen nutzen
- Revolut im deutschen Casino-Markt: das ehrliche Fazit
Was ist Revolut und wie funktioniert es im Casino-Kontext?
Revolut ist keine Sparkasse mit Marmortresen, sondern eine Fintech-Institution mit europäischer Bankenlizenz, gegründet 2015 in London, heute juristisch in Litauen verankert. Über 35 Millionen Menschen in Europa führen dort ein Konto. Für Casino-Zahlungen ist entscheidend: Revolut gibt Visa- oder Mastercard-Debitkarten aus. Aus Sicht eines Kassenbereichs ist eine Revolut-Karte also erst einmal eine Kartennummer wie jede andere — mit einem entscheidenden Beigeschmack, auf den wir gleich kommen.
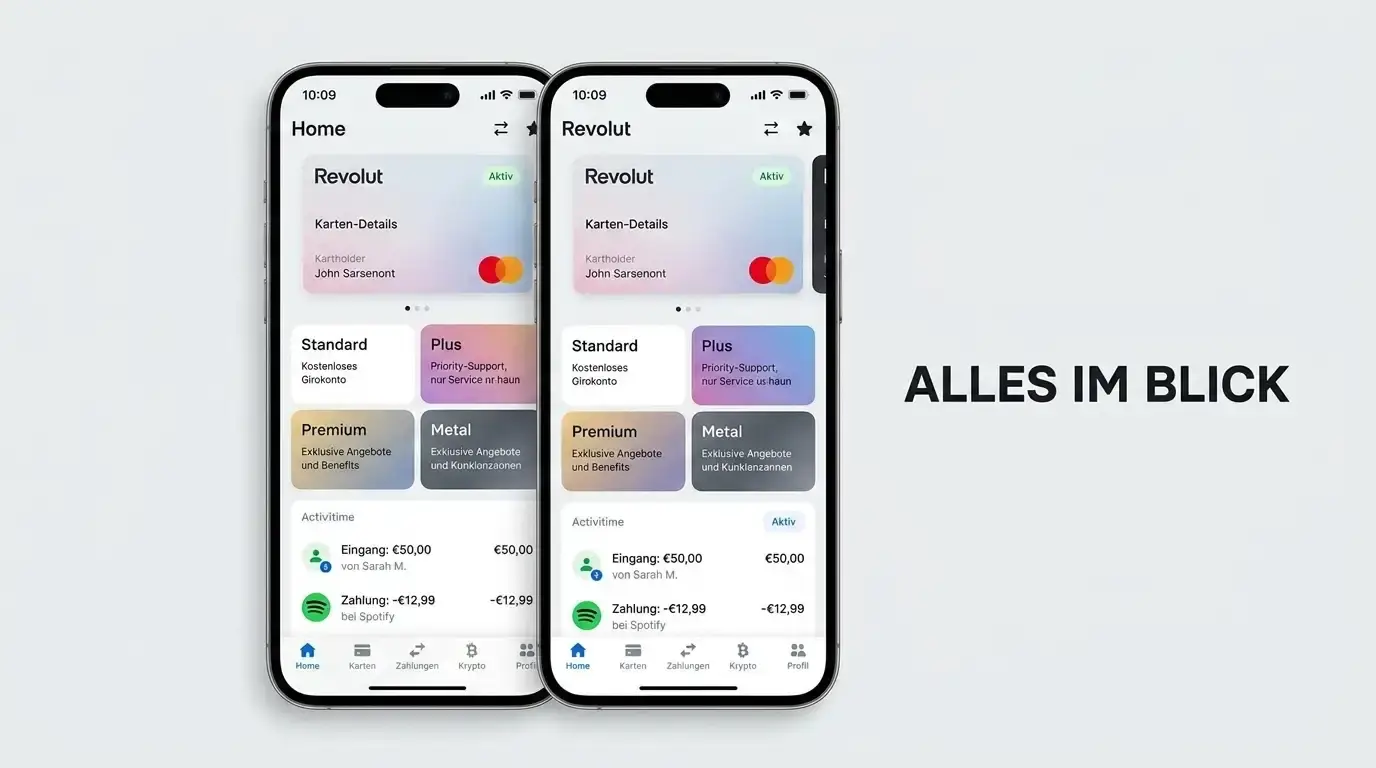
Der praktische Reiz liegt in der App. Jede Abbuchung erscheint als Sofortmeldung, Guthaben lässt sich in über 30 Währungen halten, und wer möchte, erzeugt für jeden Händler eine eigene Kartennummer. Genau diese Eigenschaften machen Revolut für Zahlungen im Glücksspielumfeld interessant — und gleichzeitig für die deutsche Aufsicht zu einem Fremdkörper, der nicht ins Raster passt.
Revolut als Fintech-Bank: Lizenz, Kontotypen, Karten
Hinter der App steht die Revolut Bank UAB, eine vollregulierte Bank mit litauischer Banklizenz, die seit 2018 im gesamten Europäischen Wirtschaftsraum operiert, Deutschland inklusive. Das ist keine Randnotiz: Einlagen sind bis 100.000 Euro gesetzlich geschützt, das Unternehmen unterliegt der europäischen Finanzaufsicht. Wer Revolut für einen dubiosen Startup-Wallet hält, liegt daneben. Es ist ein etablierter Zahlungsdienstleister mit Bankenstatus — nur eben keine deutsche Hausbank mit deutscher IBAN, sondern eine mit litauischer Kennung, die mit LT beginnt.
Die Kontostufen unterscheiden sich vor allem in Preis und Komfort, nicht in der grundsätzlichen Funktion. Der Standard-Account ist dauerhaft kostenlos und enthält eine virtuelle Karte sowie gebührenfreien Devisentausch bis 1.000 Euro pro Monat — dieser Deckel betrifft den Währungsumtausch, nicht die Höhe der Kartenausgaben insgesamt, ein Detail, das viele Ratgeber falsch wiedergeben. Darüber liegen Plus für 2,99 Euro, Premium für 8,99 Euro, Metal für 15,99 Euro und das Spitzenpaket Ultra für 65 Euro monatlich, jeweils mit höheren Umtauschgrenzen und mehr Kartenfunktionen. Die Preise für Premium, Metal und Ultra sind zum 9. Juli 2026 gestiegen; Standard und Plus blieben unverändert. Für gelegentliche Einzahlungen reicht die kostenlose Stufe locker — teurere Pakete zahlt man für Reise-Features und Einmalkarten, nicht fürs Spielen.
Virtuelle Karten und Sicherheit
Das stärkste Sicherheitsargument von Revolut heißt Wegwerf-Karte. Ab der Premium-Stufe lassen sich unbegrenzt viele Einmal-Kartennummern erzeugen, die nach der ersten Transaktion verfallen. Für Zahlungen bei einem Casino, das man nicht bis ins letzte Impressum kennt, ist das Gold wert: Statt die dauerhafte Kartennummer weiterzugeben, generiert man eine Nummer für genau diese eine Einzahlung. Wird die Datenbank des Anbieters später kompromittiert, liegt dort eine tote Nummer, die niemandem mehr nützt.
Technisch verhält sich eine virtuelle Karte wie eine physische — sie hat Ablaufdatum, Prüfziffer und ist im Visa- oder Mastercard-Netz gültig. Der Unterschied ist rein digital: Sie existiert nur in der App, wird nie geprägt, nie verschickt. Gerade bei internationalen Anbietern mit fragwürdiger Reputation ist das die vernünftigste Art, überhaupt eine Kartennummer preiszugeben. Ein Wermutstropfen bleibt: Manche Kassensysteme lehnen Karten ohne physische Prägung ab, weil ihre Betrugsfilter darauf trainiert sind. Dann hilft nur die reguläre Karte — oder ein anderer Anbieter.
Der Gambling Block: Funktion und Deaktivierung
Revolut hat eine Funktion, die im Werbematerial selten auftaucht: den Gambling Block. Er kappt automatisch jede Kartenzahlung, die im Netz unter dem Händlercode MCC 7995 — der Kategorie Glücksspiel — läuft. Zu finden ist der Schalter in den Sicherheitseinstellungen der App. Standardmäßig ist er ausgeschaltet, das heißt: Wer nichts unternimmt, spielt ohne Bremse. Erst wer den Block bewusst aktiviert, sperrt sich selbst aus.
Der Haken sitzt in der Rückrichtung. Aktivieren geht sofort und ist bindend — eine einmal gesetzte Sperre lässt sich nicht spontan umgehen. Das Deaktivieren dagegen ist mit Absicht zäh gestaltet: Revolut schaltet eine Bedenkzeit dazwischen, die je nach Region von einigen Stunden bis zu rund 48 Stunden reicht. Diese Reibung ist kein Bug, sondern Spielerschutz per Design. Wer im Affekt weiterspielen will, soll erst eine Nacht darüber schlafen.
Zwei Grenzen sollte man kennen. Erstens greift der Block nur auf der Ebene der Händlerkategorie — meldet sich ein Casino bewusst als „Online-Unterhaltung" statt als Glücksspiel an, fällt die Zahlung durch das Netz. Zweitens sperrt der Block ausschließlich die Revolut-Karte, nicht klassische Banküberweisungen an denselben Anbieter. Als sanfte Selbstkontrolle taugt er, als lückenloser Schutz nicht. Für Letzteres gibt es in Deutschland ein schärferes Werkzeug, das später noch zur Sprache kommt.
Wie funktioniert der Revolut Gambling Block und sollte ich ihn aktivieren?
Der Gambling Block blockt Kartenzahlungen mit dem Händlercode MCC 7995 und ist ab Werk deaktiviert. Aktivieren geht in der Sicherheitsrubrik sofort, das Abschalten dagegen erst nach einer Bedenkzeit von mehreren Stunden bis 48 Stunden. Für Spieler mit Kontrollproblemen ist das Einschalten sinnvoll — allerdings nur als Ergänzung, nicht als Ersatz für die OASIS-Sperre.
Die rechtliche Lage: GGL-Lizenzierung in Deutschland
Jetzt der Teil, den die internationalen Vergleichsseiten geflissentlich überspringen: das deutsche Recht. Wer in Deutschland legal an Online-Slots sitzt, braucht ein Casino mit Erlaubnis der Gemeinsamen Glücksspielbehörde der Länder. Und mit dieser Anforderung bekommt Revolut ein handfestes Problem, das nichts mit der Karte selbst zu tun hat, sondern mit dem Ökosystem drumherum.
Der Glücksspielstaatsvertrag 2021 und die GGL
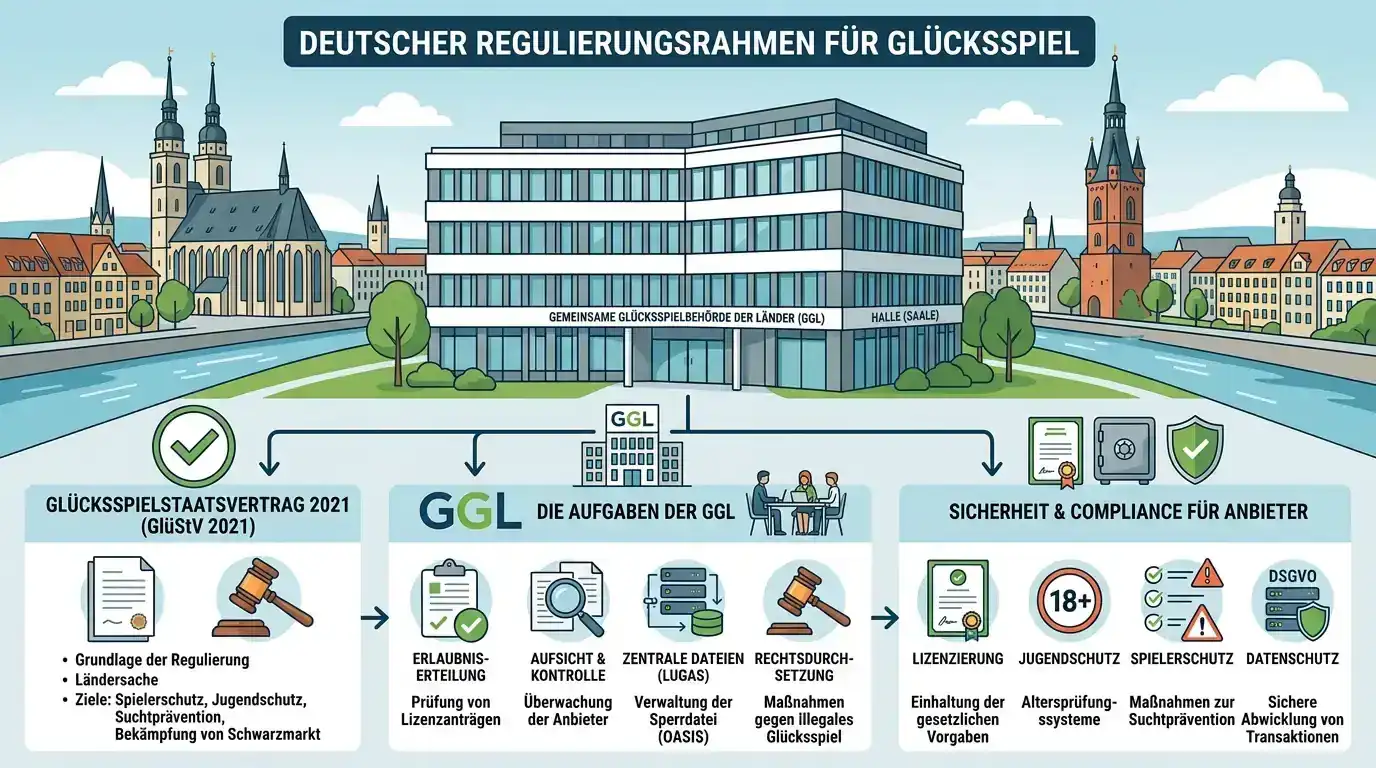
Am 1. Juli 2021 trat der Glücksspielstaatsvertrag 2021 in Kraft und räumte mit einem Flickenteppich auf: Sechzehn föderale Einzelregelungen wichen einer bundesweiten Lizenzierung. Zuständig ist die Gemeinsame Glücksspielbehörde der Länder mit Sitz in Halle an der Saale, die seit dem 1. Januar 2023 die volle Aufsicht über den Online-Bereich ausübt. Erlaubt sind auf Bundesebene virtuelle Automatenspiele und Online-Poker. Klassische Tischspiele wie Roulette oder Blackjack fallen nicht unter die bundesweite Lizenz und bleiben online eine Grauzone.
Der Kern für Zahlungsfragen: Nur ein GGL-lizenziertes Casino ist für Personen mit Wohnsitz in Deutschland legal. Wer in einem Curaçao-Casino spielt, das munter Revolut akzeptiert, bewegt sich außerhalb des deutschen Erlaubnisrahmens — die freundliche Zahlungsseite ändert daran nichts. Genau hier setzt die Irreführung der einschlägigen Ranglisten an: Sie präsentieren hundert Anbieter mit Revolut-Unterstützung und verschweigen, dass die Mehrzahl davon hierzulande gar keine Erlaubnis besitzt. Die Zahlungsmethode zu prüfen, ohne die Lizenz zu prüfen, ist wie das Schloss zu wechseln, während die Tür ausgehängt ist.
LUGAS: Das 1.000-Euro-Limit und wie es funktioniert
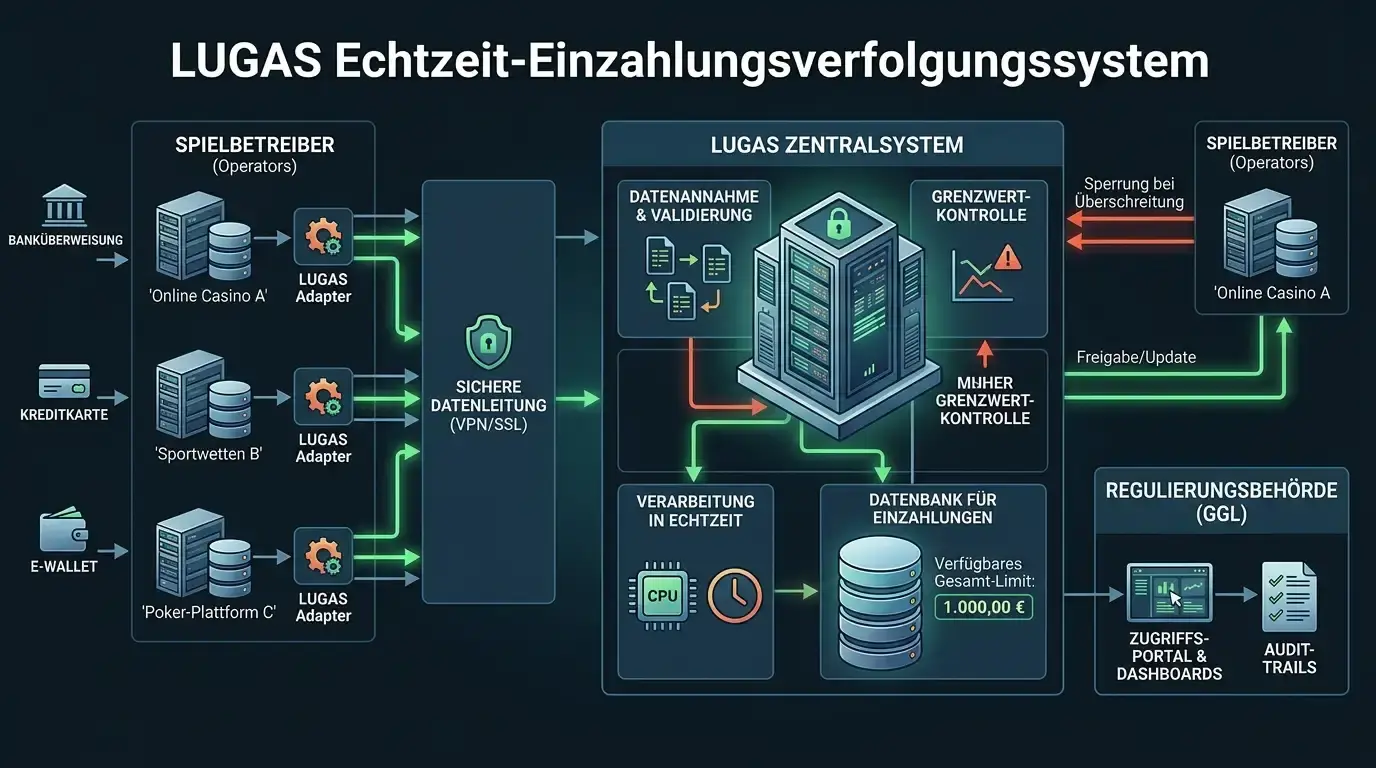
LUGAS steht für das Länderübergreifende Glücksspiel-Aufsichtssystem, betrieben vom öffentlichen IT-Dienstleister Dataport. Es ist die technische Klammer hinter einer der schärfsten Regeln des deutschen Marktes: Ein Spieler darf über alle lizenzierten Anbieter zusammen höchstens 1.000 Euro pro Kalendermonat einzahlen. Jede Einzahlung wird in Echtzeit gemeldet, aufsummiert und beim Erreichen der Grenze automatisch geblockt. Nicht pro Casino, sondern anbieterübergreifend — der Betrag folgt der Person, nicht dem Konto.
Und hier liegt der Denkfehler, dem viele Revolut-Nutzer aufsitzen. Man könnte meinen, mit zehn virtuellen Einmalkarten bei zehn Casinos ließe sich das Limit aushebeln. Funktioniert nicht. LUGAS identifiziert den Spieler über Name, Geburtsdatum und Adresse, nicht über die Kartennummer. Ob die Einzahlung von einer physischen Karte, einer Wegwerf-Karte oder direkt vom Bankkonto kommt, ist dem System gleichgültig. Zehn Karten, eine Identität, ein Limit. Wer mehr einzahlen möchte, kann die Grenze offiziell auf 10.000 Euro anheben — dafür braucht es einen Einkommensnachweis und die Prüfung der wirtschaftlichen Leistungsfähigkeit durch den Anbieter. Höhere Stufen sind unter strengeren Auflagen möglich, aber nichts, was man nebenbei freischaltet.
OASIS: Die bundesweite Sperrdatei
OASIS ist die zentrale Sperrdatei für Glücksspiel in Deutschland und für jedes GGL-lizenzierte Casino Pflicht. Ein Spieler kann sich selbst sperren lassen — mindestens drei Monate, verlängerbar oder dauerhaft. Vor jeder Registrierung und vor jeder Einzahlung muss der Anbieter die Datei abfragen. Steht jemand auf der Liste, wird er von sämtlichen legalen Casinos abgewiesen, ohne Ausnahme und über alle Anbieter hinweg zugleich.
Das ist keine dekorative Schutzbehauptung, sondern zieht harte Konsequenzen nach sich. Ein Casino, das einen gesperrten Spieler zulässt, riskiert seine Lizenz — und damit sein Geschäft. Anders als der Revolut-Gambling-Block, den man nach einer Bedenkzeit wieder abschalten kann, greift OASIS auf Ebene der Person und nicht der Zahlungsmethode. Genau deshalb lässt sich die Sperre auch nicht mit einer anderen Karte oder einem Wallet-Trick umgehen. Wer sich einmal einträgt, ist während der Mindestsperre draußen, Punkt.
GGL-Whitelist: So prüfen Sie die Legalität eines Casinos
Die GGL führt eine öffentliche Positivliste, abrufbar unter gluecksspiel-behoerde.de. Dort stehen alle lizenzierten Anbieter mit Erlaubnisnummer, Gültigkeitszeitraum und den konkret zugelassenen Produkten — getrennt nach Sportwetten, virtuellen Automatenspielen, Poker und Lotterien. Das ist das einzige Dokument, das zählt. Nicht das Vertrauenssiegel im Footer, nicht die Sternebewertung einer Affiliate-Seite, nicht die Behauptung „lizenziert und reguliert" im Kleingedruckten.
Der Prüfvorgang dauert eine Minute und erspart im Zweifel viel Ärger. Vor der Anmeldung den Anbieternamen auf der Liste suchen; taucht er nicht auf, ist das Casino für deutsche Spieler nicht legal — unabhängig davon, wie hübsch die Zahlungsseite Revolut-Logos zur Schau stellt. Diese Reihenfolge ist wichtig: erst Lizenz, dann Zahlungsmethode. Wer umgekehrt vorgeht und ein Casino nur deshalb wählt, weil es Revolut nimmt, hat die entscheidende Frage bereits übersprungen.
Wie sich die drei relevanten Lizenztypen für deutsche Spieler unterscheiden, fasst die folgende Übersicht zusammen:
| Merkmal | GGL-Casino | Curaçao-Casino | MGA-Casino |
|---|---|---|---|
| Lizenzgeber | Deutschland (GGL) | Curaçao | Malta Gaming Authority |
| Rechtsstatus in DE | Legal | Illegal | Grauzone |
| Einzahlungslimit | 1.000 €/Monat | Keines | Keines |
| Max-Einsatz Slots | 1 € pro Runde | Unbegrenzt | Unbegrenzt |
| OASIS-Pflicht | Ja | Nein | Nein |
| Tischspiele online | Nein (nur Automaten/Poker) | Ja | Ja |
| Revolut-Unterstützung | Selten bis nie | Häufig | Häufig |
Was ist der Unterschied zwischen einem GGL-Casino und einem Curaçao-Casino?
Ein GGL-Casino besitzt die deutsche Erlaubnis, unterliegt dem 1.000-Euro-Limit, der OASIS-Pflicht und dem Ein-Euro-Einsatzdeckel — dafür ist es hierzulande legal und bietet echten Spielerschutz. Ein Curaçao-Casino operiert offshore, kennt weder Limit noch Sperrdatei und akzeptiert oft Revolut, ist für deutsche Spieler aber nicht legal. Rechtssicherheit gegen Bequemlichkeit, kurz gesagt.
Akzeptieren GGL-Casinos Revolut? Die ernüchternde Realität
Die ehrliche Antwort vorweg, ohne Umschweife: Nein, praktisch kein GGL-Casino akzeptiert Revolut direkt. Wer die Kassenbereiche der führenden legalen Anbieter durchgeht — von bet-at-home über Merkur Slots bis zu weiteren auf der GGL-Whitelist geführten Häusern — findet Revolut auf keiner dieser Seiten als eigene Zahlungsmethode gelistet. Vereinzelt lässt sich die Karte über die Visa- oder Mastercard-Option ausprobieren, doch verlässlich dokumentiert oder beworben ist das nirgends.
Warum GGL-Casinos Revolut selten direkt unterstützen
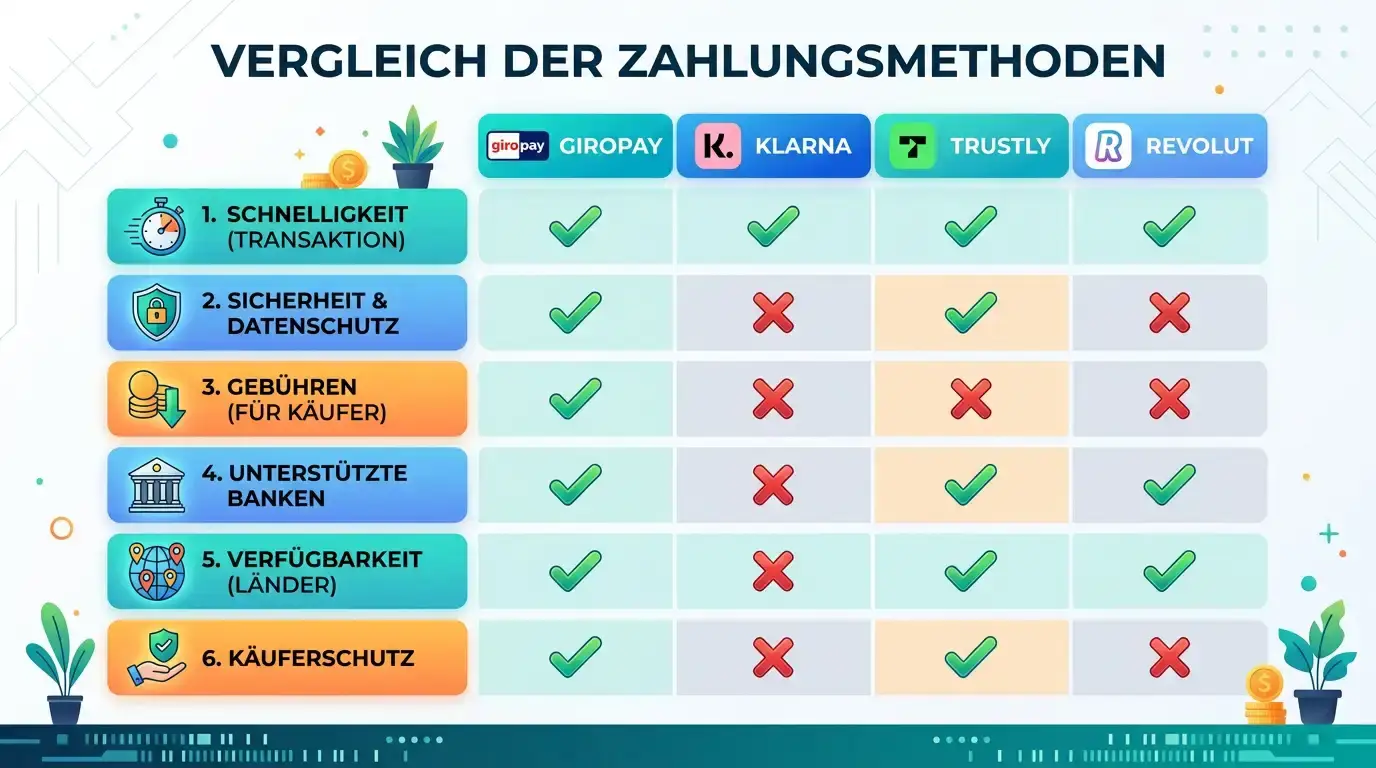
Legale deutsche Anbieter arbeiten mit einem festen Kreis etablierter Zahlungspartner: Klarna, Sofortüberweisung, Trustly und Paysafecard, dazu die klassische SEPA-Banküberweisung. Diese Dienste sind im deutschen Markt verwurzelt, technisch mit den Kontroll- und Schutzsystemen verzahnt und für die konservative Compliance-Abteilung eines lizenzierten Casinos ein bekanntes, kalkulierbares Risiko. Revolut ist das nicht. Es ist ein multinationaler Fintech-Anbieter ohne deutsche Bankanbindung und ohne bestehende Partnerschaften mit den hiesigen Casino-Betreibern.
Dazu kommt die IBAN-Frage. Ein Revolut-Konto trägt eine litauische Kennung, keine deutsche. Viele Kassensysteme priorisieren jedoch deutsche SEPA-Partner und behandeln ausländische Fintech-Kennungen mit Argwohn. Und schließlich wirkt eine schlichte Trägheit: Ein Casino, das mit fünf funktionierenden Zahlungsmethoden gut fährt, hat keinen Anreiz, eine sechste zu integrieren, die zusätzliche Prüfaufwände und Betrugsrisiken mitbringt. Innovation an der Kasse ist im lizenzierten Segment kein Verkaufsargument, sondern ein Kostenfaktor.
Die dominanten Zahlungsmethoden im deutschen Markt
Um Revoluts Abwesenheit einzuordnen, hilft ein Blick auf das, was stattdessen dominiert. Die folgende Übersicht zeigt die gängigen Methoden bei legalen Anbietern, ihre ungefähre Verbreitung und ob Revolut eine echte Entsprechung bietet:
| Methode | Verbreitung | Geschwindigkeit | Gebühren für Spieler | Revolut-Entsprechung |
|---|---|---|---|---|
| Klarna / Sofortüberweisung | Hoch | Sofort | 0 € | Nein |
| Trustly | Hoch | Sofort | 0 € | Nein |
| Paysafecard | Mittel | Sofort | Kaufgebühr möglich | Bedingt |
| Visa / Mastercard | Mittel | Sofort | 0 € | Ja, indirekt |
| Banküberweisung (SEPA) | Mittel | 1–3 Tage | 0 € | Ja |
| Google Pay / Apple Pay | Wachsend | Sofort | 0 € | Ja, indirekt |
| Revolut (direkt) | Nahezu keine | — | — | — |
Der Befund ist eindeutig. Was den deutschen Markt trägt, sind Bankanbindungen und regulierte Voucher-Systeme — nicht die App-Kartenlösung eines litauischen Fintechs. Revolut taucht in dieser Landschaft nur über eine Hintertür auf, und die ist schmal.
Revolut-Karten als Visa/Mastercard: Wo es klappen könnte
Theoretisch ist die Sache simpel: Wenn ein Casino Visa und Mastercard akzeptiert, sollte auch eine Revolut-Karte durchgehen, denn sie läuft über exakt diese Netze. In der Praxis stellt sich zwischen Theorie und Kasse ein Betrugsfilter. Eine nennenswerte Zahl von GGL-Casinos lehnt von Fintechs ausgegebene Karten ab, weil ihre Risikosysteme ausländische Kartenherausgeber pauschal als verdächtig einstufen. Die litauische Herkunft von Revolut triggert diese Filter überdurchschnittlich oft. Das Ergebnis auf dem Bildschirm: „Zahlungsmethode wird nicht akzeptiert" — ohne Begründung.
Hinzu kommt veraltete Technik. Manche Kassensysteme laufen auf älteren Zahlungs-Gateways, die mit Fintech-Karten schlicht nichts anfangen können und deutsche Kreditkarten oder europäische Standardanbieter erwarten. Es ist gut möglich, dass eine Revolut-Karte bei einem oder zwei legalen Anbietern klaglos funktioniert. Nur ist das nirgends verlässlich getestet, nicht dokumentiert und kann sich mit dem nächsten Gateway-Update wieder ändern. Als Strategie taugt „einfach mal probieren" bestenfalls für Experimentierfreudige, nicht für jemanden, der planbar einzahlen möchte.
Google Pay und Apple Pay als Brücke
Es gibt einen indirekten Weg, der öfter funktioniert als der direkte. Wer seine Revolut-Karte in Google Pay oder Apple Pay hinterlegt, zahlt an der Kasse formal über den Mobildienst — die Revolut-Karte steckt nur im Hintergrund. Manche Casinos, die eine rohe Fintech-Kartennummer ablehnen, akzeptieren dieselbe Karte, sobald sie über Apple Pay oder Google Pay eingereicht wird, weil ihr Filter dann den vertrauten Wallet-Namen sieht statt des ausländischen Herausgebers.
Ein Allheilmittel ist auch das nicht. Der Umweg funktioniert nur, wenn das Casino den jeweiligen Mobil-Bezahldienst überhaupt anbietet, und er ändert nichts an der grundlegenden Rechtslage: Bei einem nicht lizenzierten Anbieter bleibt die Zahlung problematisch, egal über welche Brücke sie läuft. Bei einem legalen GGL-Casino wiederum ist es ehrlicher, gleich zur Sofortüberweisung oder zu Trustly zu greifen, statt die Revolut-Karte durch die Mobil-Wallet zu schmuggeln. Die Brücke ist ein Trick, kein Fundament.
Akzeptieren GGL-lizenzierte Casinos Revolut als Zahlungsmethode?
Nein, kein legales deutsches Casino führt Revolut als eigenständige Zahlungsmethode. Vereinzelt lässt sich die Karte über die Visa- oder Mastercard-Option testen, doch Betrugsfilter blocken ausländische Fintech-Karten häufig. Wer rechtssicher und zuverlässig einzahlen will, fährt mit Klarna, Sofortüberweisung oder Trustly deutlich besser — diese Dienste sind bei praktisch jedem GGL-Anbieter verfügbar und getestet.
Kann ich mit Revolut bei deutschen Online-Casinos einzahlen?
Theoretisch über den Umweg Visa/Mastercard oder Google Pay, praktisch aber unzuverlässig. Legale GGL-Casinos listen Revolut nicht und ihre Filter lehnen Fintech-Karten oft ab. Eine geglückte Einzahlung ist Glückssache, keine Regel. Für planbare Zahlungen sind deutsche Bankmethoden wie die Sofortüberweisung oder Trustly die realistische Wahl.
Einzahlungen mit Revolut: Schritt für Schritt
Angenommen, jemand entscheidet sich bewusst für ein internationales Casino und möchte Revolut nutzen — dann sollte er es wenigstens richtig machen. Die folgende Anleitung geht davon aus, dass die rechtliche Einordnung aus dem vorigen Abschnitt verstanden wurde und trotzdem der praktische Ablauf gefragt ist.
Vorbereitung: Konto-Tier prüfen und Gambling Block deaktivieren
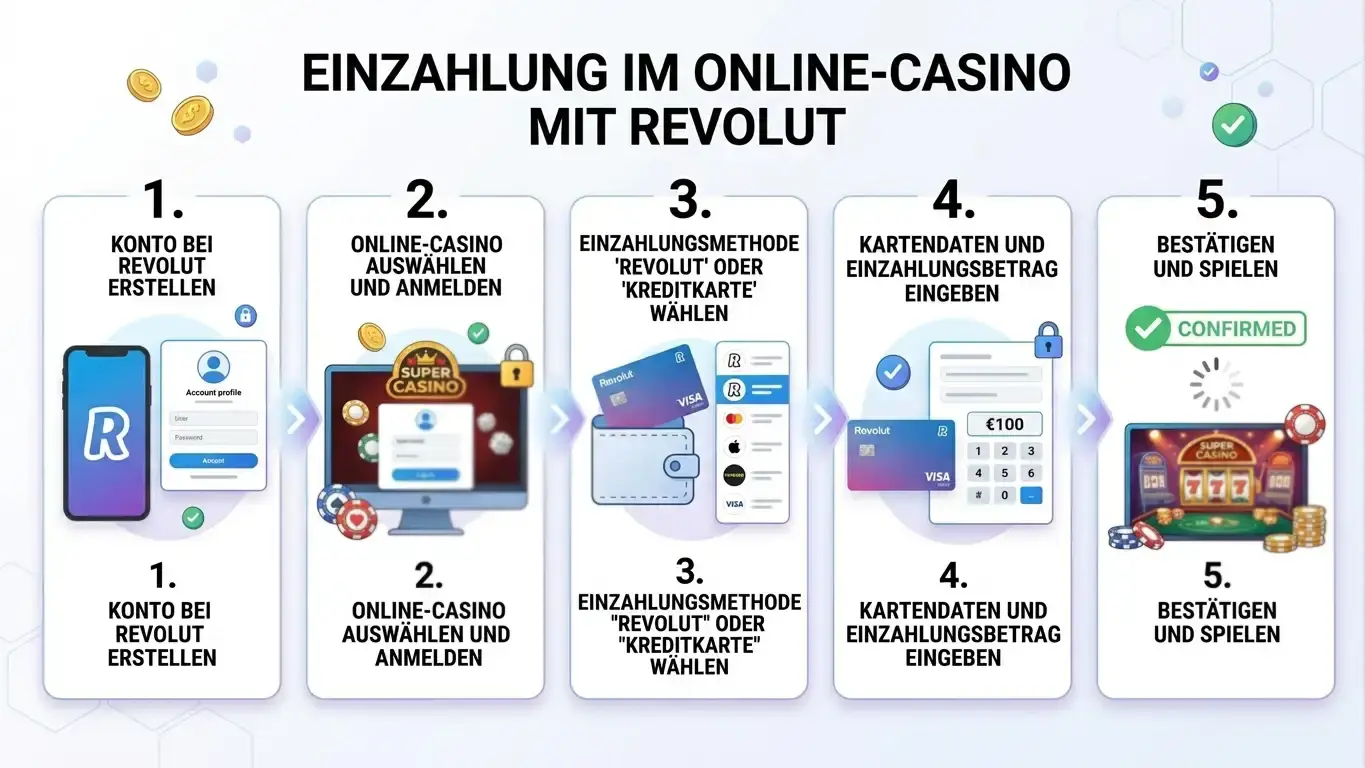
Bevor überhaupt eine Einzahlung startet, lohnt ein Blick in die Sicherheitseinstellungen: Ist der Gambling Block aktiv? Falls ja, muss er deaktiviert werden, und dann greift die bereits beschriebene Bedenkzeit von bis zu 48 Stunden. Wer das übersieht, wundert sich später über eine abgelehnte Zahlung, obwohl mit Karte und Guthaben alles stimmt. Der zweithäufigste Anfängerfehler ist genau diese vergessene Sperre.
Anschließend die Kontostufe prüfen. Für kleine, gelegentliche Beträge genügt der kostenlose Standard-Account problemlos, solange der gebührenfreie Umtauschrahmen nicht gesprengt wird und in Euro gezahlt wird. Wer eine Wegwerf-Karte pro Casino erzeugen möchte, braucht mindestens Premium. Der Weg dorthin führt über das Kartenmenü, dann das Plus-Symbol, dann „Virtuelle Karte erstellen" — die Nummer erscheint sofort und ist unmittelbar einsatzbereit. Diese Vorbereitung kostet zwei Minuten und verhindert die meisten späteren Reibereien.
Der Einzahlungsprozess im Casino-Kassenbereich
Im Casino angekommen, wählt man im Kassenbereich die Karten-Option, gibt Kartennummer, Ablaufdatum und Prüfziffer ein — alles direkt in der Revolut-App ablesbar — und bestätigt. In aller Regel folgt eine 3D-Secure-Abfrage, die Revolut nicht per SMS, sondern als Freigabe-Aufforderung in der App schickt. Wer darauf wartet, dass eine SMS kommt, wartet vergebens und lässt die Transaktion in eine Zeitüberschreitung laufen. Nach der Freigabe ist der Betrag meist binnen Sekunden im Spielkonto, und die App meldet die Abbuchung in Echtzeit.
Ein Detail wird gern unterschätzt: der Name auf der Karte. Er entspricht dem Namen des Revolut-Kontos. Weicht dieser vom Namen ab, mit dem das Casino-Konto registriert wurde, kann es spätestens bei der Auszahlung klemmen. Welche Beträge sich mit welcher Kontostufe sinnvoll bewegen lassen, zeigt die folgende Übersicht:
| Kontostufe | Monatspreis | Gebührenfreier Umtausch | Einmalkarten | Für Casino-Zahlungen |
|---|---|---|---|---|
| Standard | 0 € | bis 1.000 €/Monat | 1 virtuelle Karte | Eingeschränkt geeignet |
| Plus | 2,99 € | höher als Standard | virtuelle Karte | Brauchbar |
| Premium | 8,99 € | unbegrenzt | unbegrenzt | Gut geeignet |
| Metal | 15,99 € | unbegrenzt | unbegrenzt | Am flexibelsten |
| Ultra | 65 € | unbegrenzt | unbegrenzt | Überdimensioniert |
Micro-Einzahlungen: 1, 5 und 10 Euro mit Revolut
Rund um kleine Beträge kursieren viele Suchanfragen — Einzahlungen von einem, fünf oder zehn Euro. Technisch ist das mit Revolut kein Problem: Für reguläre Euro-Zahlungen fallen auf Revolut-Seite keine Gebühren an, auch nicht bei Kleinstbeträgen, und ein Ein-Euro-Test schadet der Karte nicht. Die Hürde liegt woanders, nämlich beim Casino. Viele internationale Anbieter setzen eine Mindesteinzahlung von zehn Euro an, manche höher, sodass der schöne Ein-Euro-Versuch schlicht abgewiesen wird.
Im legalen deutschen Markt relativiert sich das Thema ohnehin. Das anbieterübergreifende Monatslimit von 1.000 Euro macht Micro-Einzahlungen weniger zur Notwendigkeit und mehr zur Frage des persönlichen Budgets — wer will, teilt seine 1.000 Euro in hundert Zehn-Euro-Portionen. Sinnvoll sind kleine Beträge vor allem zum Antesten eines neuen Anbieters, bevor man ihm mehr anvertraut. Als Dauerstrategie taugen sie wenig, weil jede Einzahlung dieselben Prüf- und Freigabeschritte durchläuft und der Aufwand pro Euro steigt.
Was tun bei abgelehnten Transaktionen?
Wird die Zahlung abgelehnt, arbeitet man am besten eine kurze Reihenfolge ab, statt planlos zu wiederholen. Zuerst der Gambling-Block-Status: aktiv? Dann abschalten und die Bedenkzeit abwarten. Zweitens die 3D-Secure-Freigabe: Kam die Aufforderung in der App und wurde sie bestätigt, bevor das Zeitfenster ablief? Drittens die Kartendaten: Prüfziffer und Ablaufdatum korrekt, und bei virtuellen Karten die richtige der womöglich mehreren erzeugten Nummern erwischt?
Bleibt es beim „nicht akzeptiert", liegt es oft am Anbieter, nicht am Nutzer. Dann hilft der Kundendienst des Casinos mit der schlichten Frage, ob Fintech-Karten grundsätzlich zugelassen sind — die Antwort ist häufig ein verstecktes Nein. Wer sich das ersparen will, wechselt gleich auf eine andere Methode oder, im legalen Segment, auf einen deutschen Zahlungspartner. Endloses Neuversuchen mit derselben Karte führt im schlimmsten Fall nur dazu, dass Revolut die Häufung als verdächtig markiert.
Warum wird meine Revolut-Karte im Online-Casino abgelehnt?
Die häufigsten Ursachen sind ein noch aktiver Gambling Block, ein Betrugsfilter des Casinos, der ausländische Fintech-Karten pauschal blockt, eine nicht abgeschlossene 3D-Secure-Freigabe in der App oder schlicht falsch eingegebene Kartendaten. Bei virtuellen Karten kommt hinzu, dass manche Kassensysteme Karten ohne physische Prägung ablehnen. Ein Methodenwechsel löst das Problem meist schneller.
Fallen bei Casino-Einzahlungen mit Revolut Gebühren an?
Auf Revolut-Seite fallen für reguläre Euro-Einzahlungen keine Gebühren an, solange der gebührenfreie Umtauschrahmen der Kontostufe nicht überschritten wird. Legale GGL-Casinos berechnen für Einzahlungen ebenfalls nichts. Kosten entstehen eher versteckt: bei Zahlungen in Fremdwährung durch Wochenend-Aufschläge im Umtausch oder bei manchen Offshore-Anbietern durch eigene Transaktionsgebühren von ein bis drei Prozent.
Auszahlungen auf Revolut: Timing und Limits
Die Einzahlung ist die leichte Übung. Beim Geld zurück wird es zäher, denn hier treffen Casino-Prüfungen, SEPA-Laufzeiten und die litauische IBAN aufeinander. Wer die Auszahlung auf ein Revolut-Konto plant, sollte die Reibungspunkte vorher kennen, statt sich hinterher zu ärgern.
SEPA-Überweisung auf die Revolut-IBAN
Auszahlungen laufen bei Revolut nicht zurück auf die Karte, sondern als SEPA-Überweisung auf die Konto-IBAN. Die trägt, wie erwähnt, eine litauische Kennung, die man in der App unter den Kontodaten findet. Gebühren nimmt Revolut für den Empfang einer SEPA-Zahlung keine — das ist der angenehme Teil. Die IBAN gibt man im Auszahlungsbereich des Casinos an, und ab da bestimmt der Anbieter das Tempo.
Der kritische Punkt ist der Namensabgleich. Die Revolut-IBAN läuft auf den Namen des Revolut-Kontoinhabers. Verlangt das Casino, dass der Name auf dem Auszahlungskonto exakt mit dem registrierten Casino-Konto übereinstimmt — was viele seriöse Anbieter aus Geldwäschegründen tun —, muss beides deckungsgleich sein. Wer sein Casino-Konto einst unter einer leicht abweichenden Schreibweise angelegt hat, kann hier auflaufen und muss den Namen zuerst korrigieren lassen. Das kostet Zeit, ist aber lösbar.
KYC-Verifizierung beim ersten Cashout
Spätestens bei der ersten Auszahlung verlangt jedes seriöse Casino die Identitätsprüfung: Ausweis, Adressnachweis, manchmal ein Zahlungsnachweis. Das ist kein Schikane-Manöver, sondern gesetzliche Pflicht und ein gutes Zeichen — ein Anbieter, der ohne jede Prüfung auszahlt, sollte eher misstrauisch machen. Die Prüfung findet vor der Freigabe der Auszahlung statt, nicht danach, und verzögert den ersten Cashout naturgemäß am stärksten.
Praktisch heißt das: Die Dokumente am besten schon bei der Registrierung hochladen, nicht erst, wenn der Gewinn wartet. Ein sauber verifiziertes Konto zahlt beim zweiten und dritten Mal deutlich flotter aus, weil die Identitätsprüfung nur einmal anfällt. Und noch einmal der Klassiker: Der Name im Ausweis, der Name auf dem Casino-Konto und der Name auf der Revolut-IBAN müssen dieselbe Person zeigen. Diese drei zur Deckung zu bringen, ist die halbe Miete für eine reibungslose Auszahlung.
Realistische Bearbeitungszeiten
Zeit für Ehrlichkeit statt Werbeversprechen. Die Vergleichsseiten schreiben gern „instant", meinen damit aber nur den letzten Schritt. Realistisch setzt sich die Dauer aus drei Etappen zusammen: Die casino-seitige Bearbeitung dauert 24 bis 72 Stunden, oft rund um zwei Tage; die SEPA-Überweisung selbst braucht ein bis zwei Werktage; und erst die Gutschrift bei Revolut erfolgt dann tatsächlich in Sekunden, sobald das Geld ankommt. Unterm Strich landet man bei zwei bis fünf Werktagen.
Das ist langsamer als ein reines E-Wallet, aber völlig normal für den SEPA-Weg. Bei legalen GGL-Casinos ist die Bearbeitung tendenziell zügiger und planbarer, weil deren Prozesse standardisiert sind; bei Offshore-Anbietern schwankt die Spanne stärker, von einem Tag bis zu einer Woche, je nachdem wie ausgelastet und wie kooperativ der Anbieter gerade ist. Wer eine Auszahlung „bis morgen" erwartet, wird meist enttäuscht — nicht wegen Revolut, sondern wegen der Kette davor.
Wie lange dauert eine Auszahlung vom Casino auf mein Revolut-Konto?
Realistisch zwei bis fünf Werktage. Die casino-seitige Bearbeitung beansprucht 24 bis 72 Stunden, die SEPA-Überweisung ein bis zwei Werktage, und erst die Gutschrift bei Revolut geschieht in Sekunden. Legale GGL-Casinos zahlen tendenziell planbarer aus als Offshore-Anbieter. Die erste Auszahlung dauert wegen der Identitätsprüfung am längsten, spätere gehen spürbar schneller.
Zählt eine Revolut-Einzahlung zum 1.000-Euro-Monatslimit der GGL?
Ja, uneingeschränkt. LUGAS erfasst Einzahlungen nach der Identität des Spielers, nicht nach Karte oder Zahlungsweg. Wer 500 Euro per Revolut und 600 Euro per Sofortüberweisung einzahlt, hat die 1.000-Euro-Grenze überschritten — die zweite Einzahlung wird geblockt. Auch mehrere virtuelle Karten ändern daran nichts, weil das System die Person zählt, nicht das Zahlungsmittel.
Bonusangebote und Umsatzbedingungen bei Revolut-Einzahlungen
Kurz zur Bonusfrage, denn sie kommt garantiert. Qualifizieren Revolut-Einzahlungen für Willkommensangebote? Grundsätzlich ja — eine Kartenzahlung ist eine Kartenzahlung, und die meisten Anbieter schließen nur exotische Wallets von Boni aus, nicht die Visa- oder Mastercard-Schiene. Das eigentliche Thema ist nicht die Zahlungsmethode, sondern wie viel so ein Bonus im deutschen Rahmen überhaupt wert ist.
Qualifizieren Revolut-Einzahlungen für Willkommensboni?
In aller Regel ja. Da Revolut über das Visa- oder Mastercard-Netz läuft, behandeln Casinos die Einzahlung wie jede andere Kartenzahlung und rechnen sie für Willkommensangebote an. Ausgeschlossen werden meist nur bestimmte E-Wallets wie Skrill oder Neteller, nicht Karten. Ob die Einzahlung von einer physischen oder virtuellen Revolut-Karte kommt, spielt für die Bonusberechtigung keine Rolle.
GGL-Bonusbeschränkungen: Warum deutsche Casinos weniger bieten
Wer von Curaçao-Angeboten kommt, erlebt bei legalen deutschen Casinos einen Kulturschock: Die Boni sind mager. Das ist kein Geiz der Anbieter, sondern Folge der Regulierung. Der deutsche Rahmen deckelt aggressive Bonusstrukturen, verbietet bestimmte Anreizmodelle und lässt schlicht keine 300-Prozent-Pakete mit dreihundert „Freispielen" zu. Das Wort „geschenkt" gehört in diesem Markt sowieso in Anführungszeichen — ein Casino ist kein Wohltätigkeitsverein, und jeder Bonus ist an Bedingungen geknüpft, die den vermeintlichen Vorteil sauffressen.
Internationale Anbieter mit Offshore-Lizenz werben dagegen mit 100 bis 300 Prozent Bonus und großzügigen Freispielpaketen. Klingt verlockend, hat aber den bekannten Haken: Diese Casinos sind für deutsche Spieler nicht legal, bieten keinen OASIS-Schutz und kein Einzahlungslimit. Der größere Bonus ist der Preis für den Verzicht auf Rechtssicherheit. Wer das nüchtern abwägt, merkt schnell, dass die vermeintliche Großzügigkeit vor allem eines finanziert: das Risiko, im Streitfall ohne rechtliche Handhabe dazustehen.
Umsatzanforderungen verstehen: eine Beispielrechnung
Der wahre Wert eines Bonus steckt in den Umsatzbedingungen, und hier lohnt sich Rechnen statt Staunen. Nehmen wir ein typisches Angebot: 50 Euro Bonus bei 100 Euro Einzahlung, gekoppelt an eine 35-fache Umsatzanforderung. Das bedeutet 50 Euro mal 35, also 1.750 Euro Umsatzvolumen, das durchgespielt werden muss, bevor eine Auszahlung möglich ist. So weit die reine Zahl.
Jetzt kommt der deutsche Rahmen dazu. Bei einem gedeckelten Einsatz von einem Euro pro Runde und der Pflicht-Pause von fünf Sekunden zwischen den Runden ergibt sich ein theoretisches Maximum von rund 720 Runden pro Stunde, also etwa 720 Euro Umsatz stündlich unter Idealbedingungen. Für die 1.750 Euro braucht man demnach gut zweieinhalb Stunden reines Klicken — in der Praxis, mit Ladezeiten und ohne Pausen-Ignorieren, eher vier bis fünf Stunden konzentriertes Spielen, bei realem Verlustrisiko auf jedem einzelnen Euro. Diese Rechnung macht deutlich, warum ein üppig klingender Bonus unter deutschen Regeln oft weniger attraktiv ist als eine schlichte Einzahlung ohne Bonus und ohne Umsatzfessel.
Alternativen zu Revolut für deutsche Spieler
Wenn Revolut im legalen Markt praktisch ausfällt, stellt sich die naheliegende Frage: Womit zahlt man stattdessen ein? Die gute Nachricht ist, dass die deutschen Standardmethoden schneller, gebührenfrei und flächendeckend verfügbar sind. Revolut löst ein Problem, das die folgenden Dienste im legalen Segment gar nicht erst entstehen lassen.
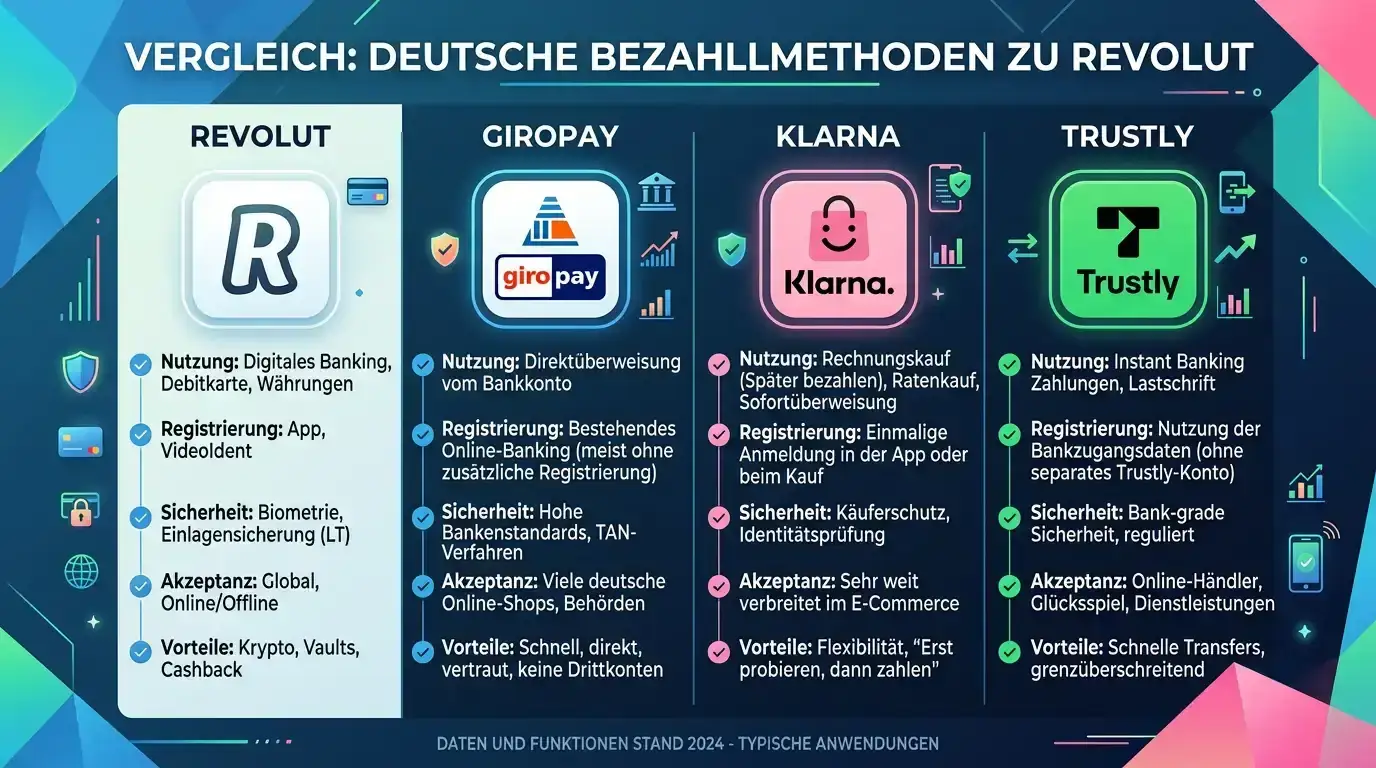
SEPA-Banküberweisung und das Aus für Giropay
Ein wichtiger Hinweis vorweg, weil viele Spieler die Methode noch im Kopf haben: Giropay wurde zum 31. Dezember 2024 endgültig eingestellt und steht als Zahlungsweg nicht mehr zur Verfügung. Wer noch auf Giropay verweisende Angaben findet, sollte sie als veraltet betrachten — an seine Stelle sind im legalen deutschen Markt die Sofortüberweisung (Klarna), Trustly und die klassische SEPA-Banküberweisung getreten.
Die SEPA-Banküberweisung ist dabei die verlässliche Basis: Sie funktioniert von jedem deutschen Girokonto aus, verursacht für den Spieler in der Regel keine Gebühren und ist für Auszahlungen ohnehin der Standardweg. Ein bisschen langsamer als die Instant-Verfahren, dafür maximal transparent und nachvollziehbar. Genau darin liegt der Vorteil gegenüber Revolut: keine litauische IBAN, kein Betrugsfilter, der die Karte pauschal aussortiert, kein Namensabgleich mit einer ausländischen Kennung. Für schnelle Einzahlungen greifen deutsche Spieler zu Klarna oder Trustly, für den verlässlichen Rückweg zur SEPA-Überweisung — allesamt Methoden, die reibungslos mit den hiesigen Prüfsystemen harmonieren.
Klarna und Sofortüberweisung
Klarna, unter dem viele noch die frühere Marke Sofortüberweisung kennen, funktioniert ähnlich bankgestützt, schiebt aber eine Garantieebene dazwischen. Der Dienst bestätigt dem Casino die Zahlung, sodass das Guthaben sofort verfügbar ist, während die eigentliche Überweisung im Hintergrund läuft. Für den Spieler bleibt es kostenlos und sofort, mit dem beruhigenden Nebeneffekt, dass ein etablierter Zahlungsdienstleister die Transaktion absichert.
Der Ablauf ist bewusst simpel gehalten: Bankverbindung wählen, mit den Online-Banking-Daten anmelden, Zahlung bestätigen. Kein separates Konto, keine App-Installation, keine Aufladung im Voraus. Bei den meisten legalen Casinos steht Klarna neben Trustly ganz oben in der Methodenliste. Wer zwischen beiden schwankt, kann getrost zur Verfügbarkeit greifen — funktional nehmen sich die beiden für den Zweck der Casino-Einzahlung wenig.
Trustly: E-Wallet mit Bankkonto-Anbindung
Trustly verbindet direkt mit dem Bankkonto und braucht dafür weder ein aufgeladenes Wallet-Guthaben noch einen App-Download. Der Spieler meldet sich über Trustly bei seiner Bank an, autorisiert die Zahlung, und der Betrag fließt unmittelbar. Besonders stark ist der Dienst im sogenannten Pay-N-Play-Modell, bei dem sich Registrierung und erste Einzahlung in einem Schritt verschmelzen — man zahlt ein, das Konto entsteht quasi nebenbei, und lästige Anmeldeformulare entfallen.
Für Revolut-Nutzer ist Trustly aus einem einfachen Grund die interessantere Alternative: Es liefert das Gefühl eines modernen Wallets, ohne dessen Nachteile im deutschen Markt. Keine ausländische IBAN, keine Fintech-Filter, dafür die direkte Bankanbindung, die legale Anbieter schätzen. Wer Revolut vor allem wegen der reibungslosen App-Erfahrung mochte, findet in Trustly ein Pendant, das im lizenzierten Segment tatsächlich funktioniert.
Paysafecard: Anonym und prepaid
Paysafecard geht einen ganz anderen Weg — den der Vorkasse. Man kauft im Supermarkt, an der Tankstelle oder online einen Voucher über einen festen Betrag, erhält einen sechzehnstelligen Code und gibt diesen im Casino ein. Kein Bankkonto muss verknüpft werden, keine Karte, keine IBAN. Diese Anonymität und die eingebaute Ausgabenbegrenzung — man kann nur ausgeben, was der Voucher hergibt — sind der eigentliche Reiz für budgetbewusste Spieler.
Der Preis dafür sind zwei Einschränkungen. Erstens fällt beim Kauf mancher Voucher eine Gebühr an, und die Beträge sind gestückelt, was Kleinstzahlungen weniger flexibel macht. Zweitens funktioniert Paysafecard nur für Einzahlungen — Gewinne lassen sich damit nicht auszahlen, dafür braucht es ohnehin eine Bankverbindung. Als kontrolliertes Einzahlungsmittel für einen festen Wochenrahmen ist die Karte ideal; als Vollersatz für ein Konto taugt sie nicht. Paysafecard ist zudem die einzige der genannten Methoden, die eine echte, wenn auch bedingte Entsprechung bei Revolut hat, nämlich die Idee der begrenzten, aufgeladenen Summe.
Chargebacks und Geld-zurück: Was Sie wissen müssen
Ein heikles, aber wichtiges Thema zum Schluss der praktischen Fragen: die Rückbuchung. Rund um verlorenes Geld und angebliche Erstattungswege kursiert viel Halbwissen, und gerade bei Offshore-Casinos wird die Rechtslage schnell unübersichtlich. Hier lohnt Nüchternheit statt Wunschdenken.
Wann ist ein Chargeback berechtigt?
Sauber berechtigt ist eine Rückbuchung, wenn eine Transaktion unbefugt war — etwa weil die Kartennummer gestohlen und ohne Zustimmung verwendet wurde. Das ist rechtlich klar und genau der Fall, für den das Instrument existiert. Wer dagegen sein Geld „zurück" will, weil er schlicht verloren hat, betritt eine ganz andere Zone. Ein solcher Antrag wird casino-seitig routiniert abgewehrt: Der Spieler hat die Zahlung selbst ausgelöst, die Identitätsprüfung bestanden, und der Anbieter hat seine Leistung erbracht, indem er den Spielbetrieb bereitstellte.
Wichtig ist, diese beiden Situationen sauber zu trennen. Eine Rückbuchung ist ein Schutzinstrument gegen Betrug, kein Reue-Knopf für verlorene Einsätze. Wer es als Letzteres missbraucht, riskiert mehr, als er zurückholt — dazu gleich mehr. Der einzige seriöse Anwendungsfall im Casino-Kontext bleibt die tatsächlich unautorisierte oder die vom Anbieter verweigerte, obwohl fällige, Auszahlung.
Die rechtliche Grauzone bei Offshore-Casinos
Jetzt wird es juristisch interessant, und hier verschweigen die Vergleichsseiten regelmäßig die spannendste Nuance. Wer bei einem in Deutschland nicht lizenzierten Casino spielt, schließt nach deutschem Verständnis einen Vertrag, der wegen Verstoßes gegen das Glücksspielrecht unwirksam sein kann. Aus dieser Unwirksamkeit leiten deutsche Gerichte in einer Reihe von Fällen ab, dass Spieler ihre Verluste vom unerlaubten Anbieter zurückfordern können — die Argumentation stützt sich unter anderem auf die Regeln des Bürgerlichen Gesetzbuchs zu sittenwidrigen und gesetzwidrigen Leistungen.
Das ist allerdings eine dünne und umstrittene Grundlage, kein garantierter Erstattungsweg. Die Rechtsprechung ist uneinheitlich, Verfahren sind langwierig, und ein ausländischer Anbieter außerhalb der EU lässt sich schwer belangen, selbst wenn ein deutsches Gericht zugunsten des Spielers entscheidet. Wer auf diese Karte setzt, sollte sie als theoretische Möglichkeit begreifen, nicht als Geschäftsmodell. Und er sollte bedenken, dass die ganze Konstruktion nur nötig wird, weil man sich außerhalb des lizenzierten Marktes bewegt hat — im legalen GGL-Segment stellt sich die Frage schlicht nicht.
Risiken: Konto-Sperrung und rechtliche Konsequenzen
Der naive Griff zur Rückbuchung hat einen Preis, und der wird gern unterschätzt. Reicht ein Nutzer mehrere fragwürdige Chargebacks ein, sperrt Revolut das Konto — nicht vorübergehend, sondern dauerhaft. Das steht in den Geschäftsbedingungen und ist keine leere Drohung: Ein Zahlungsdienstleister hat kein Interesse an Kunden, die das Rückbuchungssystem zweckentfremden. Mit dem Konto sind dann auch das Guthaben und der Zugang zu allen Revolut-Funktionen erst einmal blockiert.
Casinos wiederum führen Rückbuchungs-Betrüger auf schwarzen Listen, die zwischen Anbietern geteilt werden. Wer einmal auffällt, findet sich schnell bei weiteren Anbietern gesperrt. Und im Extremfall droht bei vorsätzlich falschen Angaben gegenüber der Bank sogar strafrechtlicher Ärger. Das Fazit ist unbequem, aber klar: Eine Rückbuchung ist ein legitimes Werkzeug für echten Betrug und ein selbstschädigender Reflex bei verlorenem Einsatz. Wer den Unterschied nicht respektiert, verliert am Ende mehr als nur die ursprüngliche Summe.
Verantwortungsvolles Spielen: Schutzmaßnahmen nutzen
Zum Abschluss der wichtigste Teil, auch wenn er sich am wenigsten nach Zahlungsratgeber anhört. Die beste Zahlungsmethode nützt nichts, wenn die Kontrolle über das Spiel verloren geht. In Deutschland gibt es dafür wirksame Werkzeuge, die weit über den Revolut-Gambling-Block hinausgehen.
OASIS-Selbstsperre: Wie Sie sich schützen
Die schärfste Waffe zur Selbstkontrolle ist die bereits beschriebene OASIS-Sperrdatei. Ein Spieler kann sich über jeden lizenzierten Anbieter, direkt bei der GGL oder bei der zuständigen Landesbehörde eintragen lassen — für mindestens drei Monate, verlängerbar oder dauerhaft. Die Sperre wirkt sofort und über alle GGL-lizenzierten Casinos hinweg. Kein Anbieter darf einen gesperrten Spieler registrieren oder Einzahlungen von ihm annehmen, und keine Zahlungsmethode hebelt das aus, weil die Sperre an der Identität hängt, nicht an Karte oder Konto.
Genau hier zeigt sich der qualitative Unterschied zum Revolut-Gambling-Block. Der Block ist eine freiwillige, nach einer Bedenkzeit wieder abschaltbare Kartenbremse, die nur greift, wenn das Casino korrekt kategorisiert ist. OASIS ist eine bindende, anbieterübergreifende Personensperre mit gesetzlicher Rückendeckung. Wer ernsthaft ein Problem verspürt, sollte nicht auf die Karten-Funktion vertrauen, sondern den behördlichen Weg gehen — er ist unbequemer, aber genau deshalb wirksam.
Revolut-Budget-Tools und Ausgaben-Limits
Innerhalb der App bietet Revolut eigene Werkzeuge, die als sanfte Ergänzung taugen. Man kann Ausgabenbudgets pro Kategorie festlegen, etwa eine monatliche Obergrenze für Unterhaltung, und bekommt Benachrichtigungen, sobald man sich der Grenze nähert. Für jemanden, der seinen Konsum im Blick behalten möchte, ist das ein nützliches Frühwarnsystem — die App macht sichtbar, was sonst im Kontoauszug untergeht.
Man sollte diese Funktionen aber nicht überschätzen. Sie sind Selbstbeobachtung, keine harte Barriere: Ein selbstgesetztes Budget lässt sich mit wenigen Klicks wieder anheben, und wer im Sog des Spiels sitzt, klickt genau das weg. Als Baustein einer bewussten Geldkontrolle sind die Budget-Tools sinnvoll, als Schutz vor einer echten Spielsucht reichen sie nicht. Ihr Platz ist neben OASIS, nicht an dessen Stelle.
BZgA und Check-dein-Spiel: Hilfsangebote
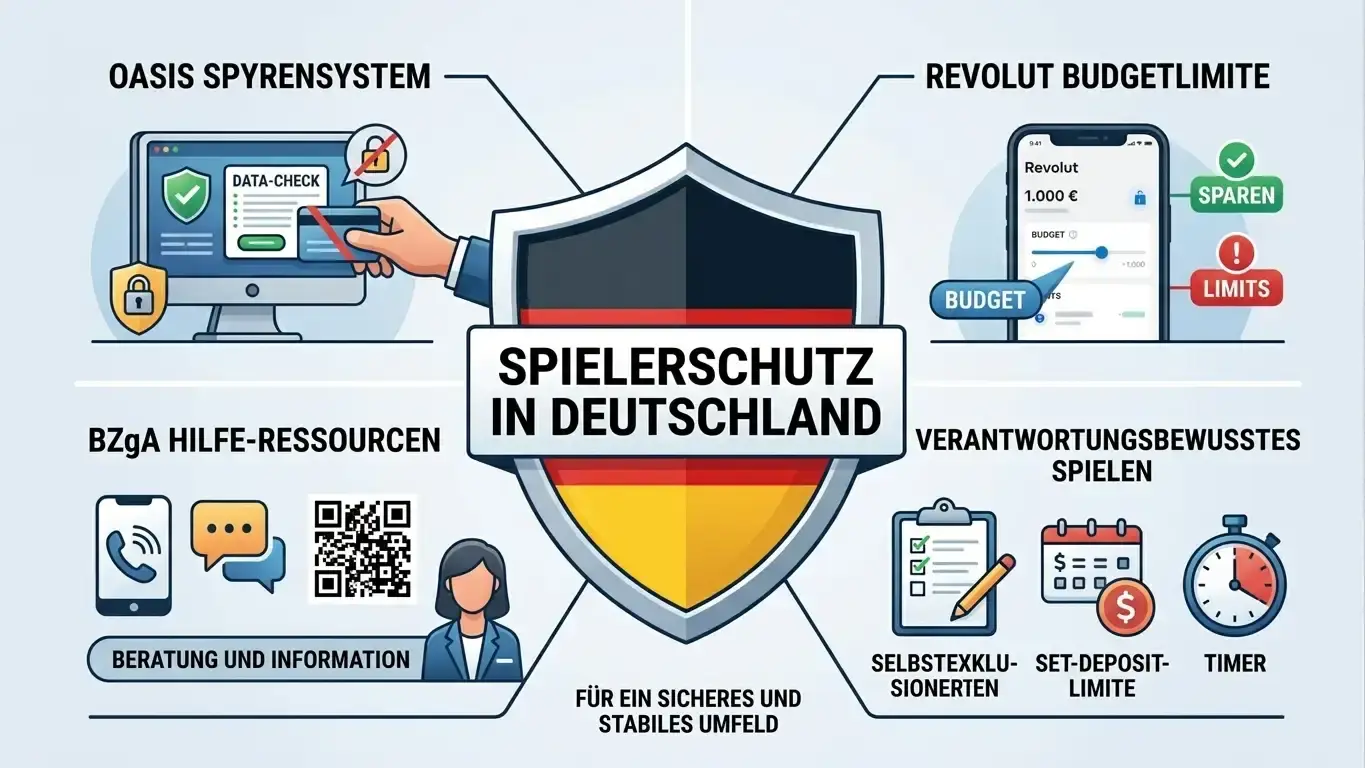
Wer merkt, dass das Spiel mehr Raum einnimmt als gewollt, muss das nicht allein lösen. Die Bundeszentrale für gesundheitliche Aufklärung bietet unter dem Angebot Check-dein-Spiel kostenlose und anonyme Beratung — per Telefon-Hotline, im Chat und mit Vermittlung an Therapie- und Selbsthilfeangebote. Nichts davon kostet Geld, nichts verlangt einen Klarnamen zu Beginn, und der erste Schritt ist niedrigschwellig gehalten.
Das ist echte Hilfe, kein Pflichthinweis im Fußnotenformat. Frühzeitig eine anonyme Beratung in Anspruch zu nehmen, ist ungleich klüger, als zu warten, bis das Konto leer und die Kontrolle weg ist. In Kombination mit der OASIS-Sperre und, als schnelle Sofortmaßnahme, dem Revolut-Gambling-Block ergibt sich ein gestuftes Sicherheitsnetz: sofortige Kartenbremse, bindende Personensperre, professionelle Beratung. Wer diese drei Ebenen kennt, hat mehr Kontrolle, als jede Zahlungsmethode je bieten könnte.
Kann ich mit Revolut-Karten das OASIS-Sperrsystem umgehen?
Nein. OASIS ist für alle GGL-lizenzierten Casinos verpflichtend und greift an der Identität des Spielers, nicht an der Zahlungsmethode. Ob physische Karte, virtuelle Einmalkarte oder Banküberweisung — die Sperre bleibt bestehen. Ein Casino, das einen gesperrten Spieler trotzdem zulässt, riskiert seine Lizenz. Umgehen lässt sich OASIS über die Kartenwahl schlichtweg nicht.
Revolut im deutschen Casino-Markt: das ehrliche Fazit
Revolut ist eine solide Fintech-Bank mit echten Stärken — Einmalkarten, Echtzeit-Kontrolle, gebührenfreie Euro-Zahlungen. Im deutschen Casino-Kontext läuft dieser Werkzeugkasten allerdings weitgehend leer. Legale GGL-Anbieter listen die Methode nicht, ihre Filter blocken Fintech-Karten häufig, und die litauische IBAN erschwert Auszahlungen. Wer die Karte trotzdem nutzen will, landet fast zwangsläufig bei internationalen Anbietern, die zwar Revolut nehmen, für deutsche Spieler aber nicht legal sind und weder Einzahlungslimit noch OASIS-Schutz bieten.
Die vernünftige Konsequenz ist unspektakulär. Für rechtssicheres Spielen im lizenzierten Markt sind Klarna, Sofortüberweisung, Trustly oder die klassische SEPA-Banküberweisung die bessere Wahl — schneller, verlässlicher und ohne die Reibung, die Revolut hier mitbringt. Revolut bleibt ein hervorragendes Alltagskonto und ein brauchbares Sicherheits-Add-on über den Gambling-Block. Als Casino-Zahlungsmethode für deutsche Spieler ist es 2026 vor allem eines: eine Lösung für ein Problem, das im legalen Markt gar nicht existiert.
Geschrieben von der Redaktion „Casinoohnedownloadde.com”.